
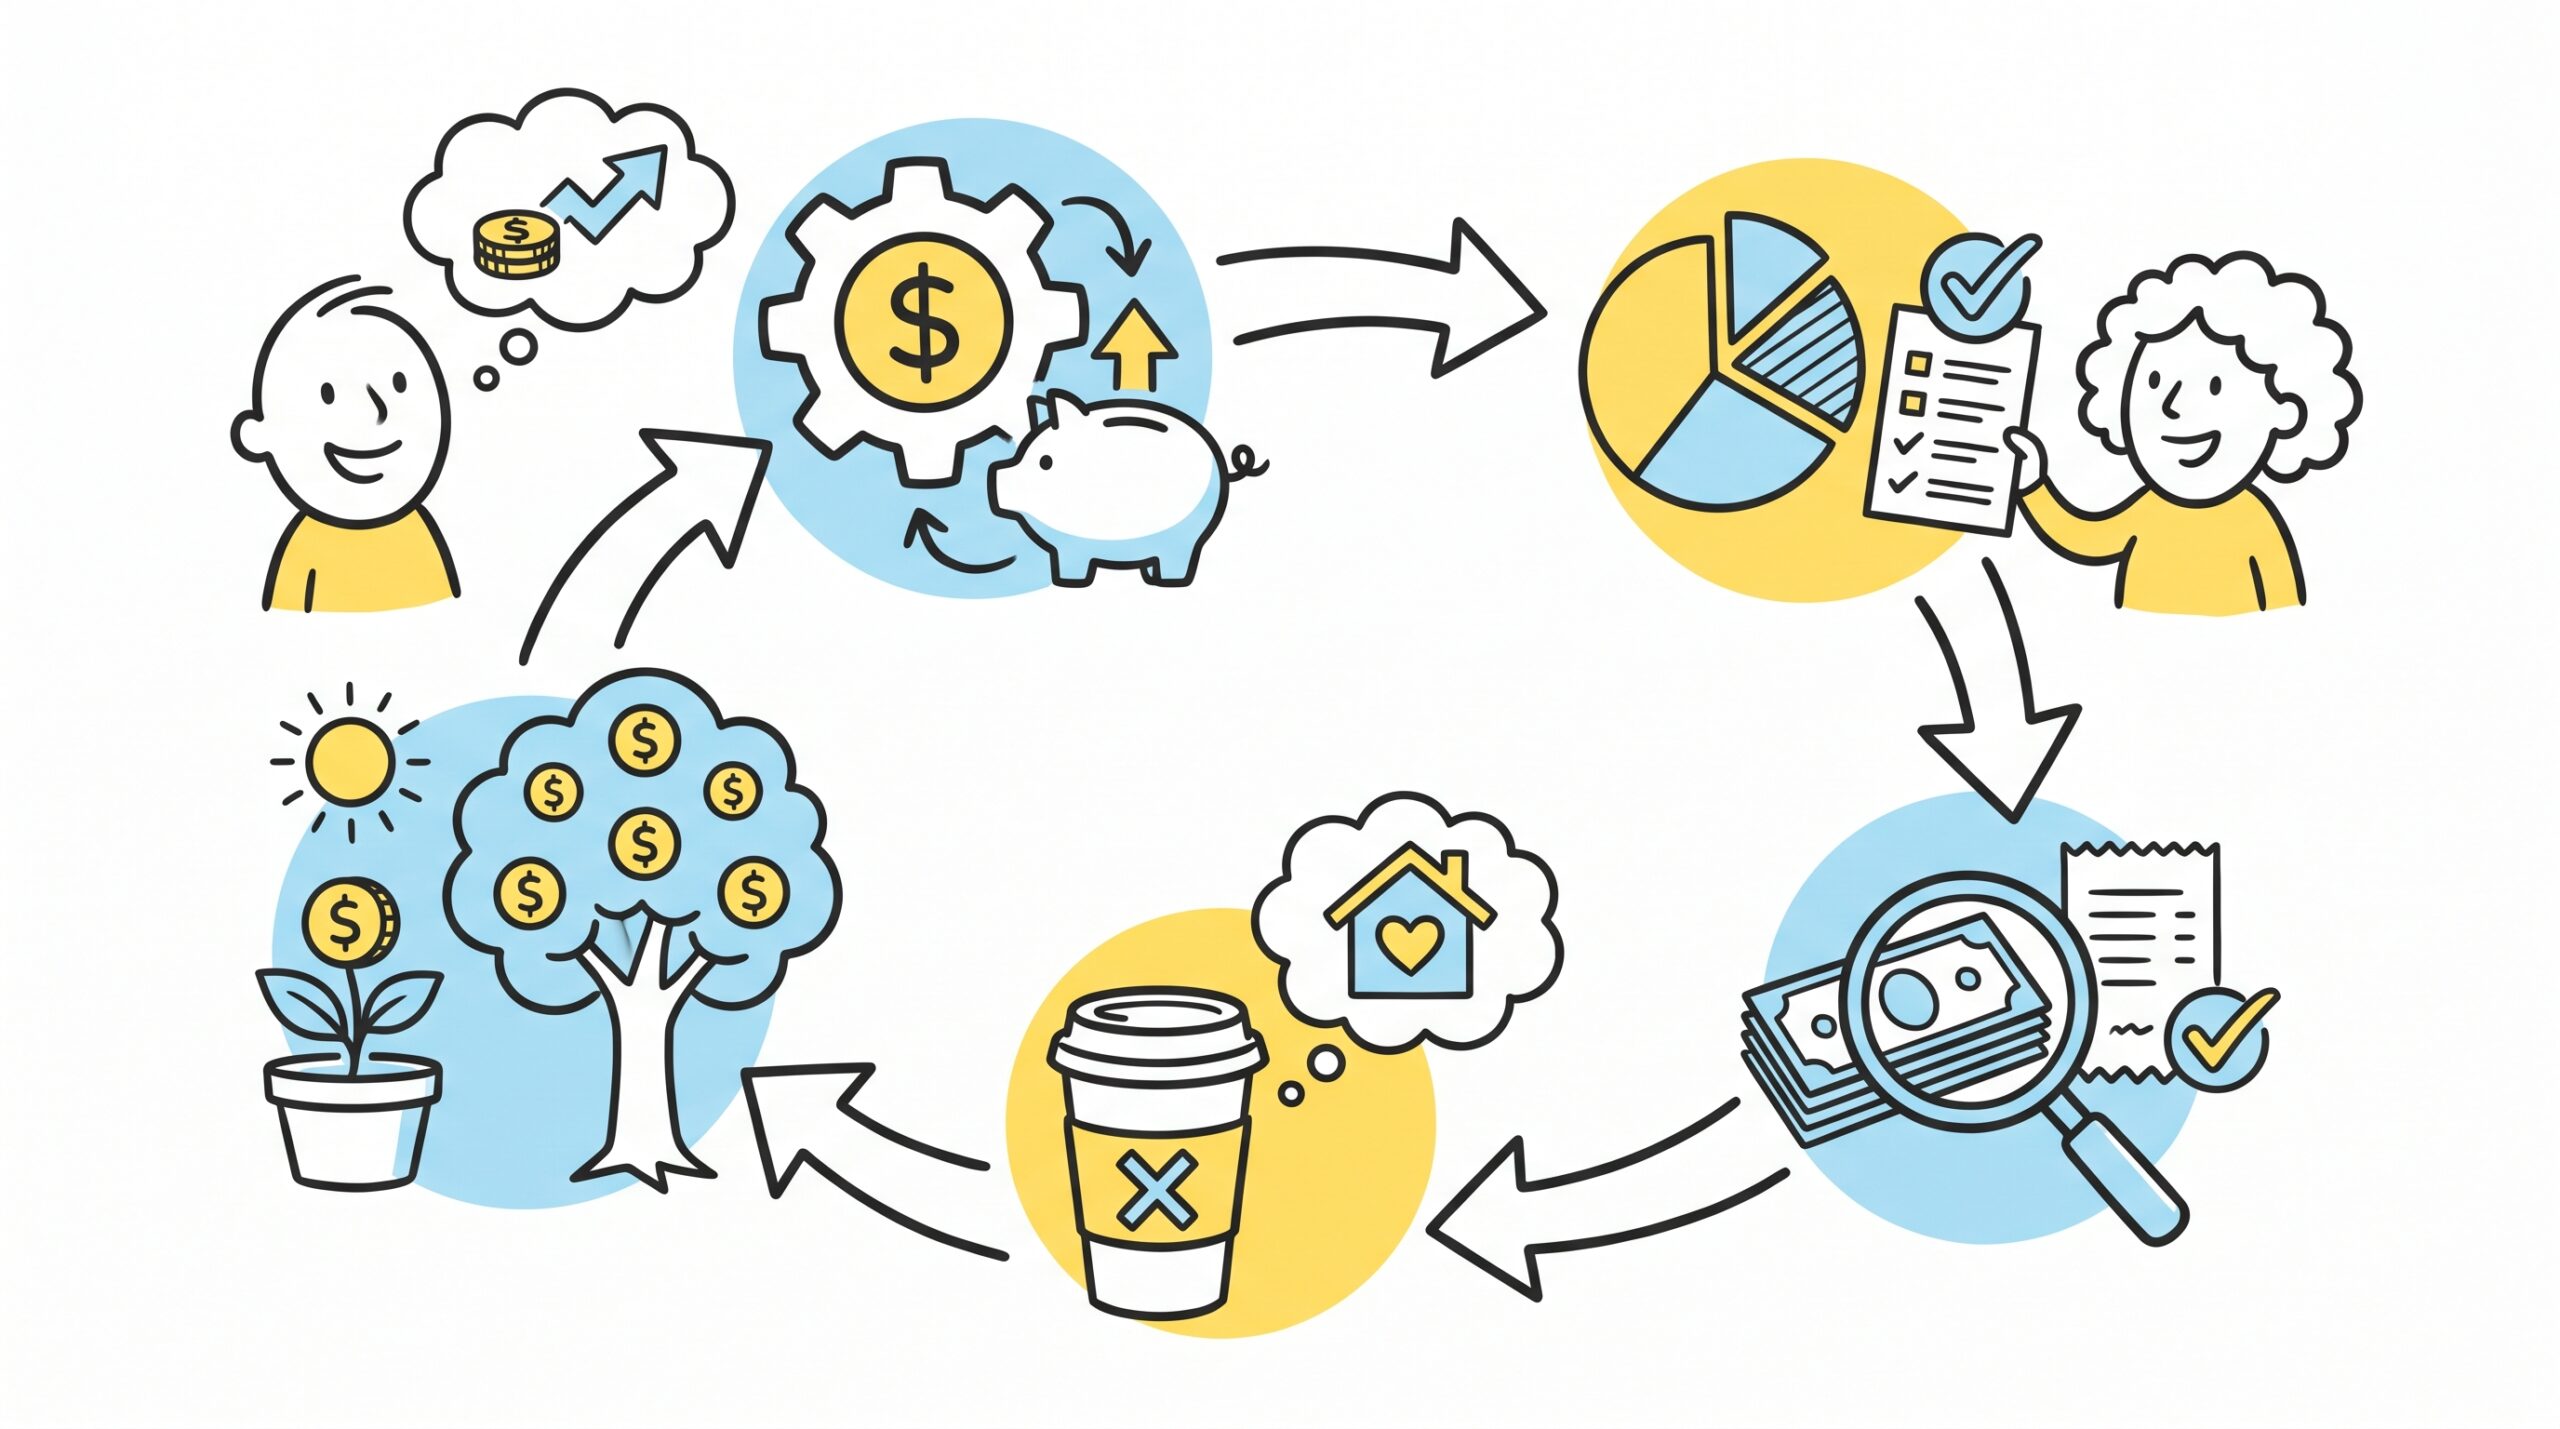
Многие хотят откладывать деньги, но у большинства это вызывает тревогу и ощущение, что приходится себя во всём ограничивать. На деле, накопление — это не лишение, а организация. Если вы научитесь внедрять несколько простых финансовых привычек, копить станет естественным и спокойным процессом.
1. Откладывайте сразу после получения дохода
Самая эффективная привычка — “заплати сначала себе”. Сразу после получения зарплаты или дохода переведите 10–20 % на отдельный счёт или вклад. Не ждите, пока «останется» — обычно не остаётся.
- Настройте автоперевод — чтобы сумма откладывалась без вашего участия.
- Лучше всего использовать накопительный счёт с процентом на остаток.
- Если доход нестабильный, откладывайте фиксированную сумму (пусть небольшую).
💡 Совет от Saldohub: автоматизация — ключ к успеху. Один раз настроил — и копишь без усилий.
2. Планируйте бюджет по принципу 50/30/20
Чтобы накопления не казались наказанием, нужно понимать, куда уходят деньги. Самая простая и рабочая схема — 50/30/20:
- 50 % — на обязательные расходы (жильё, транспорт, еда);
- 30 % — на удовольствия (путешествия, покупки, кино);
- 20 % — на сбережения и инвестиции.
Даже если вы начнёте с 10 %, мозг постепенно адаптируется, и процесс станет естественным. Главное — видеть результат.
3. Контролируйте траты, но не считайте каждую копейку
Стресс от накоплений появляется, когда человек слишком жёстко себя ограничивает. Лучше использовать “мягкий контроль” — фиксируйте расходы по категориям, а не по каждой покупке.
- Используйте приложение вроде CoinKeeper, ZenMoney или встроенные аналитики банков.
- В конце месяца анализируйте, какие траты можно оптимизировать без боли.
- Удалите ненужные подписки — они съедают бюджет незаметно.
📊 Факт: человек, который просто отслеживает расходы, уже экономит 10–15 % в месяц без особых усилий.
4. Устанавливайте конкретные финансовые цели
Накопления ради “просто чтобы были” редко работают. Когда у цели есть имя — мозг воспринимает её как задачу, а не как ограничение.
- Разделите цели на короткие (поездка), средние (ремонт) и долгосрочные (финансовая подушка, квартира).
- Запишите сумму, срок и способ накопления для каждой цели.
- Следите за прогрессом — это даёт ощущение движения и мотивацию.
Как ставить цели правильно
Не начинайте с нереальных планов. Если цель кажется недостижимой, разбейте её на этапы. Например: не «накопить миллион», а «отложить 50 000 ₽ за 3 месяца».
5. Создайте финансовую подушку безопасности
Даже небольшая подушка из 2–3 месячных расходов даёт чувство спокойствия и уверенности. Деньги на подушку лучше хранить на отдельном счёте с быстрым доступом.
- Оптимальный размер — 3–6 месяцев ваших расходов.
- Используйте накопительный счёт, чтобы подушка приносила процент.
- Не держите всю сумму на карте — так меньше соблазна потратить.
💰 Совет: финансовая подушка — это не инвестиция, а страховка. Она не должна зависеть от рыночных колебаний.
Главный секрет — регулярность
Даже 500–1000 ₽ в неделю — это уже начало. Через год это 25–50 тыс. ₽ плюс процент. Главное — превратить накопления в привычку, а не в стресс. Так вы научитесь копить естественно, без давления и чувства вины.
Редакция Saldohub — просто о деньгах, привычках и финансовом спокойствии.