
Обновлено: 23 сентября 2026 г.
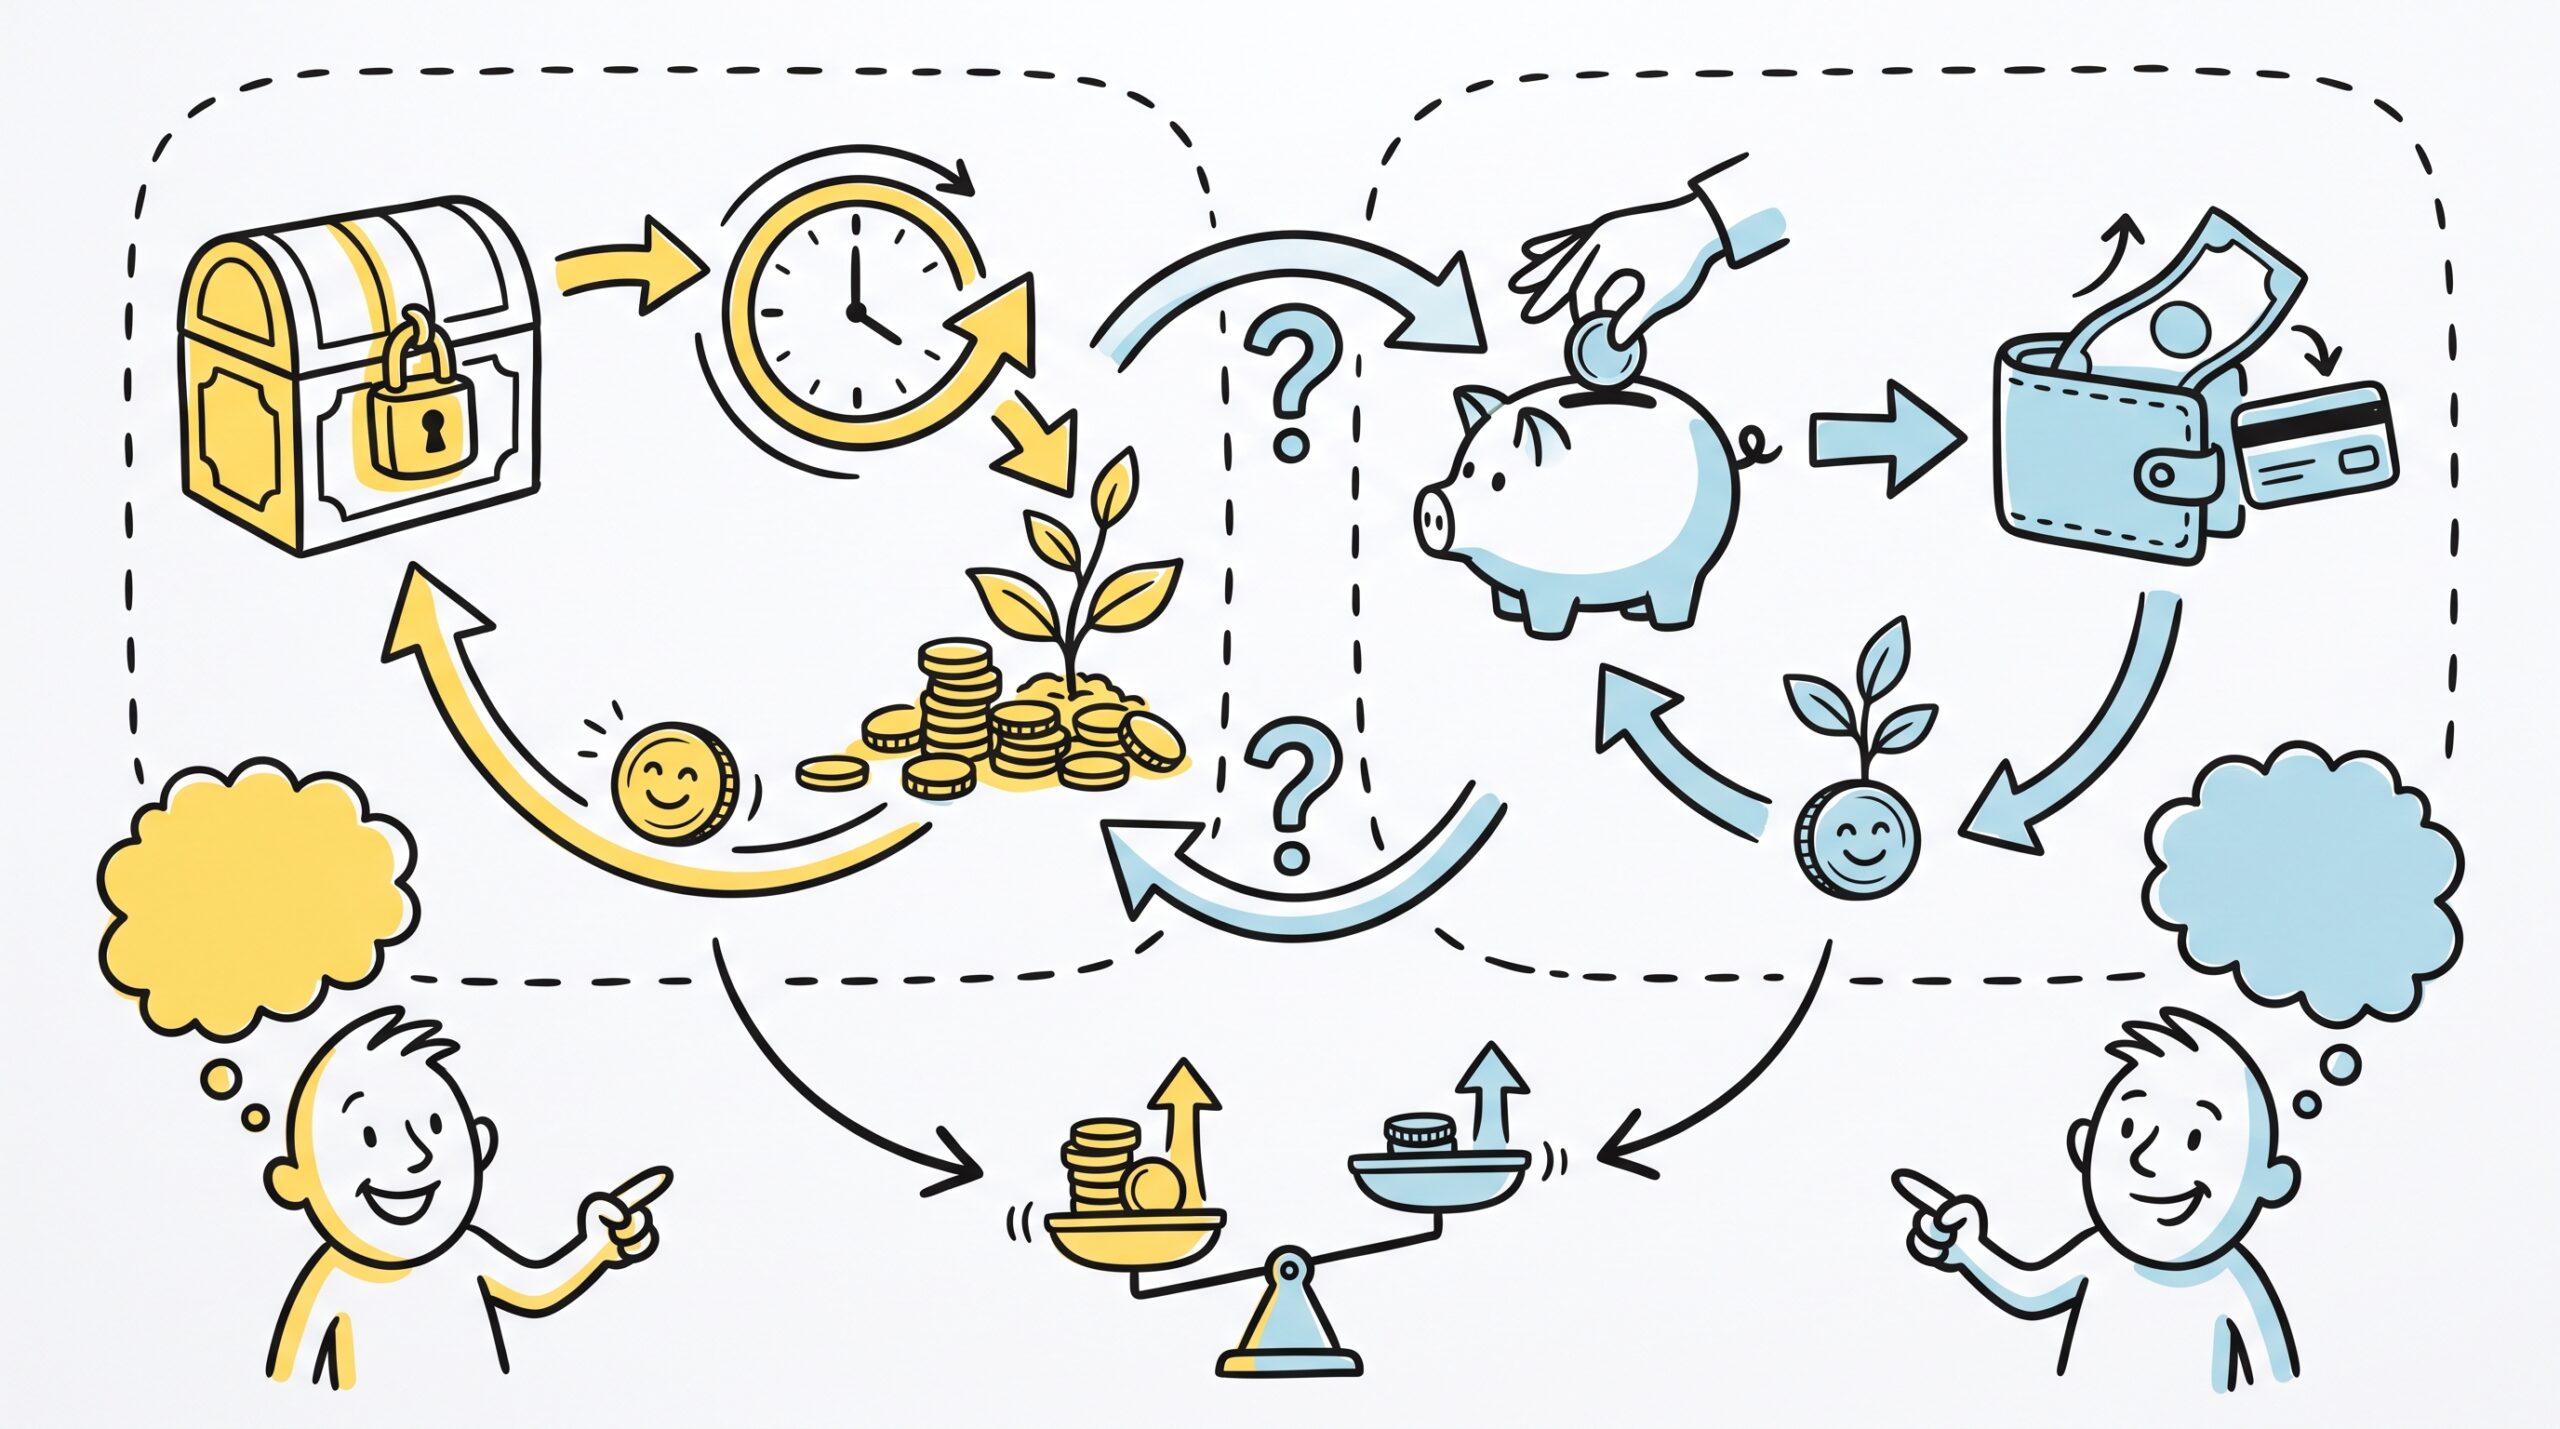
Если у тебя появилась свободная сумма и ты хочешь хотя бы немного защитить её от инфляции, первое, что приходит в голову, — положить деньги в банк. Но там сразу два похожих инструмента: вклад и накопительный счёт. Чтобы понять, что лучше — вклад или накопительный счёт, смотри не только на проценты, а на то, как ты будешь пользоваться деньгами. Если сумма лежит без дела и ты точно знаешь, что не тронешь её несколько месяцев — бери вклад: ставка там обычно выше и она зафиксирована. Если планируешь откладывать понемногу или не уверен, когда понадобится резерв, — выбирай накопительный счёт, хотя банк и вправе изменить его условия в любой момент.
Вклад — это договор на срок
Вклад, или депозит, — это когда ты отдаёшь банку деньги на конкретный срок: три, шесть или двенадцать месяцев. За это банк платит тебе проценты. Главное преимущество вклада — фиксация условий. Если вы договорились на определённую ставку, она не изменится до конца срока, даже если Центробанк резко скорректирует ключевую. Сейчас, например, ключевая ставка составляет 14,00% годовых, но это не значит, что банк предложит тебе именно такой процент. Каждая кредитная организация устанавливает свои тарифы, поэтому перед открытием сверяй цифры на сайте банка или в разделе «Вклады» на Банки.ру.
Вклад учит дисциплине. Досрочно забрать деньги можно, но тогда банк, скорее всего, пересчитает всё по минимальной ставке или лишит процентов вовсе. Это справедливо: банк рассчитывал, что деньги останутся у него на заявленный период, и если ты меняешь правила игры, он теряет запланированную ликвидность. Поэтому вклад — это инструмент для чётких целей: отложил на ремонт, отпуск или крупную покупку, которую точно не сделаешь раньше времени.
Бывают вклады с пополнением и без, с ежемесячной капитализацией процентов и с выплатой в конце срока. Капитализация означает, что проценты прибавляются к телу вклада каждый месяц, и в следующем периоде проценты начисляются уже на увеличенную сумму. Это выгоднее простой выплаты в конце, особенно на длинных сроках. Но даже с возможностью пополнения вклад остаётся замороженным продуктом: доступ к основной сумме появится только после окончания договора. Иногда банки устанавливают минимальную сумму входа, и если у тебя меньше — придётся искать другой вариант.
Накопительный счёт — деньги под рукой
Накопительный счёт работает почти как обычная дебетовая карта: деньги лежат на счёте, а банк начисляет проценты на остаток. Ты можешь пополнить его завтра, снять послезавтра или перевести на другую карту — и никаких штрафов за это не будет. Уже начисленные проценты обычно не сгорают. Это удобно, если ты копишь подушку безопасности или откладываешь часть зарплаты каждый месяц.
Зато ставка по такому счёту обычно ниже, чем по вкладу, и банк может изменить её в одностороннем порядке. Сегодня одна цифра, через квартал — другая. Никаких гарантий, как при фиксированном депозите. Также часто действует лимит: повышенный процент начисляется только на сумму до определённого порога, а всё, что сверху, копится под базовую ставку или вообще без процентов. Многие банки предлагают открыть такой счёт за пару минут в мобильном приложении, привязав его к дебетовой карте. Иногда для получения максимальной ставки нужно соблюдать дополнительные условия — например, тратить по карте определённую сумму в месяц. Если не выполнишь, процент упадёт до минимального.
Главное здесь — не поддаться искушению потратить деньги на импульсивные покупки. Поскольку средства всегда под рукой, соблазн снять их на «вот это нужное» выше, чем с вкладом, где для доступа нужно закрыть договор и осознанно пойти на потерю процентов.
Вклад или накопительный счёт: сравнение
Сейчас, когда ключевая ставка ЦБ находится на уровне 14,00% годовых, банки обновляют линейки вкладов и накопительных счетов особенно активно. Высокая ставка рефинансирования обычно ведёт к росту процентов по депозитам, но конкретные цифры зависят от политики каждого банка. Поэтому не полагайся на старые обзоры — смотри актуальные условия непосредственно перед открытием. А чтобы не путаться между инструментами, сведём их в таблицу.
| Вариант | Кому подходит | На что смотреть |
|---|---|---|
| Вклад | Есть сумма, которая точно не понадобится весь срок договора; нужна предсказуемость дохода | Фиксация ставки на весь срок, условия досрочного закрытия, возможность пополнения, минимальная сумма входа, наличие капитализации |
| Накопительный счёт | Копишь понемногу или не знаешь, когда понадобятся деньги; нужна мгновенная ликвидность | Условия изменения ставки, лимиты на сумму под повышенный процент, отсутствие комиссий за снятие и пополнение, дополнительные требования для максимальной ставки |
Выбирать между вкладом и накопительным счётом стоит исходя из своих целей, а не из рекламных баннеров. Разница в паре процентных пунктов годовых не компенсирует ситуации, когда тебе срочно нужны деньги, а они застряли в депозите до следующего года.
Чек-лист: как не ошибиться
Перед тем как нажать кнопку «Открыть», пробегись по этим пунктам:
- Зафиксирована ли ставка? На вкладе обычно да — это главный плюс. На накопительном счёте банк вправе её поменять в любой момент, поэтому смотри, есть ли хотя бы временная акция с фиксацией на месяц-два.
- Есть ли штраф за досрочный выход? Вклад почти всегда обнуляет или сильно режет проценты при закрытии раньше срока. На накопительном счёте такого штрафа нет — деньги остаются твоими в полном объёме.
- Можно ли пополнять? Накопительный счёт всегда открыт для пополнения. Вклад — смотри по договору: далеко не все депозиты разрешают докладывать деньги без смены условий или открытия нового счёта.
- Покрывается ли продукт АСВ? Убедись, что банк участвует в системе страхования вкладов. Государство гарантирует возмещение до 1,4 млн ₽ на одного человека в одном банке — и это касается обоих инструментов.
- Когда тебе понадобятся деньги? Если ответ «не знаю» или «может завтра» — выбирай накопительный счёт. Если точно знаешь дату, до которой деньги не нужны, — сравнивай вклады и выбирай самый понятный по условиям.
Вопрос-ответ
Можно ли потерять деньги на вкладе или накопительном счёте?
Если банк лицензирован и участвует в системе страхования АСВ, твои деньги застрахованы государством до 1,4 млн ₽ на одного вкладчика в одном банке. Это работает и для вкладов, и для накопительных счетов. Главное — не держать в одном банке сумму, превышающую этот лимит, и проверять наличие лицензии до открытия счёта.
Что будет, если закрыть вклад раньше срока?
Банк пересчитает начисленные проценты по минимальной ставке или вообще не заплатит их. Твои собственные вложенные деньги он вернёт, но дохода не получишь. Именно поэтому не стоит класть на вклад деньги, которые могут понадобиться в любой момент, даже если ставка заманчиво высокая.
Вклад или накопительный счёт: что лучше для начинающего?
Если ты только начинаешь собирать сбережения и ещё не привык откладывать, начни с накопительного счёта. Он даёт привычку копить без страха, что деньги внезапно понадобятся. Когда подушка безопасности собрана и у тебя появляется сумма на конкретную цель через полгода-год — тогда смотри на вклады. Не гонись за процентами ради процентов: лучше заработать меньше, но сохранить спокойствие и доступ к резерву.
Коротко
- Вклад замораживает деньги на срок, но даёт фиксированную ставку. Подходит для чётких финансовых целей, когда точно знаешь дату, до которой деньги не понадобятся.
- Накопительный счёт оставляет деньги доступными в любой момент и не штрафует за снятие. Удобен для постепенного копления и подушки безопасности.
- Досрочное закрытие вклада обычно обнуляет или сильно срезает проценты.
- Ставки по накопительным счетам банк может менять односторонне, а повышенный процент часто действует только до определённого лимита.
- Перед открытием любого продукта проверяй участие банка в системе страхования АСВ и помни про лимит в 1,4 млн ₽ на одного человека в одной организации.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами: