
Обновлено: 23 сентября 2026 г.
Капитализация процентов — это когда банк не выдаёт тебе заработанные проценты на руки, а добавляет их к сумме вклада. В следующем месяце проценты начисляются уже на эту увеличенную сумму, поэтому доход немного растёт. Если тебе не нужен регулярный доход прямо сейчас, такой вклад обычно выгоднее обычной выплаты на карту.
Как это работает: от яблони к снежному кому
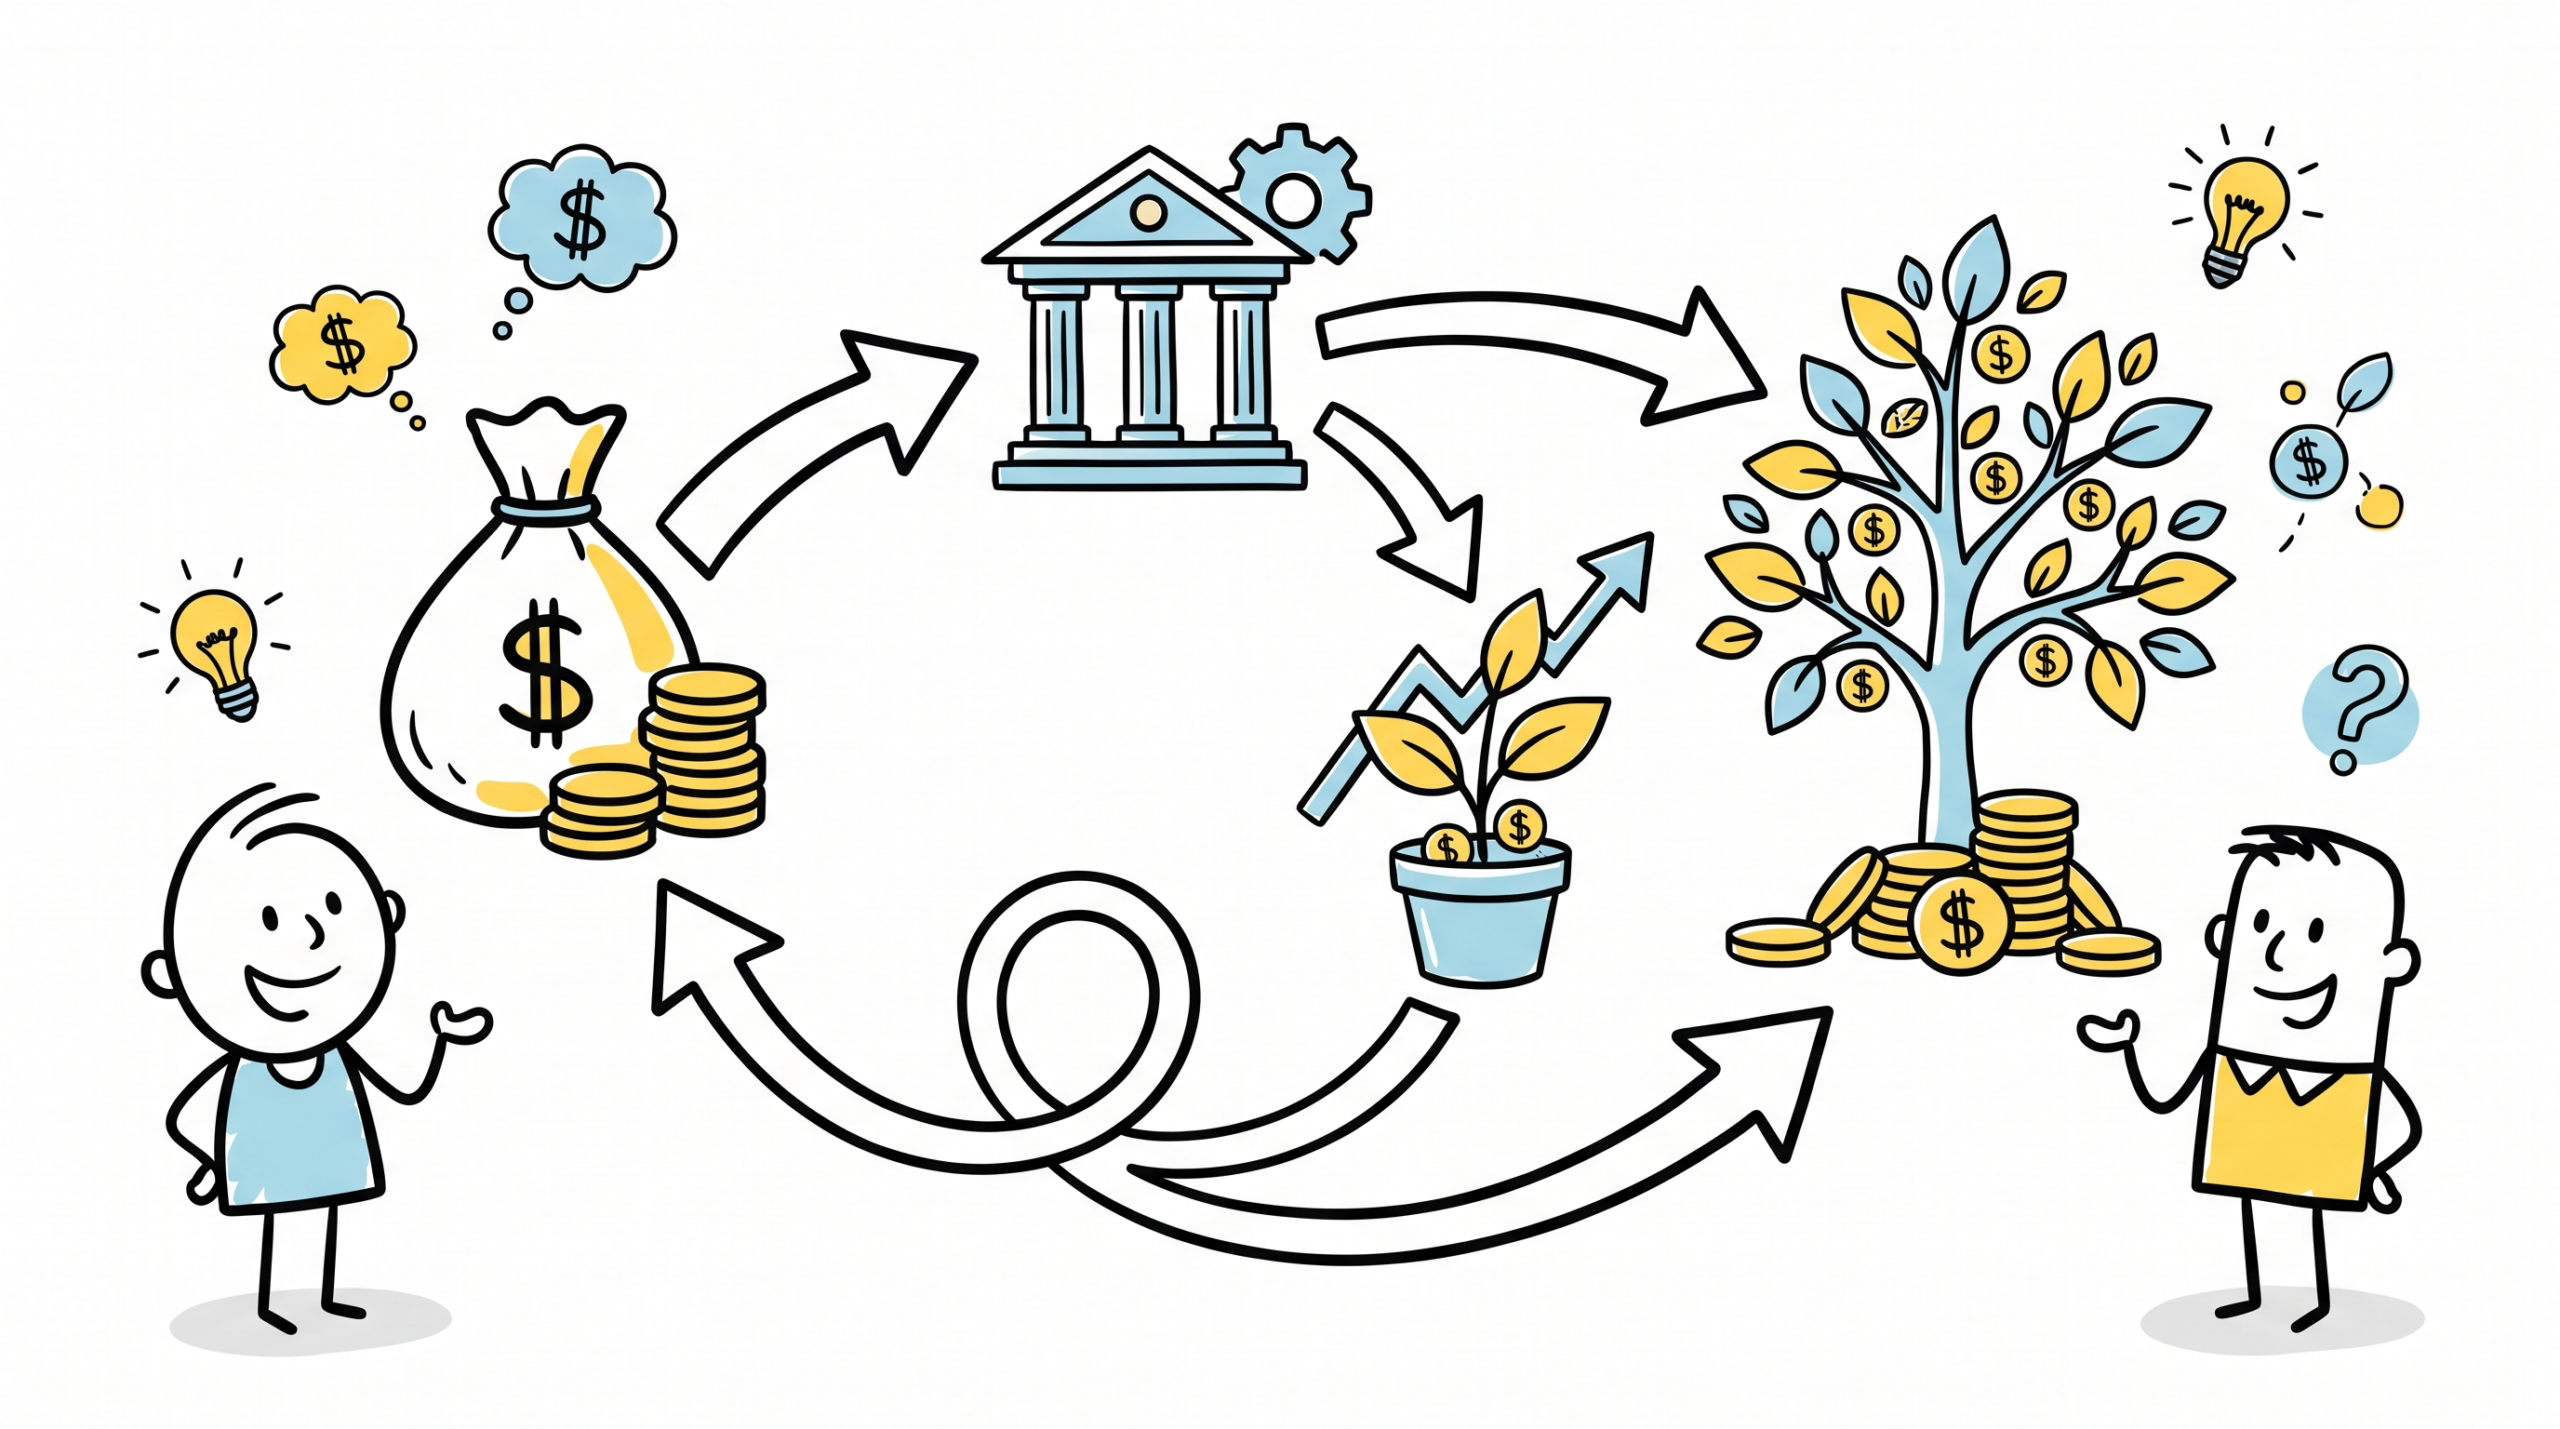
Представь, что ты посадил яблоню. Осенью собрал урожай, но вместо того чтобы съесть все яблоки, оставил часть на ветках — они превратились в новые побеги. На следующий год плодов будет больше, потому что дерево выросло за счёт прошлого урожая.
С деньгами происходит то же самое. Итак, капитализация процентов — что это на практике? Банк начисляет проценты за первый месяц и прибавляет их к твоей основной сумме. Во втором месяце проценты считаются уже от этой новой, увеличенной суммы. В третьем — от ещё большей, и так далее. Получается доход на доход, или эффект сложных процентов.
Важный нюанс: в первые месяцы прирост кажется крошечным, потому что проценты считаются от небольшой суммы. Но к концу срока вклад растёт заметно быстрее, как снежный ком, который катится с горы. На коротких сроках вроде одного-двух месяцев ты едва увидишь разницу, а вот на полгода-год она станет ощутимой. Именно поэтому капитализация процентов — что это простыми словами? Это способ заставить деньги работать на тебя чуть интенсивнее, без дополнительных вложений с твоей стороны.
С капитализацией или выплатой на карту: что выбрать
Не всем удобно, когда деньги заморожены внутри вклада. Вклад с капитализацией — это про долгосрочную дисциплину: ты видишь результат только в день закрытия, зато этот результат чуть выше. Вклад с ежемесячной выплатой — это про поток: каждый месяц на карту приходит фиксированная сумма, которую можно потратить или отложить отдельно.
Выбирая между ними, смотри не только на процент в баннере, но и на свою реальную потребность в деньгах. Если у тебя есть стабильный доход от работы и эти сбережения — просто подушка, которая лежит про запас, капитализация логичнее. Если же вклад должен приносить деньги на текущие расходы прямо сейчас, ежемесячная выплата предпочтительнее.
| Вариант | Кому подходит | На что смотреть |
|---|---|---|
| Вклад с капитализацией | Деньги не нужны в ближайшие месяцы, хочешь максимизировать доход к концу срока | Периодичность капитализации (ежемесячная выгоднее ежегодной), условия досрочного закрытия, скрытые комиссии |
| Вклад с ежемесячной выплатой на карту | Нужен регулярный доход прямо сейчас — на продукты, подписки или отдельную копилку | Реальная ставка после налогов, удобство вывода, можно ли забрать вклад без потерь |
| Банки.ру — Вклады | Выбираешь между десятками банков и не хочешь проверять каждый сайт | Актуальные предложения на площадке, фильтры по капитализации и срокам |
Если не хочешь копаться на десятках сайтов банков, используй агрегаторы. На площадке Банки.ру — Вклады собраны актуальные предложения, где можно сравнить условия разных банков в одном окне и выбрать подходящую периодичность капитализации.
Чек-лист перед открытием вклада
Капитализация — полезная опция, но у неё есть нюансы. Проверь эти пункты, прежде чем подписывать договор:
- Периодичность начисления. Бывает ежемесячно, ежеквартально или раз в год. Чем чаще банк добавляет проценты к сумме, тем выше итоговый доход. На годовом горизонте разница между ежемесячной и ежегодной капитализацией может оказаться заметной.
- Условия досрочного закрытия. Если сорвёшься и заберёшь деньги раньше срока, часто теряешь все начисленные проценты. Иногда штраф касается даже части основной суммы. Некоторые банки позволяют снять деньги без потерь, но при этом обнуляют капитализацию — всё начинается сначала.
- Возможность пополнения. Если планируешь докладывать деньги, уточни, идут ли они в общую капитализируемую базу или считаются отдельным вкладом со своей ставкой.
- Автопролонгация. Уточни, продлевается ли вклад автоматически по окончании срока и на каких условиях — иногда по пролонгации ставка ниже, чем при открытии. Лучше поставить напоминание за неделю до окончания срока, чтобы решить: продлевать, выводить или переложить в другой банк.
- Скрытые комиссии. Банк может показывать красивую ставку с капитализацией, но одновременно брать плату за обслуживание счёта или SMS. Смотри на итоговый доход к концу срока в калькуляторе на сайте банка, особенно если открываешь вклад через мобильное приложение.
- Налоги. Если общий доход по всем вкладам превышает установленный законом лимит, нужно будет заплатить налог. Это касается и вкладов с капитализацией. Точный размер вычета и ставку проверяй в Налоговом кодексе или на сайте ФНС.
Главный подводный камень
Многие воспринимают капитализацию процентов как способ разбогатеть. На практике разница между вкладом с капитализацией и обычным за год на небольших суммах — это скромный бонус, а не революция в бюджете. Это приятная добавка, но не повод перекладывать последние деньги во вклад, который нельзя трогать.
Сейчас ключевая ставка Банка России — 14,00% годовых (данные cbr.ru на 22.09.2026). Это ориентир, по которому банки выстраивают свои депозитные ставки. Но конкретные условия по вкладам с капитализацией каждый банк устанавливает сам, и они редко совпадают с ключевой ставкой один к одному. Поэтому не ведись на рекламную цифру в баннере — всегда считай итоговый доход в калькуляторе на сайте конкретного банка. Сравни сумму на входе и на выходе: именно она покажет реальную выгоду.
Вопрос-ответ
Можно ли забрать проценты до конца срока?
При классической капитализации — нет, они прибавлены к вкладу и заморожены до окончания договора. Если снимешь деньги досрочно, часто теряешь все начисленные проценты, а иногда и часть основной суммы. Перед подписанием обязательно читай условия досрочного закрытия.
Какая периодичность капитализации выгоднее: ежемесячная или ежегодная?
Чем чаще, тем лучше. При ежемесячной капитализации проценты присоединяются к сумме каждый месяц, и каждый следующий месяц считается от большей базы. При ежегодной — эффект сложных процентов накапливается только раз в год, итоговый доход будет ниже.
Нужно ли платить налог с процентов по вкладу?
Да, если общий доход по всем вкладам превышает установленный законом лимит. Это касается и вкладов с капитализацией. Точный размер вычета и ставку проверяй в Налоговом кодексе или на сайте ФНС.
Коротко
- Капитализация процентов — это прибавление начисленных процентов к сумме вклада, чтобы в следующем периоде проценты считались с большей суммы.
- Выгоднее всего на сроках от полугода и дольше; на один-два месяца эффект почти не заметен.
- Подходит, если тебе не нужен регулярный доход прямо сейчас и ты готов оставить деньги до конца срока.
- Перед открытием проверяй периодичность капитализации, условия досрочного закрытия и итоговый доход в калькуляторе банка.
- Не ведись на рекламную ставку в баннере — считай итоговую сумму к концу срока самостоятельно.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами: