
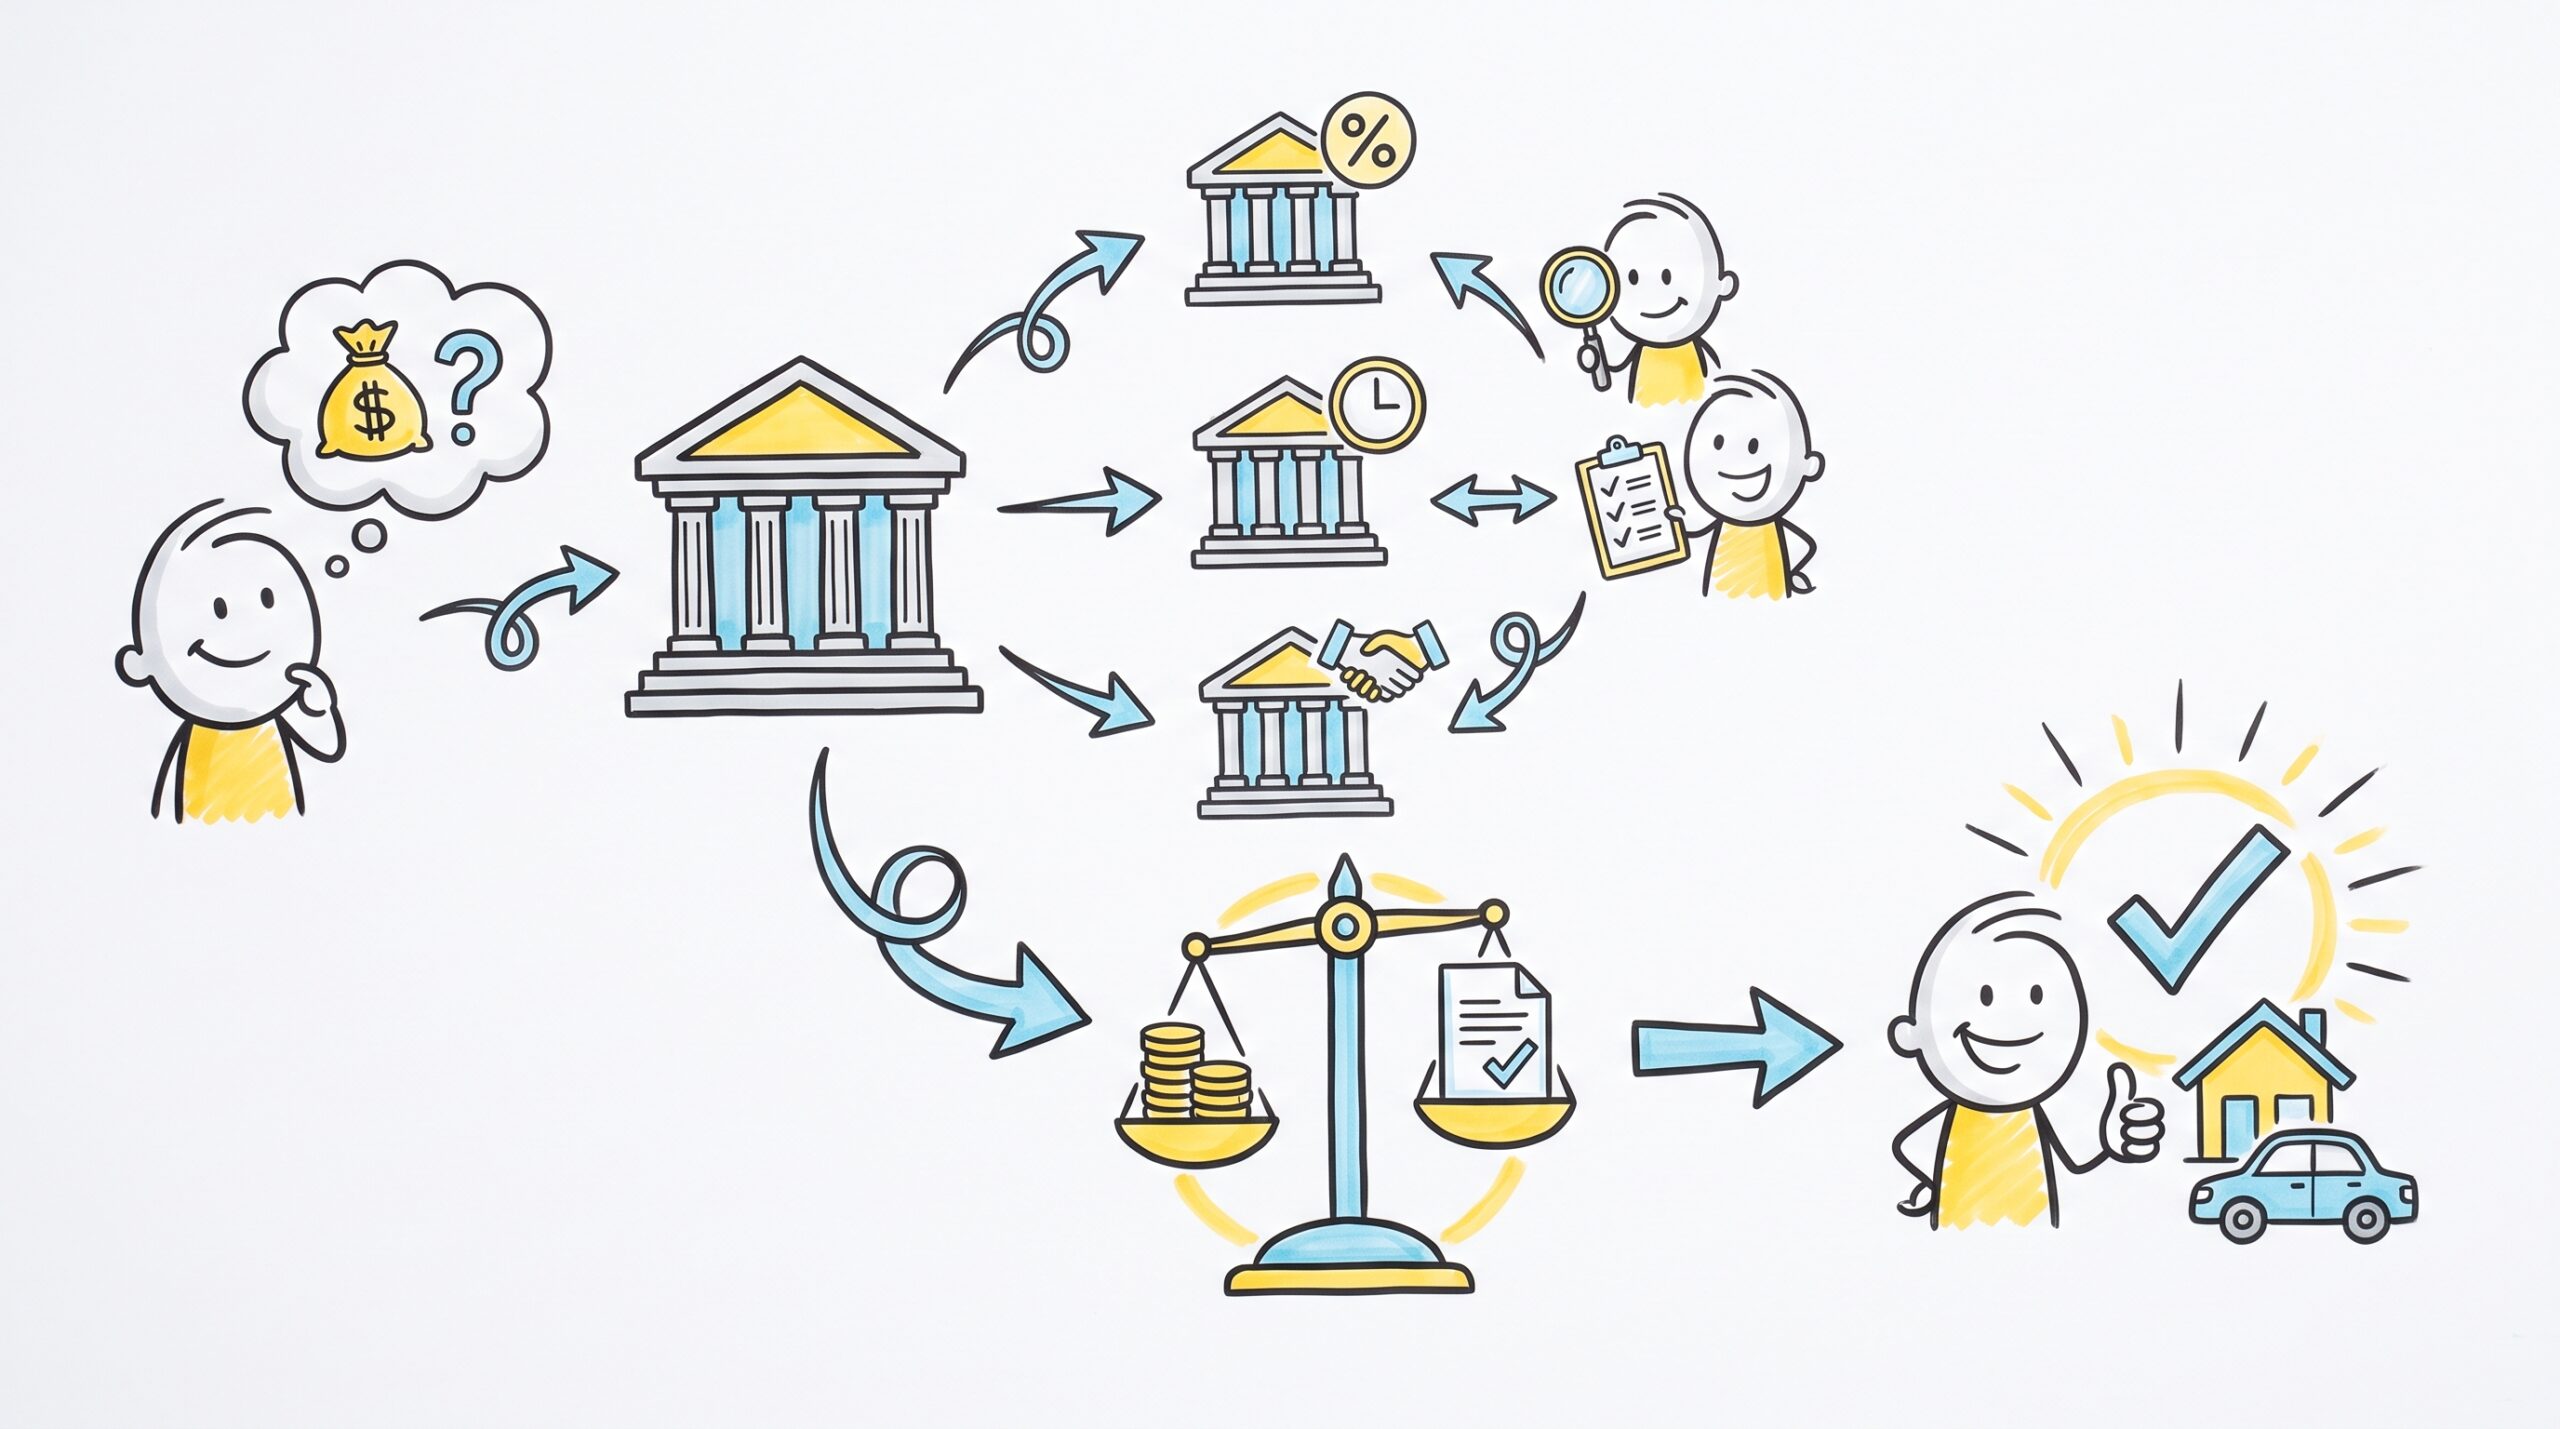
Выбирать банк по рекламному баннеру — всё равно что покупать машину по цвету. Красиво, но ездить будет дорого. Давай разберёмся, на что реально смотреть при выборе потребительского кредита, и как не попасть на скрытые платежи.
Не ведись на цифры с рекламного щита
На больших плакатах часто красуется ставка «от X% годовых». Это не ложь, но и не правда в полном смысле. Эту цифру получают идеальные клиенты: с высоким официальным доходом, чистой кредитной историей, без текущих долгов и желательно с зарплатной картой этого же банка. Если ты не попадаешь в этот портрет, реальная ставка будет выше.
Условно, банк пишет на сайте «ставка от 9%». Тебе же могут одобрить, например, 16% или даже 19%. Это не обман — просто так работает риск-менеджмент. Чем меньше банк уверен, что ты вернёшь деньги, тем дороже ему стоит риск, и тем выше процент. Поэтому первое правило: не сравнивай кредиты по рекламной строке. Она нужна, чтобы ты зашёл на сайт, а не чтобы показать реальную цену.
ПСК — единственный честный показатель
Есть величина, которую банк по закону обязан указывать крупным шрифтом вверху договора, — полная стоимость кредита (ПСК). Она включает не только проценты, но и все обязательные комиссии, страховки, если они навязаны как условие получения денег, и другие платежи в пользу банка.
Именно ПСК показывает, сколько кредит обойдётся тебе по факту. Например, номинальная ставка может быть условно 11% годовых, а ПСК — 16%. Разница возникает из-за ежемесячных комиссий за обслуживание или обязательной страховки жизни. Когда смотришь предложения разных банков, сравнивай именно ПСК. Если в одном месте ставка 10%, а в другом 12%, но у первого ПСК 18%, а у второго — 14%, выгоднее второй вариант.
Где брать: крупный банк, региональный или онлайн
Не существует одного лучшего банка для всех. Есть разные типы игроков, и каждый подходит под свою ситуацию.
Крупный федеральный банк
- Кому подходит: тем, у кого стабильный официальный доход, хорошая кредитная история, кто ценит личное присутствие и бумажные договоры.
- Плюсы: огромная сеть отделений, привычное мобильное приложение, реже навязывают сомнительные опции, чёткая репутация.
- Минусы: жёсткие требования к заёмщику, ставки часто выше, чем у онлайн-конкурентов, больше бюрократии и справок.
Региональный банк
- Кому подходит: жителям конкретного региона, зарплатным клиентам этого банка, тем, кто уже давно с ним работает.
- Плюсы: иногда более лояльное отношение к доходу, персональный подход в местном отделении, акции для своих.
- Минусы: мало отделений за пределами региона, приложение может быть неудобным, условия иногда меняются резко и не в твою пользу.
Онлайн-банк или цифровая платформа
- Кому подходит: тем, кто уверенно пользуется смартфоном, ценит скорость и готов обходиться без личного визита.
- Плюсы: оформление за 10–15 минут без очередей, часто более низкие ставки за счёт экономии на офисах, удобное управление кредитом в приложении.
- Минусы: сложно решить спорный вопрос, если что-то пошло не так; активные продажи дополнительных услуг через колл-центр; не все готовы работать с банком, у которого нет отделения за углом.
Если ты зарплатный клиент крупного банка — начни с него, там могут дать скидку. Если доход неофициальный или небольшой — смотри в сторону онлайн-игроков, они чаще используют альтернативные способы оценки платёжеспособности.
Почему тебе дадут другую ставку
Когда ты подаёшь заявку, банк запускает скоринг — автоматическую проверку твоей надёжности. Алгоритм смотрит на возраст, регион, стаж на последнем месте работы, количество действующих кредитов, просрочки и даже частоту запросов в БКИ.
Если алгоритм видит риск, он предлагает более высокую ставку или отказывает. Например, условно, при одной и той же сумме кредита клиент с чистой историей получит ставку 12%, а клиент с парой просрочек пять лет назад — 19%. Или тебе одобрят меньшую сумму, чем ты просил. Это нормальная практика. Поэтому не обижайся на банк, а лучше заранее проверь свою кредитную историю через госуслуги или бюро. Вдруг там остались ошибки или чужие долги, которые портят твой профиль.
Страховки и комиссии: что навязывают и как отказаться
Почти всегда при оформлении кредита тебе предложат страховку: жизни, здоровья, от потери работы. Иногда говорят, что без неё не одобрят. Это не всегда правда. По закону страхование жизни при потребительском кредите — добровольное. Но есть нюанс: банк может поднять ставку, если ты откажешься.
Что делать? Считай. Условно, страховка стоит 8% от суммы кредита, но снижает ставку на 3 процентных пункта. Иногда выгоднее взять кредит без страховки и с более высокой ставкой, потому что переплата по процентам окажется меньше, чем стоимость полиса. А иногда — наоборот. Всё зависит от конкретных цифр в твоём договоре.
Также смотри на комиссии. Некоторые банки до сих пор прячут плату за выдачу кредита, за обслуживание счёта или за рассмотрение заявки. Всё это должно быть в ПСК. Если видишь странные строки в договоре — спрашивай, за что платишь. Не стесняйся задавать вопросы менеджеру: ты берёшь деньги, и тебе важно знать цену.
Как не испортить кредитную историю при выборе
Каждая поданная заявка в банк — это запрос в бюро кредитных историй (БКИ). Если ты за неделю отправил 8 заявок в разные банки, в твоей истории появляется восемь запросов. Следующий банк увидит это и подумает: этот человек отчаянно ищет деньги, значит, с ним рискованно связываться. Одобрят меньше или вообще откажут.
Как искать выгодное предложение, не убивая свою КИ? Используй предварительные калькуляторы и сервисы предварительного одобрения на сайтах банков. Это «мягкий» запрос, он не оставляет след в БКИ. Сначала посмотри, кто готов дать деньги и на каких условиях, а потом отправляй одну-две полноценные заявки в подходящие банки.
Чек-лист перед подачей заявки
Прежде чем нажать кнопку «Подать заявку» или пойти в отделение, пробегись по этому списку:
- Убедись, что доход стабилен последние 3–6 месяцев. Банк это проверит.
- Закажи выписку из БКИ — убедись, что нет ошибок или забытых просрочек.
- Сравни ПСК, а не только ежемесячный платёж. Мелкий платёж на долгий срок — это огромная переплата.
- Уточни, можно ли погасить кредит досрочно без штрафов и ограничений.
- Посмотри хотя бы три предложения от разных типов банков, а не бери первое попавшееся.
- Подготовь справку о доходах или проверь, одобряет ли банк кредит по двум документам.
- Прочитай договор целиком, особенно мелкий шрифт про штрафы, комиссии и страховки.
Срок и сумма: не бери больше, чем нужно
Банк часто одобряет больше, чем ты просил. Это не повод радоваться. Чем больше сумма и чем длиннее срок, тем больше переплата. Условно, кредит на три года может обойтись на треть дешевле, чем на пять, даже если ежемесячный платёж в первом случае выше.
Бери ровно столько, сколько нужно для конкретной цели. А срок выбирай минимальный, при котором платёж не съедает больше 30–40% твоего дохода. Иначе жизнь превратится в попытки свести концы с концами, и любой форс-мажор — болезнь, поломка машины — выбьет из колеи.
Вопросы и ответы
Можно ли взять потребительский кредит без страховки?
Да, если банк не сделал её обязательным условием одобрения. Но иногда без страховки ставка выше. Пересчитай ПСК в обоих вариантах и выбери дешевле.
Что делать, если в банках отказывают?
Проверь кредитную историю на ошибки. Возможно, у тебя высокая долговая нагрузка — тогда стоит погасить часть текущих кредитов и подать заявку через пару месяцев. Не пытайся закрыть пробел микрозаймами — это ухудшит ситуацию в разы.
Влияет ли количество заявок на вероятность одобрения?
Да. Много запросов в БКИ за короткий срок пугают банки. Используй предварительные калькуляторы без жёсткой проверки истории.
На какой срок лучше брать кредит?
На минимально комфортный. Чем короче срок, тем меньше переплата. Главное — чтобы ежемесячный платёж не превращал жизнь в выживание.
Коротко
- Сравнивай не ставки на баннерах, а ПСК — это реальная цена кредита.
- Выбирай банк под свой профиль: крупный — для консерваторов со стабильным доходом, онлайн — для тех, кто ценит скорость и низкие проценты.
- Не спами заявками во все банки подряд — портится кредитная история.
- Читай договор целиком, особенно пункты про страховки, комиссии и досрочное погашение.
- Бери ровно нужную сумму и на минимальный срок, который не ломает твой бюджет.