
Обновлено: 23 сентября 2026 г.
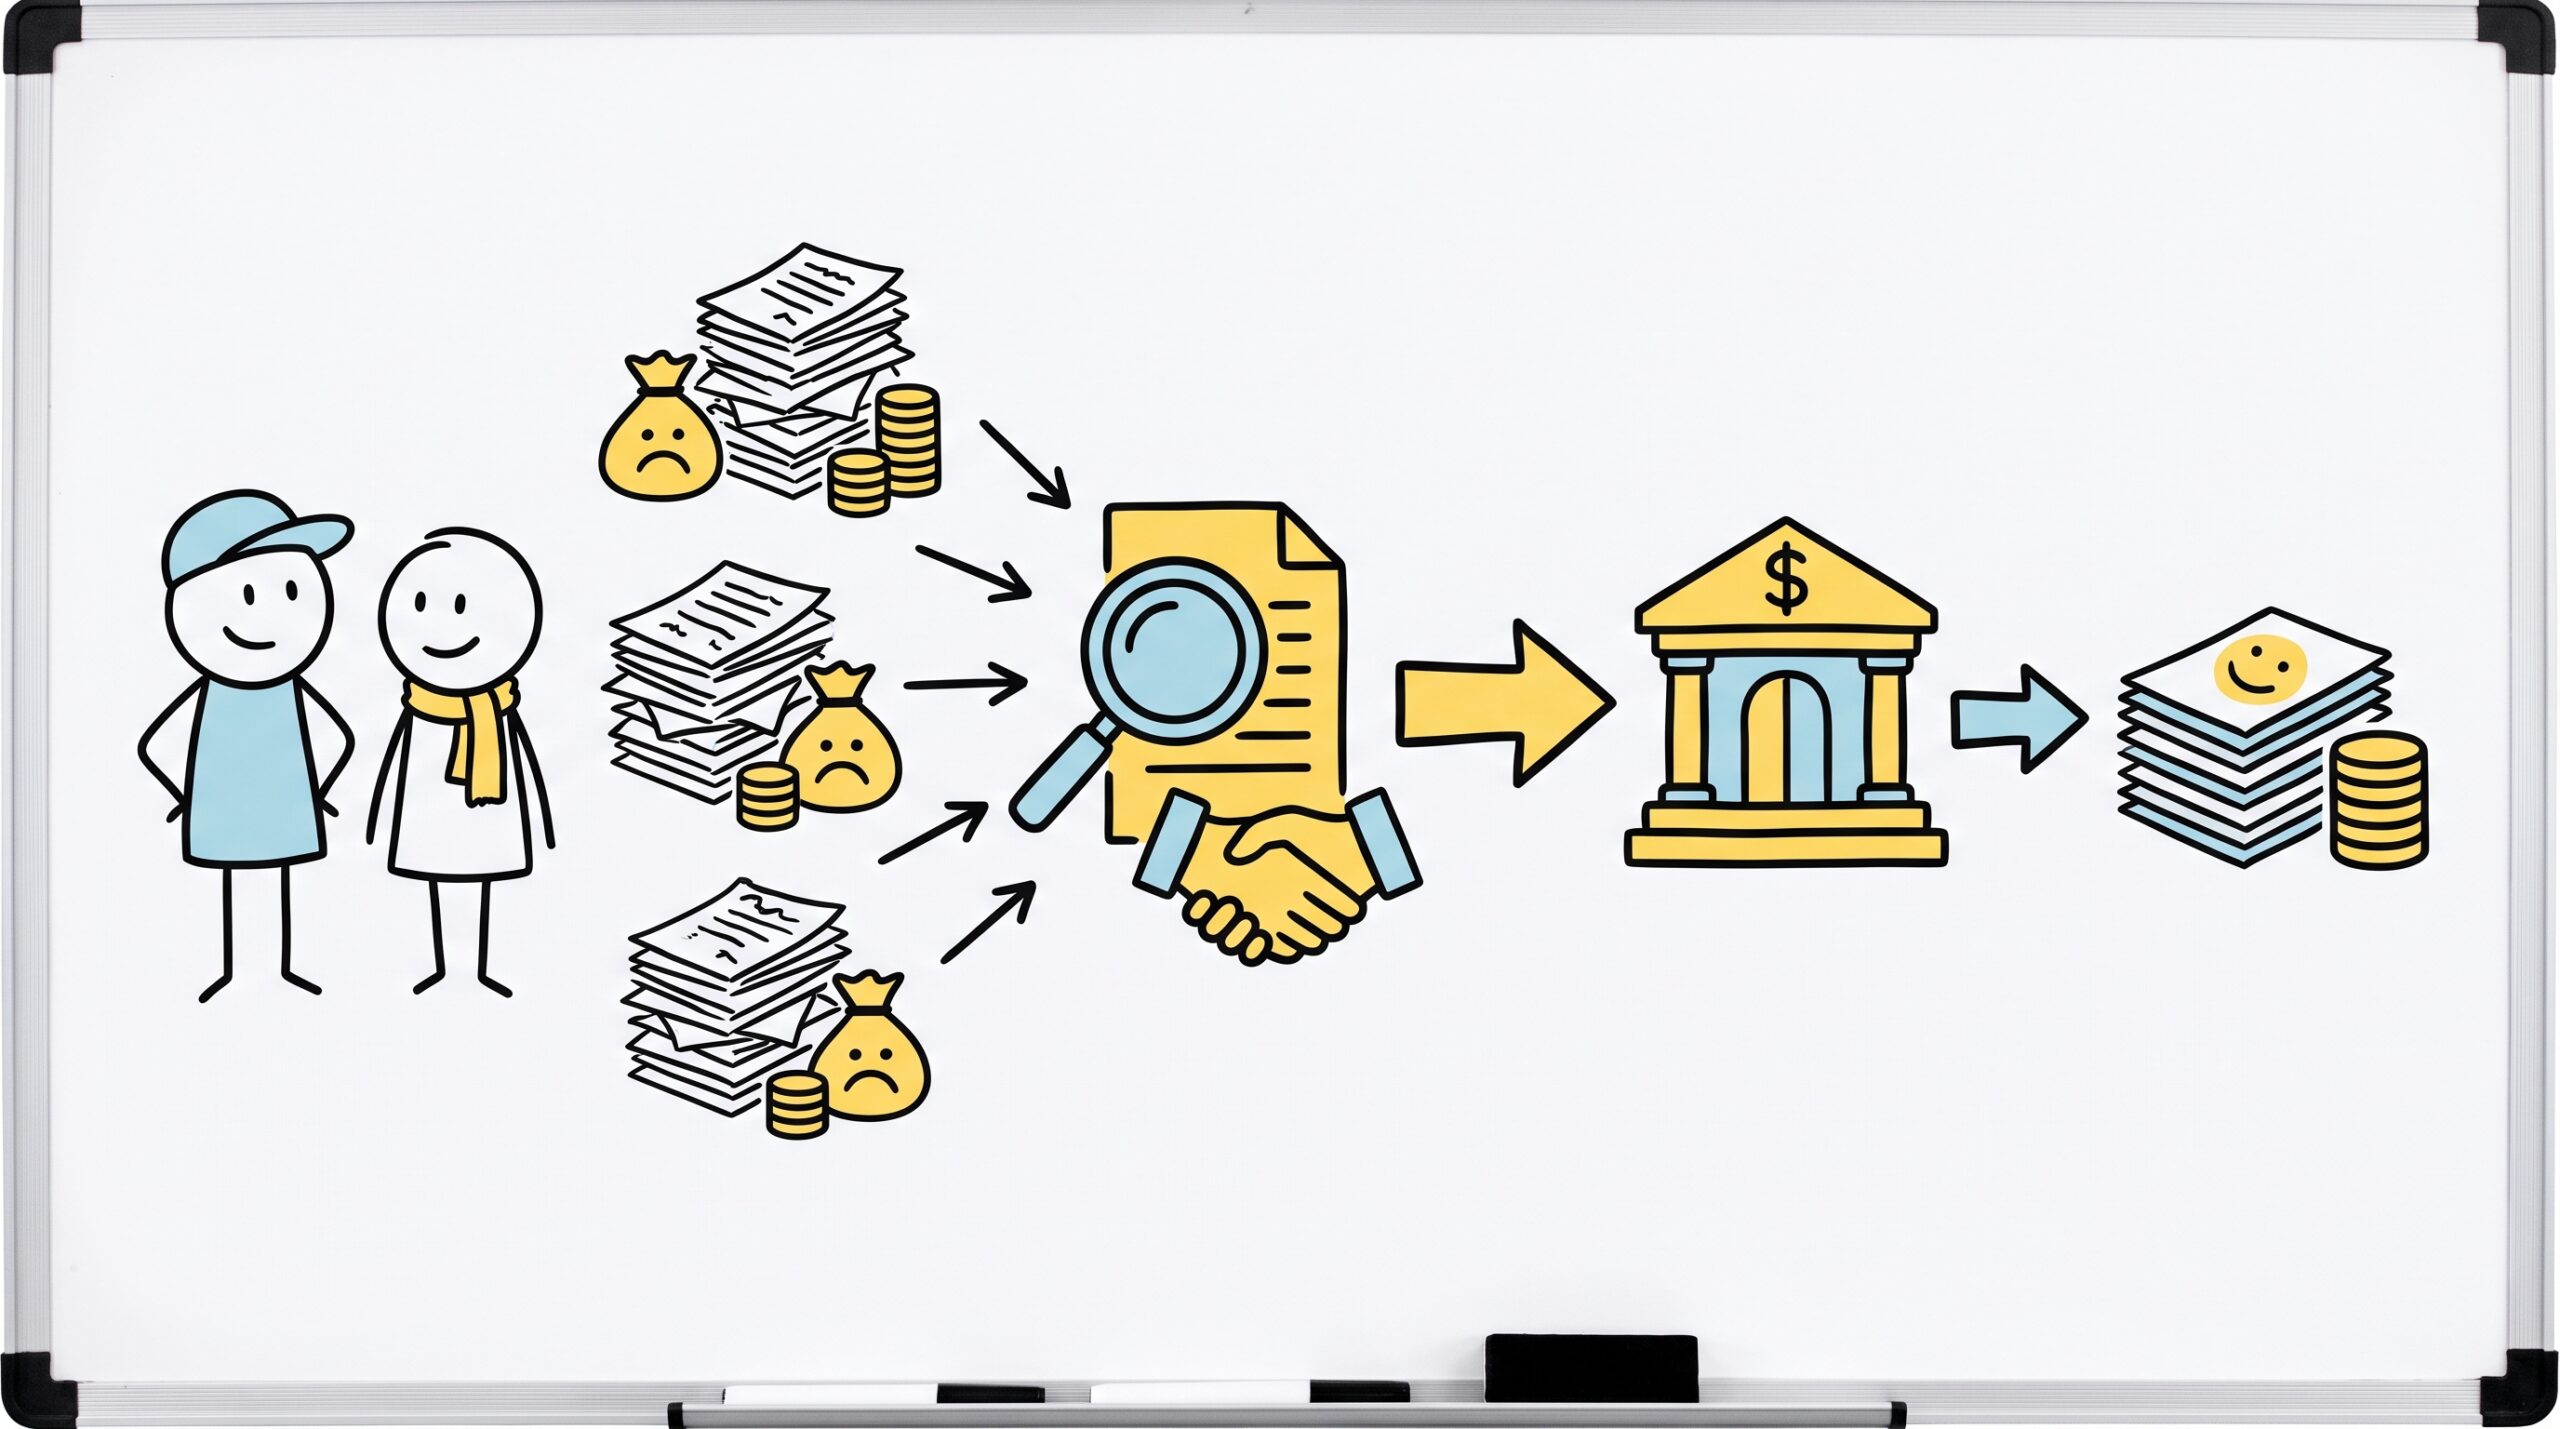
Объединить все кредиты в один можно через рефинансирование: берёшь новый кредит и закрываешь им старые долги. После этого у тебя останется один платёж в месяц, одна дата списания и один банк вместо пяти приложений. Главное — убедиться, что новая сделка действительно дешевле текущей, иначе ты просто перекинешь долги с места на место.
Сначала проверь: нужно ли тебе объединение
Не гонись за идеей ради идеи. Если ты взял кредиты год назад под низкую ставку, а сейчас ключевая ставка ЦБ — 14,00% годовых, новый договор может оказаться даже дороже. Банку выгодно привлечь тебя как клиента, но твоя задача — снизить переплату, а не помочь банку нарастить портфель.
Смысл точно есть, если у тебя несколько мелких долгов с высокими ставками — например, кредитные карты, рассрочки или микрозаймы. Они обычно сильно дороже потребительских кредитов. Если же все текущие займы и так под ставки близкие к рыночным, объединение может не дать экономии.
Также забудь про объединение, если у тебя есть текущие просрочки или доход скачет. Банк увидит риски, откажет или предложит ставку выше той, что у тебя сейчас. В этом случае сначала приведи бюджет в порядок, закрой микрозаймы, если они есть, и возвращайся к вопросу позже.
Чек-лист: когда объединение — хорошая идея
- У тебя два кредита и больше, причём хотя бы один из них дорогой (карта, микрозайм или рассрочка).
- У тебя стабильный доход и чистая кредитная история без текущих просрочек.
- Ты готов потратить время на сбор документов и изучение договоров.
- Новый ежемесячный платёж не вырастет, а переплата за весь срок станет меньше.
- Ты точно не планируешь потратить освободившиеся деньги на новые покупки.
Где взять кредит для объединения: смотри варианты
Когда решаешь, как объединить все кредиты в один, важно понимать: не любой кредит подойдёт. Есть целевые программы, где банк сам переводит деньги старым кредиторам, а есть кредиты наличными, где деньги попадают к тебе на счёт. Ниже — продукты, которые можно использовать для погашения старых долгов.
| Продукт | Кому подходит | На что смотреть |
|---|---|---|
| Совкомбанк «Прогресс» | Тем, кто хочет закрыть несколько кредитов одной суммой без залога | Возможность включить все текущие долги в одну заявку и условия одобрения |
| Альфа-Банк «Кредит наличными» | Кому нужна свобода действий: сам решаешь, какие кредиты гасить первыми | Ставку, ПСК и условия досрочного погашения без штрафов |
| Т-Банк «Кредит наличными» | Тем, кто хочет сам управлять деньгами и не предоставлять залог | Размер ежемесячного платежа и наличие скрытых комиссий |
| Т-Банк «Кредит под залог авто» | У кого есть машина и нужна крупная сумма на более выгодных условиях | Требования к авто, порядок оценки и риски при просрочке |
| Т-Банк «Кредит под залог недвижимости» | При большой сумме долга, когда без залога не одобряют нужную сумму | Полную стоимость кредита и последствия невыплаты |
| Альфа-Банк «Ипотека» | Только для рефинансирования ипотечного кредита, а не потребительских займов | Ипотеку не смешивают с кредитками — оформляй отдельно |
Обрати внимание: «Кредит на ремонт» от Альфа-Банка и «Автокредит» от Т-Банка — целевые продукты. Банк будет требовать подтвердить расходы, поэтому погасить ими старые кредиты не получится. Если нужна гибкость — выбирай кредит наличными. Если важна ставка и большая сумма — смотри на залоговые программы.
Пошаговая инструкция: как всё сделать правильно
Шаг 1. Собери данные по всем долгам. Зайди в каждое приложение или позвони в банки. Тебе нужны: сумма остатка долга, процентная ставка, ежемесячный платёж, дата последнего платежа и наличие страховки. Запиши всё в одну таблицу — без этого непонятно, выигрываешь ты или проигрываешь.
Шаг 2. Сравни свою средневзвешенную ставку с рынком. Ключевая ставка ЦБ сейчас — 14,00% годовых. Если твои текущие кредиты сильно выше этого ориентира, пространство для экономии есть. Если они и так рядом с рыночными значениями, новый договор вряд ли удивит.
Шаг 3. Раздели ипотеку и потребительские кредиты. Ипотеку почти никогда не объединяют с кредитками и займами — это разные миры с разными условиями. Рефинансируй их отдельно, если есть смысл.
Шаг 4. Подай заявки в два-три банка. Не отправляй заявки десяткам сразу — каждый запрос оставляет след в кредитной истории. Двух-трёх предложений хватит, чтобы выбрать лучшее. Сравнивай не только ставку, но и полную стоимость кредита (ПСК), включая страховки и комиссии.
Шаг 5. Получи деньги и сразу закрой старые кредиты. При целевом рефинансировании банк иногда сам переводит деньги другим банкам по реквизитам. Если деньги пришли тебе наличными — не оставляй их на карте, а сразу погаси долги. Иначе соблазн потратить часть на текущие нужды испортит всю схему.
Шаг 6. Забери справки о закрытии. Убедись, что старые договоры закрыты, остатков нет, а кредитные карты, которые больше не нужны, аннулированы. Скрытые комиссии и забытые копейки потом вылезут как просрочка.
На что смотреть в договоре, чтобы не переплатить
Когда думаешь, как объединить все кредиты в один, легко попасться на красивую цифру ставки в рекламе. В договоре всё может быть иначе.
- ПСК — главный показатель. Он включает все проценты, комиссии и обязательные страховки.
- Страховка. Иногда без неё ставка резко растёт. Считай оба варианта: со страховкой и без.
- Комиссии за выдачу или обслуживание. Они увеличивают твою переплату с первого дня.
- Досрочное погашение. Убедись, что банк не берёт за это штраф и не требует ждать полугода.
- График платежей. Уточни, аннуитетный он или дифференцированный. При аннуитете в начале ты платишь в основном проценты.
Вопрос-ответ
Можно ли в один кредит слить ипотеку, кредитку и потребительский займ?
Нет. Ипотека живёт по своим правилам — её рефинарируют отдельно через ипотечный продукт. Потребительские кредиты и кредитки можно объединить через кредит наличными или целевое рефинансирование, но не смешивай их с ипотекой.
Ухудшится ли кредитная история, если я подам заявку на объединение?
Сама заявка оставляет запрос в БКИ. Если отправишь десяток заявок подряд — банки увидят активность и могут отказать, посчитав тебя отчаявшимся заёмщиком. Достаточно 2–3 целевых заявок в подходящие банки.
Что делать, если нигде не одобряют сумму, нужную для закрытия всех долгов?
Закрывай по приоритету: сначала самые дорогие (обычно микрозаймы и кредитные карты), потом более дешёвые. Либо рассмотри залоговые программы — под залог авто или недвижимости банк чаще одобряет большую сумму под меньшую ставку.
Коротко
- Объединить все кредиты в один — значит взять новый кредит и закрыть им старые долги.
- Смысл есть только если новая сделка дешевле текущей, а срок не растянут на годы.
- Ипотеку и потребительские кредиты не смешивай — рефинансируй отдельно.
- Подавай заявки в 2–3 банка, не больше, и сравнивай ПСК, а не только процент в рекламе.
- Всегда бери справки о закрытии старых кредитов и проверяй отсутствие остатков.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами:
- Банк России — ключевая ставка
- ДОМ.РФ — ипотечные программы
- Банк России — кредитная история
- Альфа — официальный сайт
- Т-Банк — официальный сайт
- Совкомбанк — официальный сайт