
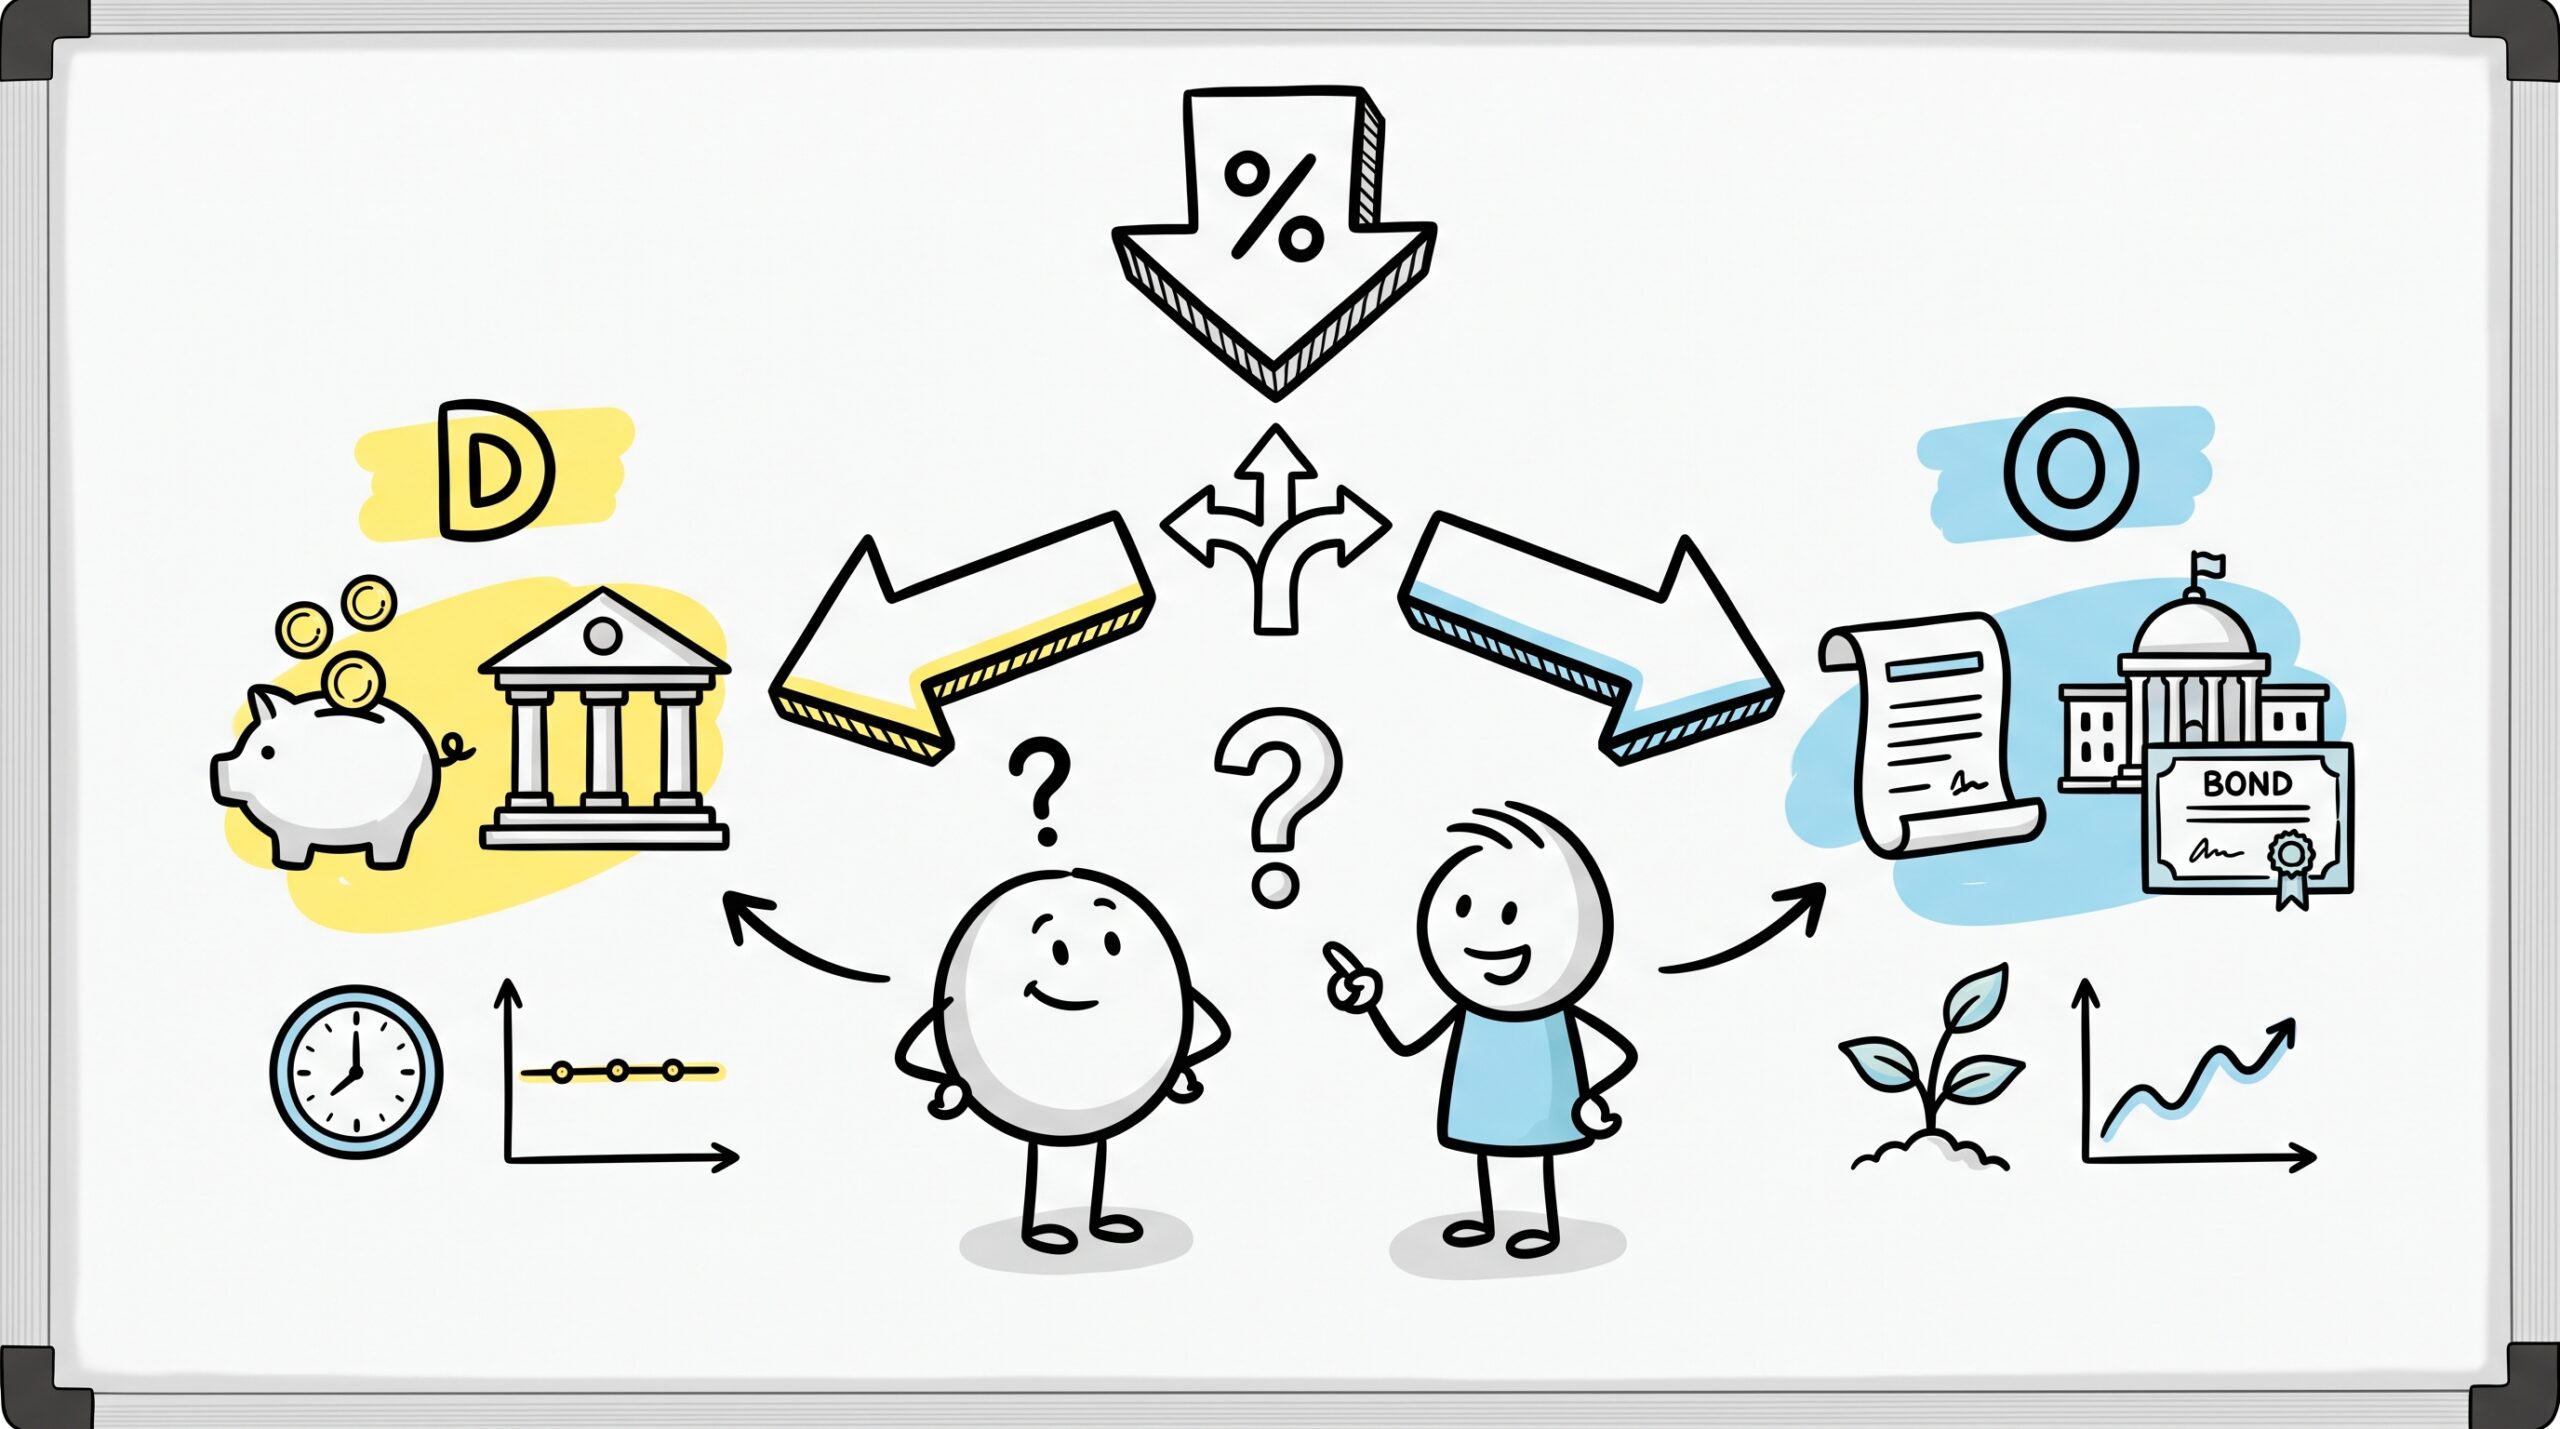
Весна 2026 года принесла инвесторам непростой выбор. Ключевая ставка ЦБ РФ опустилась до 15% — и банки тут же начали пересматривать условия по вкладам. Те, кто ещё в феврале ловил депозиты под 20%+, теперь вынужден искать альтернативы. Один из главных вопросов, который сейчас задают себе сберегатели: а не пора ли переключиться на ОФЗ?
Что происходит со ставками
Снижение ключевой ставки — не формальность. Банки реагируют мгновенно: новые вклады уже размещаются под 14–17% годовых. Старые договоры работают по прежним условиям, но как только срок истечёт — придётся принимать решение заново.
При этом ОФЗ показывают доходность 14–16% годовых на горизонте 2–3 лет. Разница с вкладами минимальна, но есть нюансы, которые меняют всё.
Сравнение: депозит против ОФЗ
| Параметр | Вклад | ОФЗ |
|---|---|---|
| Доходность | 14–17% годовых | 14–16% годовых |
| Гарантии | АСВ до 1,4 млн ₽ | Государство (номинал) |
| Ликвидность | Досрочное закрытие — потеря % | Продажа в любой момент, но цена плавает |
| Доступ | Любой банк | Брокерский счёт или ИИС |
| Срок фиксации | По договору (3–12 месяцев) | До погашения (обычно 2–3 года) |
Когда выбирать вклад
Банковский депозит остаётся базовым инструментом для тех, кто ценит предсказуемость. Ставка фиксируется на весь срок — вы точно знаете, сколько получите. Не нужно разбираться в брокерских терминалах, следить за котировками, волноваться о колебаниях цены.
Вклад подходит, если:
- Сумма не превышает 1,4 млн ₽ (полное покрытие АСВ)
- Нужна гарантированная доходность без сюрпризов
- Нет желания или времени разбираться в инвестициях
- Деньги могут понадобиться, и готовы потерять проценты при досрочном закрытии
Когда выбирать ОФЗ
Облигации федерального займа — это ставка на то, что ставки продолжат снижаться. Если так и произойдёт, цена ОФЗ вырастет, и помимо купонного дохода можно заработать на изменении курсов.
ОФЗ выигрывают, когда:
- Готовы заморозить деньги на 2–3 года без ущерба для бюджета
- Есть брокерский счёт или ИИС
- Понимаете риск просадки цены при продаже до погашения
- Хотите зафиксировать текущую доходность на несколько лет вперёд
Важно помнить: номинал ОФЗ гарантирован государством. Но если продавать облигации до срока, цена может оказаться ниже покупной — особенно если ключевая ставка снова пойдёт вверх.
Как комбинировать два инструмента
Необязательно ставить всё на одну карту. Разумная стратегия — разделить сбережения:
- 60–70% суммы оставить на вкладе в банке под максимальную ставку (защита + подушка безопасности)
- 30–40% направить в ОФЗ на 2–3 года через брокерский счёт или ИИС
Так портфель остаётся ликвидным и в то же время зарабатывает больше, чем классический депозит.
Вывод
Снижение ключевой ставки до 15% не делает вклады бесполезными. Они по-прежнему — самый простой и понятный способ сохранить деньги с гарантированной доходностью. Но если рассматривать горизонт «на пару лет вперёд», ОФЗ дают шанс зафиксировать доходность и обогнать инфляцию.
Идеальный вариант — не спорить, что лучше, а сочетать два инструмента. Часть денег держите на депозите ради спокойствия, часть — в государственных облигациях ради будущей выгоды. Главное — не гнаться за последним процентом и помнить о собственном уровне комфорта с риском.