
Обновлено: 23 сентября 2026 г.
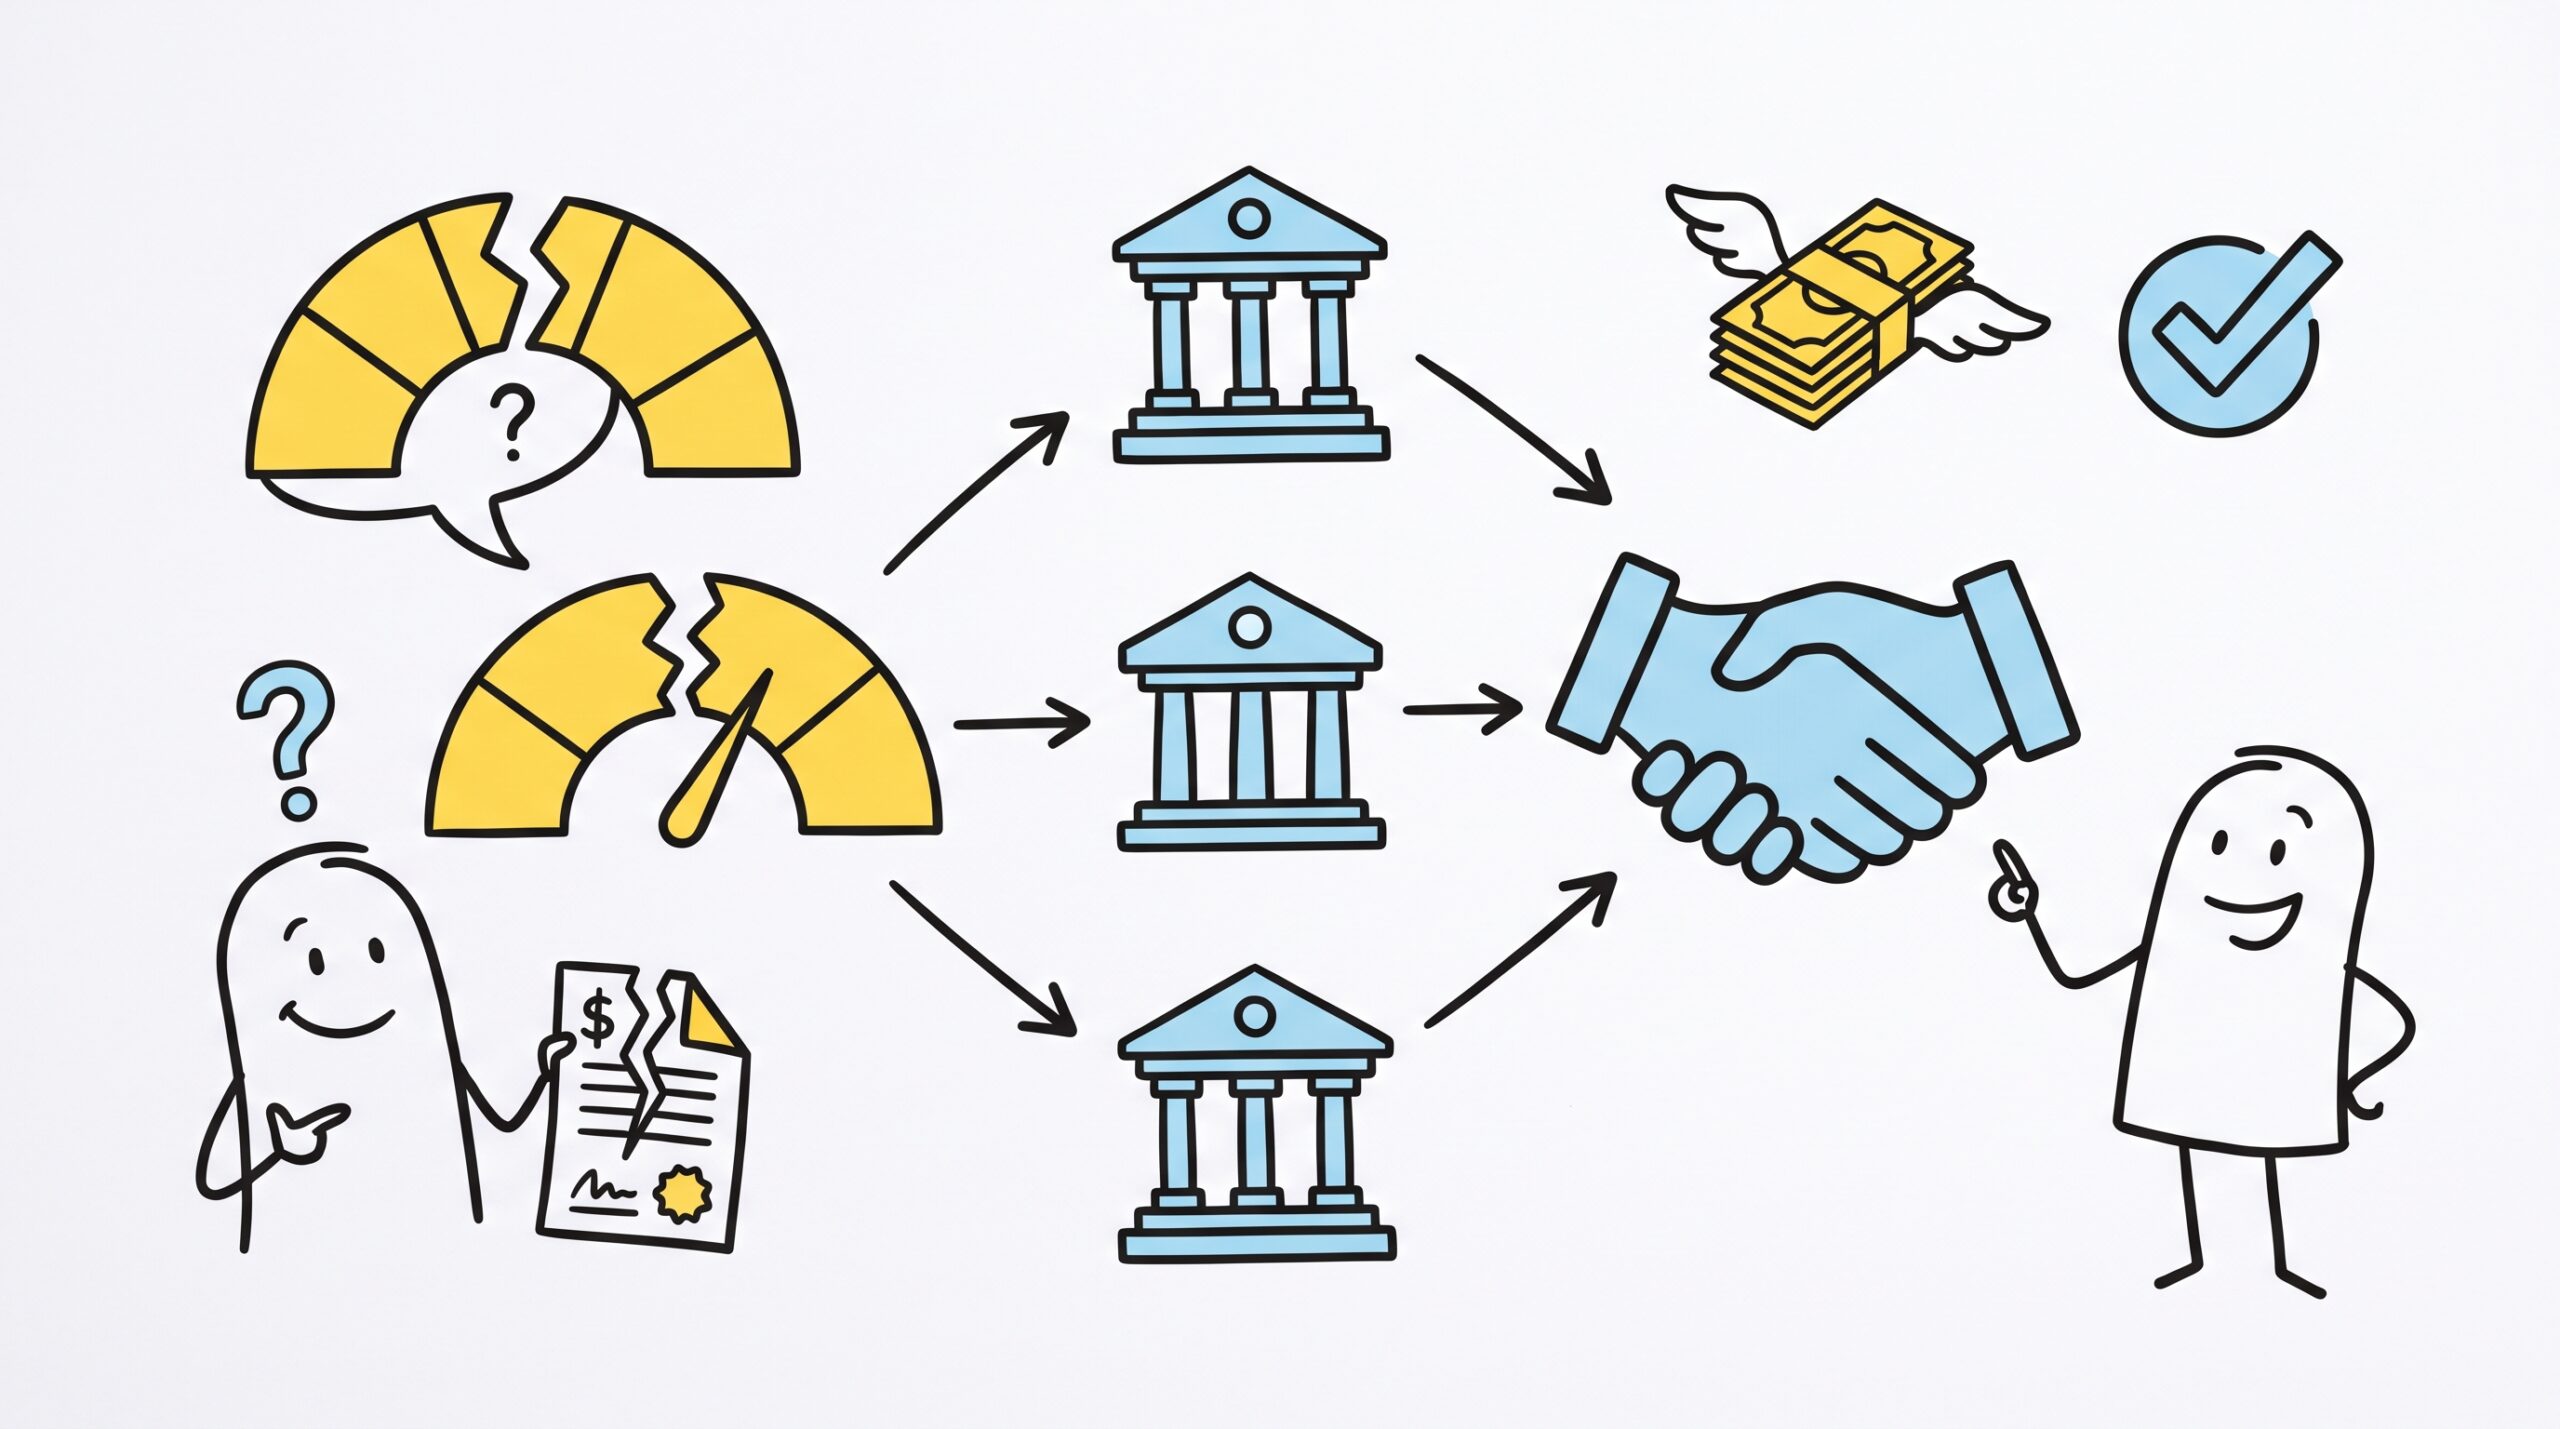
Если в прошлом были просрочки, искать банк, дающий кредит с плохой кредитной историей, придётся среди специальных программ или залоговых предложений. Тебе одобрят меньшую сумму, повысят ставку или попросят обеспечение — это плата за старые ошибки. Варианты есть, главное — не хвататься за первое предложение и не подписывать то, что не потянешь.
Почему банки боятся плохой КИ
Когда ты подаёшь заявку, банк не судит тебя как человека — он смотрит на скоринговый балл. Это автоматическая оценка риска: какова вероятность, что ты не вернёшь деньги. Просрочки, судебные решения, частые запросы в другие банки — всё это снижает балл.
Если обычный заёмщик для банка — клиент со скидкой, то ты с испорченной историей — товар с наценкой. Некоторые банки всё-таки работают с такими клиентами, но компенсируют риск: повышают процентную ставку, снижают сумму или требуют залог и поручителя. Это не каприз, а математика — чем выше риск, тем дороже деньги.
Куда обращаться, если история подпорчена
Не все банки закрывают двери. Есть программы, рассчитанные на тех, кто хочет восстановить доверие, а есть залоговые продукты, где КИ играет меньшую роль. Вот конкретные варианты, которые стоит рассмотреть.
| Вариант | Кому подходит | На что смотреть |
|---|---|---|
| Совкомбанк — Прогресс | Тем, кто ищет программу для восстановления платёжной дисциплины | График платежей и возможность реструктуризации |
| Альфа Банк — Кредит на ремонт | Нужны деньги на обустройство жилья и есть подтверждение цели | Требования к документам о ремонте и сроки использования средств |
| Альфа Банк — Кредит наличными | Нужна свободная сумма без объяснения целей | Переплату, срок и условия досрочного погашения |
| Альфа Банк — Ипотека | Покупаешь жильё и готов внести первоначальный взнос | Размер взноса и требования к страховке |
| Т-Банк — Кредит наличными | Требуется небольшая сумма на текущие расходы | Размер ежемесячного платежа и его долю в бюджете |
| Т-Банк — Кредит под залог авто | Есть автомобиль, но нужны деньги | Оценку машины и условия использования залога |
| Т-Банк — Автокредит | Покупаешь машину, но стандартный автокредит не одобряют | Первоначальный взнос и параметры страховки |
| Т-Банк — Кредит под залог недвижимости | Владеешь квартирой или домом, готов заложить их | Оценку недвижимости и риск потери жилья при дефолте |
Как понять, насколько всё плохо
Не всякая помарка в КИ одинаково страшна. Банк смотрит на три вещи:
- Давность просрочки. Если ты не платил пять лет назад, но с тех пор всё чисто — это одно. Если просрочка была вчера — совсем другое.
- Глубина долга. Просрочка в пять дней и в полгода — разные вещи. Чем дольше ты не платил, тем выше риск в глазах банка.
- Частота запросов. Если за месяц отправил десять заявок в разные банки, ты сам ухудшил свой рейтинг. Система думает, что тебе везде отказали, и ты отчаянно ищешь деньги.
Перед тем как искать банк, дающий кредит с плохой кредитной историей, закажи свой отчёт в Бюро кредитных историй. Возможно, проблема мельче, чем кажется, и есть смысл сначала закрыть старые долги или уточнить ошибочные записи.
На каких условиях реально дадут
Сейчас ключевая ставка ЦБ — 14,00% годовых. Для клиентов с чистой историей банки берут ставку выше ключевой плюс свою маржу. Для тебя маржа будет больше — это компенсация риска. Конкретные цифры по каждому банку смотри на официальных сайтах, но готовься к таким ограничениям:
- Сумма. Можешь просить 500 тысяч рублей, а одобрят 100. Банк проверит тебя на малом объёме.
- Срок. Предложат погасить долг быстрее, чем ты рассчитывал. Это снижает риск банка.
- Обеспечение. Без залога или поручителя одобрят редко. Квартира, машина или поручитель с хорошей КИ — твой главный козырь.
- Страховки и дополнительные продукты. Могут навязать страхование жизни или потери работы. Отказаться иногда можно, но тогда ставка вырастет ещё сильнее.
Важно: если ежемесячный платеж съедает больше половины дохода, не соглашайся. Иначе вместо исправления истории получишь новые просрочки и ещё большие проблемы.
Как повысить шансы на одобрение
Вот чек-лист, который реально работает:
- Обратись в свой банк. Там, где получаешь зарплату или держишь вклад, твои деньги уже видны. Лояльность выше, и требования к КИ мягче.
- Принеси справку о доходах. 2-НДФЛ или выписка по счёту — чем прозрачнее деньги, тем лучше.
- Найди поручителя. Человек с чистой КИ и стабильным доходом станет твоей подстраховкой.
- Предложи залог. Квартира, машина, земельный участок — обеспеченный кредит одобряют чаще.
- Запрашивай меньше и на короткий срок. Покажи, что хочешь не залезть в долги, а решить конкретную задачу.
- Не шли десятки заявок. Каждый запрос в Бюро кредитных историй портит скоринг. Выбери 2–3 подходящих варианта и подавай в них по очереди.
Вопрос-ответ
Могут ли отказать вообще всюду?
Да, могут. Если просрочки свежие и глубокие, или у тебя нет стабильного дохода, отказ придёт даже от лояльных банков. В этом случае сначала закрой текущие долги, поработай над подтверждением дохода, подожди несколько месяцев и попробуй снова.
Дадут ли кредит без справок о доходах?
С плохой КИ — почти нереально. Банку нужна уверенность, что ты сможешь платить. Без подтверждения дохода тебя либо откажут, либо предложат микрозайм под космическую ставку. Лучше потратить время на сбор документов, чем собирать отказы.
Исправится ли история, если я возьму кредит и буду платить вовремя?
Да, но не сразу. Новая положительная история постепенно перебивает старую. Обычно нужно от полугода до двух лет безупречных платежей, чтобы банки снова стали относиться к тебе как к надёжному клиенту. Главное — не прерывать эту цепочку.
Коротко
- Банк, дающий кредит с плохой кредитной историей, есть, но он возьмёт за риск повышенной ставкой или требованием залога.
- Перед подачей заявок закажи кредитный отчёт и оцени масштаб проблемы.
- Выбирай целевые или залоговые продукты — их одобряют чаще, чем необеспеченные наличные.
- Не рассылай десятки заявок — каждая проверка ухудшает твой скоринг.
- Если платеж больше половины дохода — отказывайся, иначе увязнешь в долгах.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами:
- Банк России — ключевая ставка
- АСВ — страхование вкладов
- ФНС России
- ДОМ.РФ — ипотечные программы
- Банк России — кредитная история
- Альфа — официальный сайт
- Т-Банк — официальный сайт