
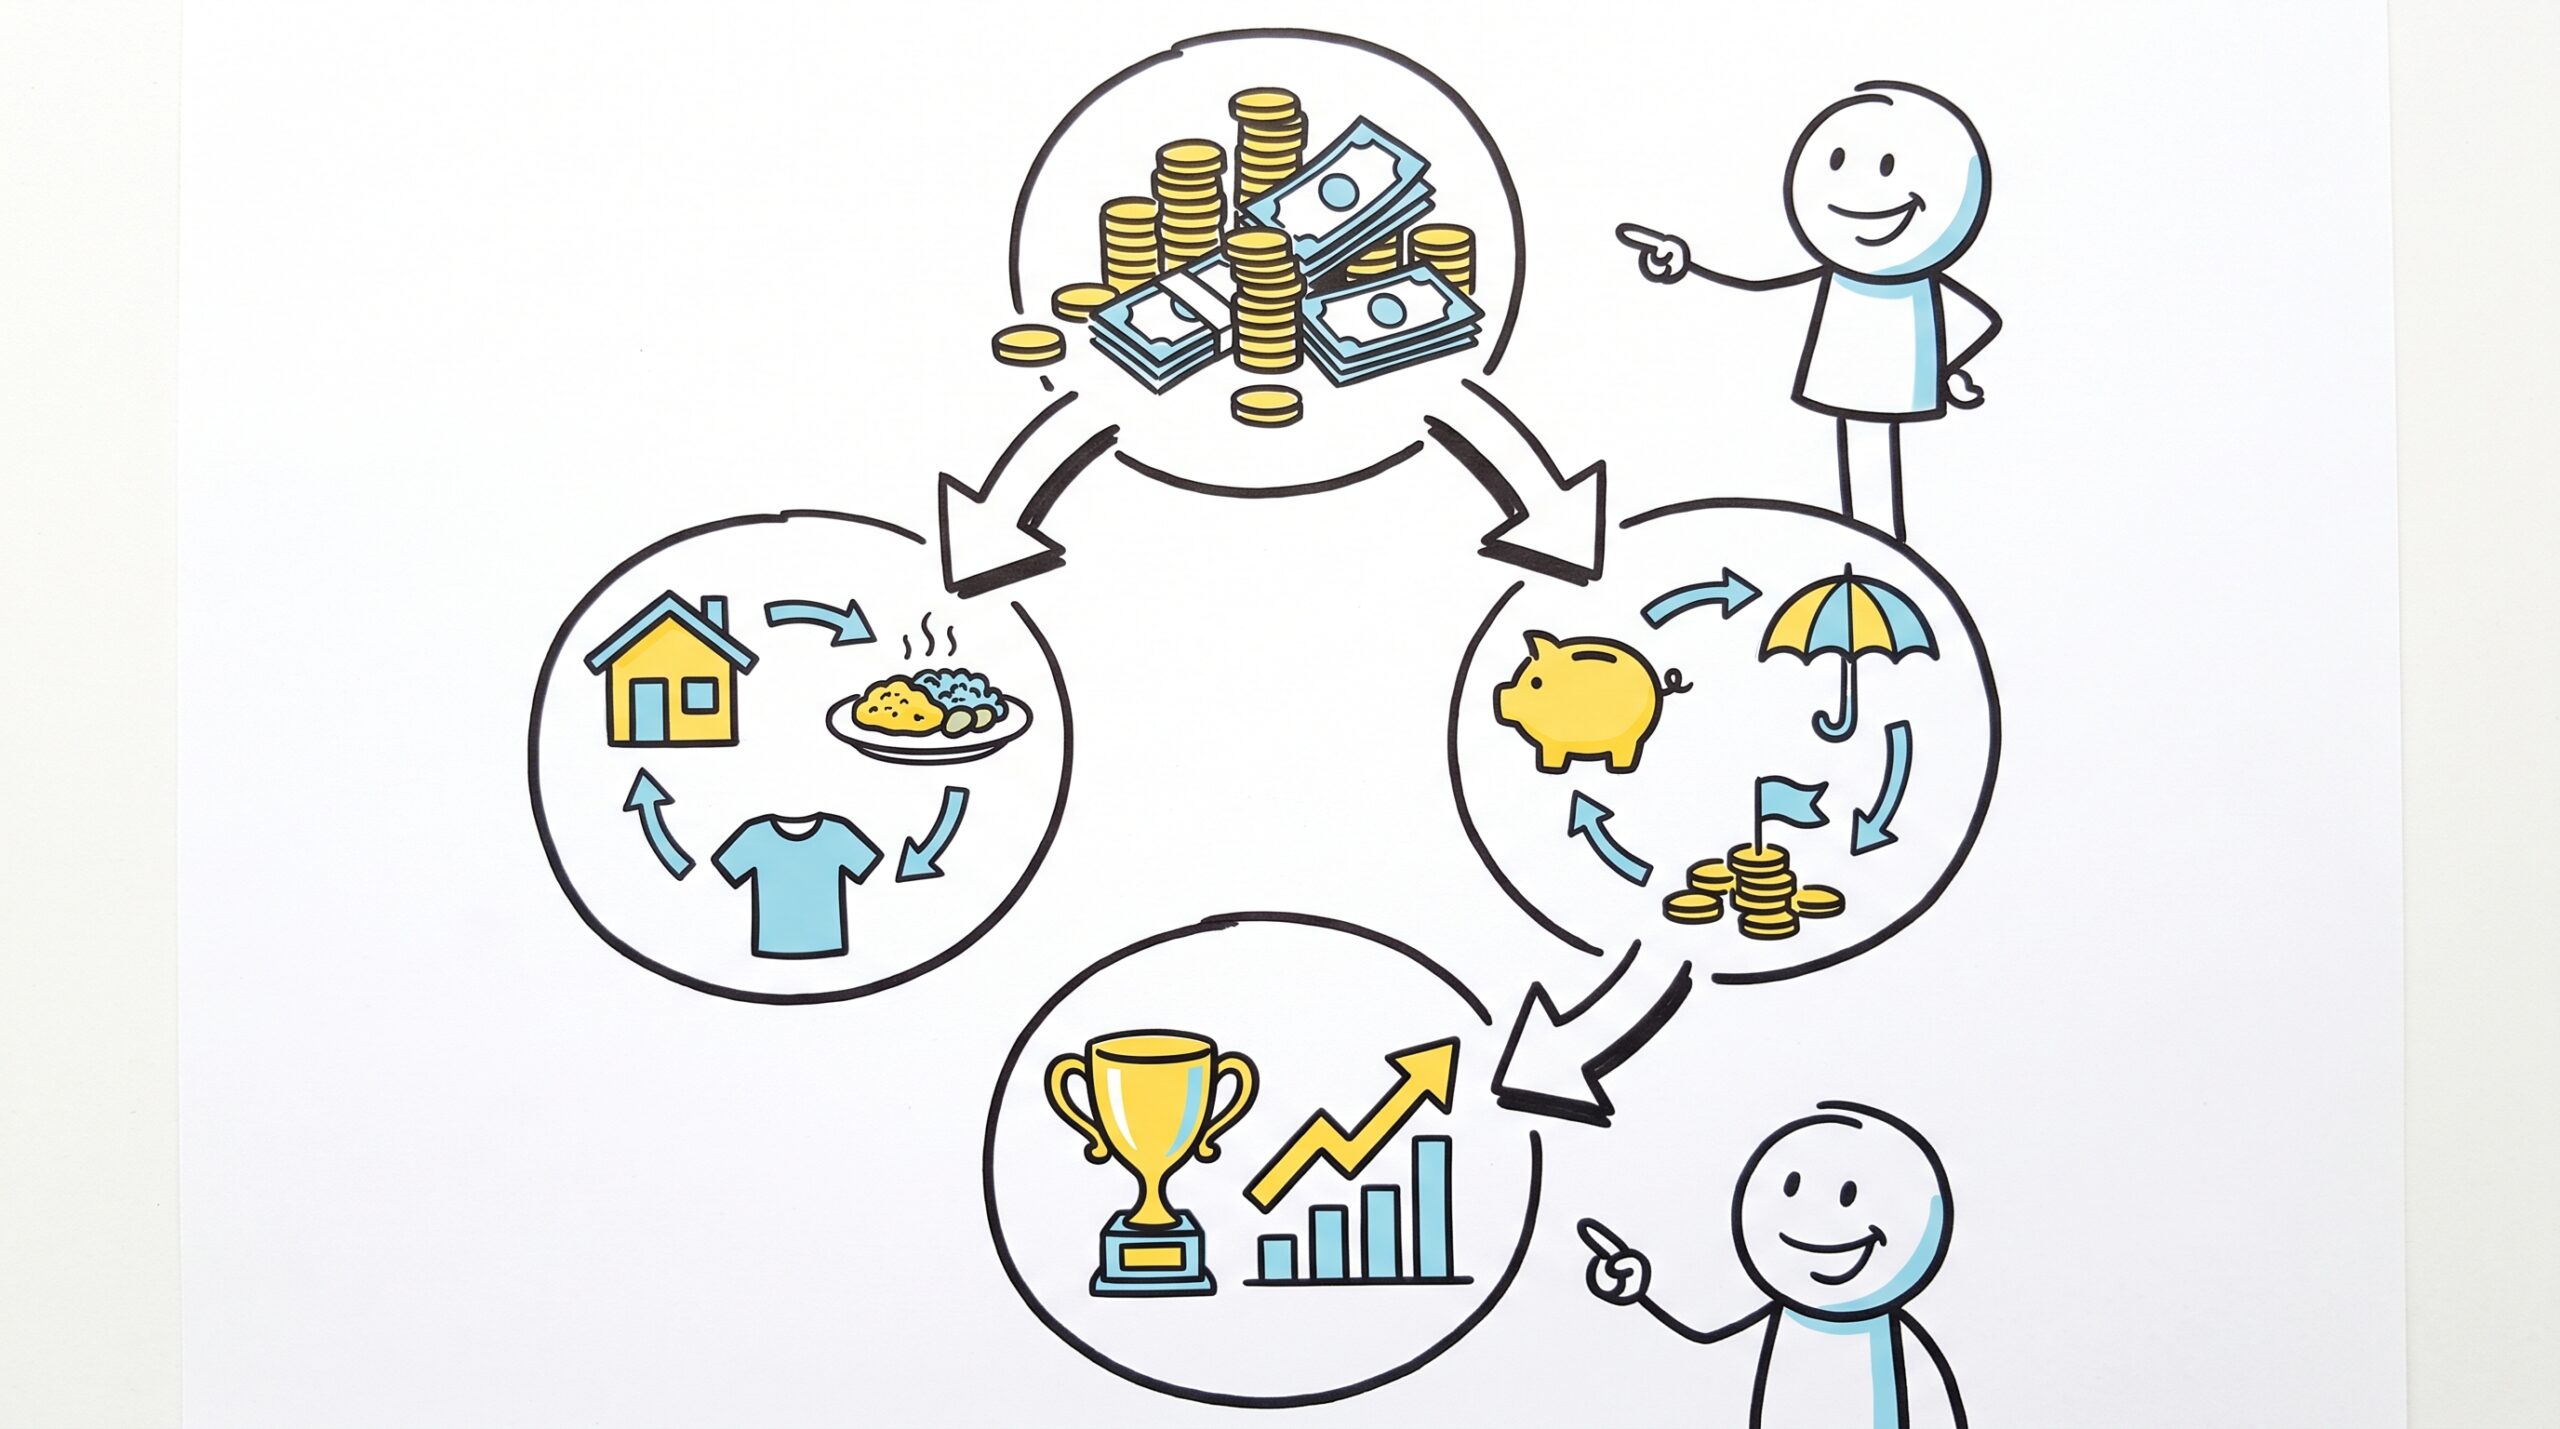
Главная ошибка в личных финансах — отсутствие структуры. Деньги приходят, деньги уходят, а в конце месяца остаётся вопрос: «куда всё делось?» Правильное распределение дохода помогает не только закрывать обязательные расходы, но и системно накапливать. Ниже — простая схема, которая подойдёт даже тем, кто раньше никогда не вёл бюджет.
Почему важно распределять доход
Финансовая стабильность начинается не с высоких доходов, а с контроля над ними. Когда у вас есть план, исчезает хаос: вы понимаете, куда идут деньги и сколько реально можете позволить себе потратить.
💡 Совет: попробуйте хотя бы месяц пожить по системе распределения бюджета — вы удивитесь, сколько “лишнего” можно направить в сбережения.
Базовая формула распределения: 50/30/20
Это универсальный подход, который подходит большинству людей с фиксированным доходом.
- 50% — обязательные расходы (жильё, еда, транспорт, счета);
- 30% — личные траты (отдых, покупки, подарки, развлечения);
- 20% — накопления и инвестиции.
Если доход нестабилен, сначала распределите 50% на базовые потребности, а оставшиеся суммы используйте для пополнения подушки безопасности или инвестиций. Мы уже писали, почему резерв — основа финансового спокойствия.
Как адаптировать схему под себя
Формула 50/30/20 — не догма. Если вы тратите слишком много на аренду или кредиты, попробуйте модель 60/25/15 или даже 70/20/10. Главное — чтобы хотя бы 10% дохода уходило в сбережения.
| Модель | Обязательные расходы | Личные траты | Сбережения |
|---|---|---|---|
| Классическая | 50% | 30% | 20% |
| При высокой аренде | 60% | 25% | 15% |
| Экономный режим | 70% | 20% | 10% |
Главное правило — не опускаться ниже 10% накоплений, даже в сложные месяцы. Эти деньги — ваш фундамент.
Разделите доход на категории и счета
Чтобы не путаться, удобно физически разделить деньги:
- Один счёт — для повседневных расходов;
- Второй — для накоплений (накопительный счёт под процент);
- Третий (опционально) — для долгосрочных целей: отпуск, ремонт, инвестиции.
Так вы перестанете путать “на жизнь” и “на будущее”. А со временем появится ощущение контроля над деньгами — и мотивация увеличивать сбережения.
Как планировать траты на месяц
Составьте простой личный финансовый план на 4 недели:
- Определите фиксированные расходы (жильё, транспорт, продукты);
- Распределите остаток между личными и накоплениями;
- Заведите лимиты по категориям — например, “развлечения — не больше 5 000 ₽”;
- В конце месяца подведите итог и откорректируйте лимиты.
Для контроля удобно использовать таблицу:
| Категория | План | Факт | Разница |
|---|---|---|---|
| Обязательные расходы | 50 000 ₽ | 48 000 ₽ | +2 000 ₽ |
| Личные траты | 30 000 ₽ | 32 000 ₽ | -2 000 ₽ |
| Сбережения | 20 000 ₽ | 20 000 ₽ | 0 ₽ |
Через пару месяцев вы сможете видеть закономерности и точно понимать, где можно сэкономить, не ущемляя себя.
Как сохранить баланс между “жить” и “копить”
Не нужно превращать финансовую дисциплину в аскетизм. Система должна быть комфортной.
Лучше копить меньше, но стабильно, чем резко ужаться и сорваться.
- Закладывайте минимум одну “радость” в месяц — чтобы не было ощущения лишений;
- Пересматривайте пропорции раз в квартал — вместе с ростом дохода увеличивайте долю накоплений;
- Держите часть сбережений на счёте с быстрым доступом, чтобы не испытывать тревоги при непредвиденных расходах.
📈 Пример: при доходе 100 000 ₽ распределение 60/25/15 выглядит так — 60 000 ₽ на расходы, 25 000 ₽ на личные траты, 15 000 ₽ в накопления. Через год при регулярности — 180 000 ₽ капитала.
Как сохранить мотивацию
Любая система работает, если вы видите результат. Создайте визуальный трекер накоплений — таблицу, диаграмму или заметку в телефоне.
Отмечайте каждый шаг, даже маленький.
Как мы писали в предыдущих материалах, финансовые привычки формируются через повторение, а не через идеальные цифры.
Вывод
Грамотное распределение дохода — это баланс между текущими потребностями и будущими целями.
Если хотя бы 10–20% дохода регулярно идут в сбережения, вы двигаетесь к финансовой независимости.
Система даёт ощущение контроля и уверенности, что денег хватит — и на жизнь, и на мечты.
Редакция Saldohub — просто о деньгах, привычках и финансовом балансе.