
Подготовлено: 25.10.2026
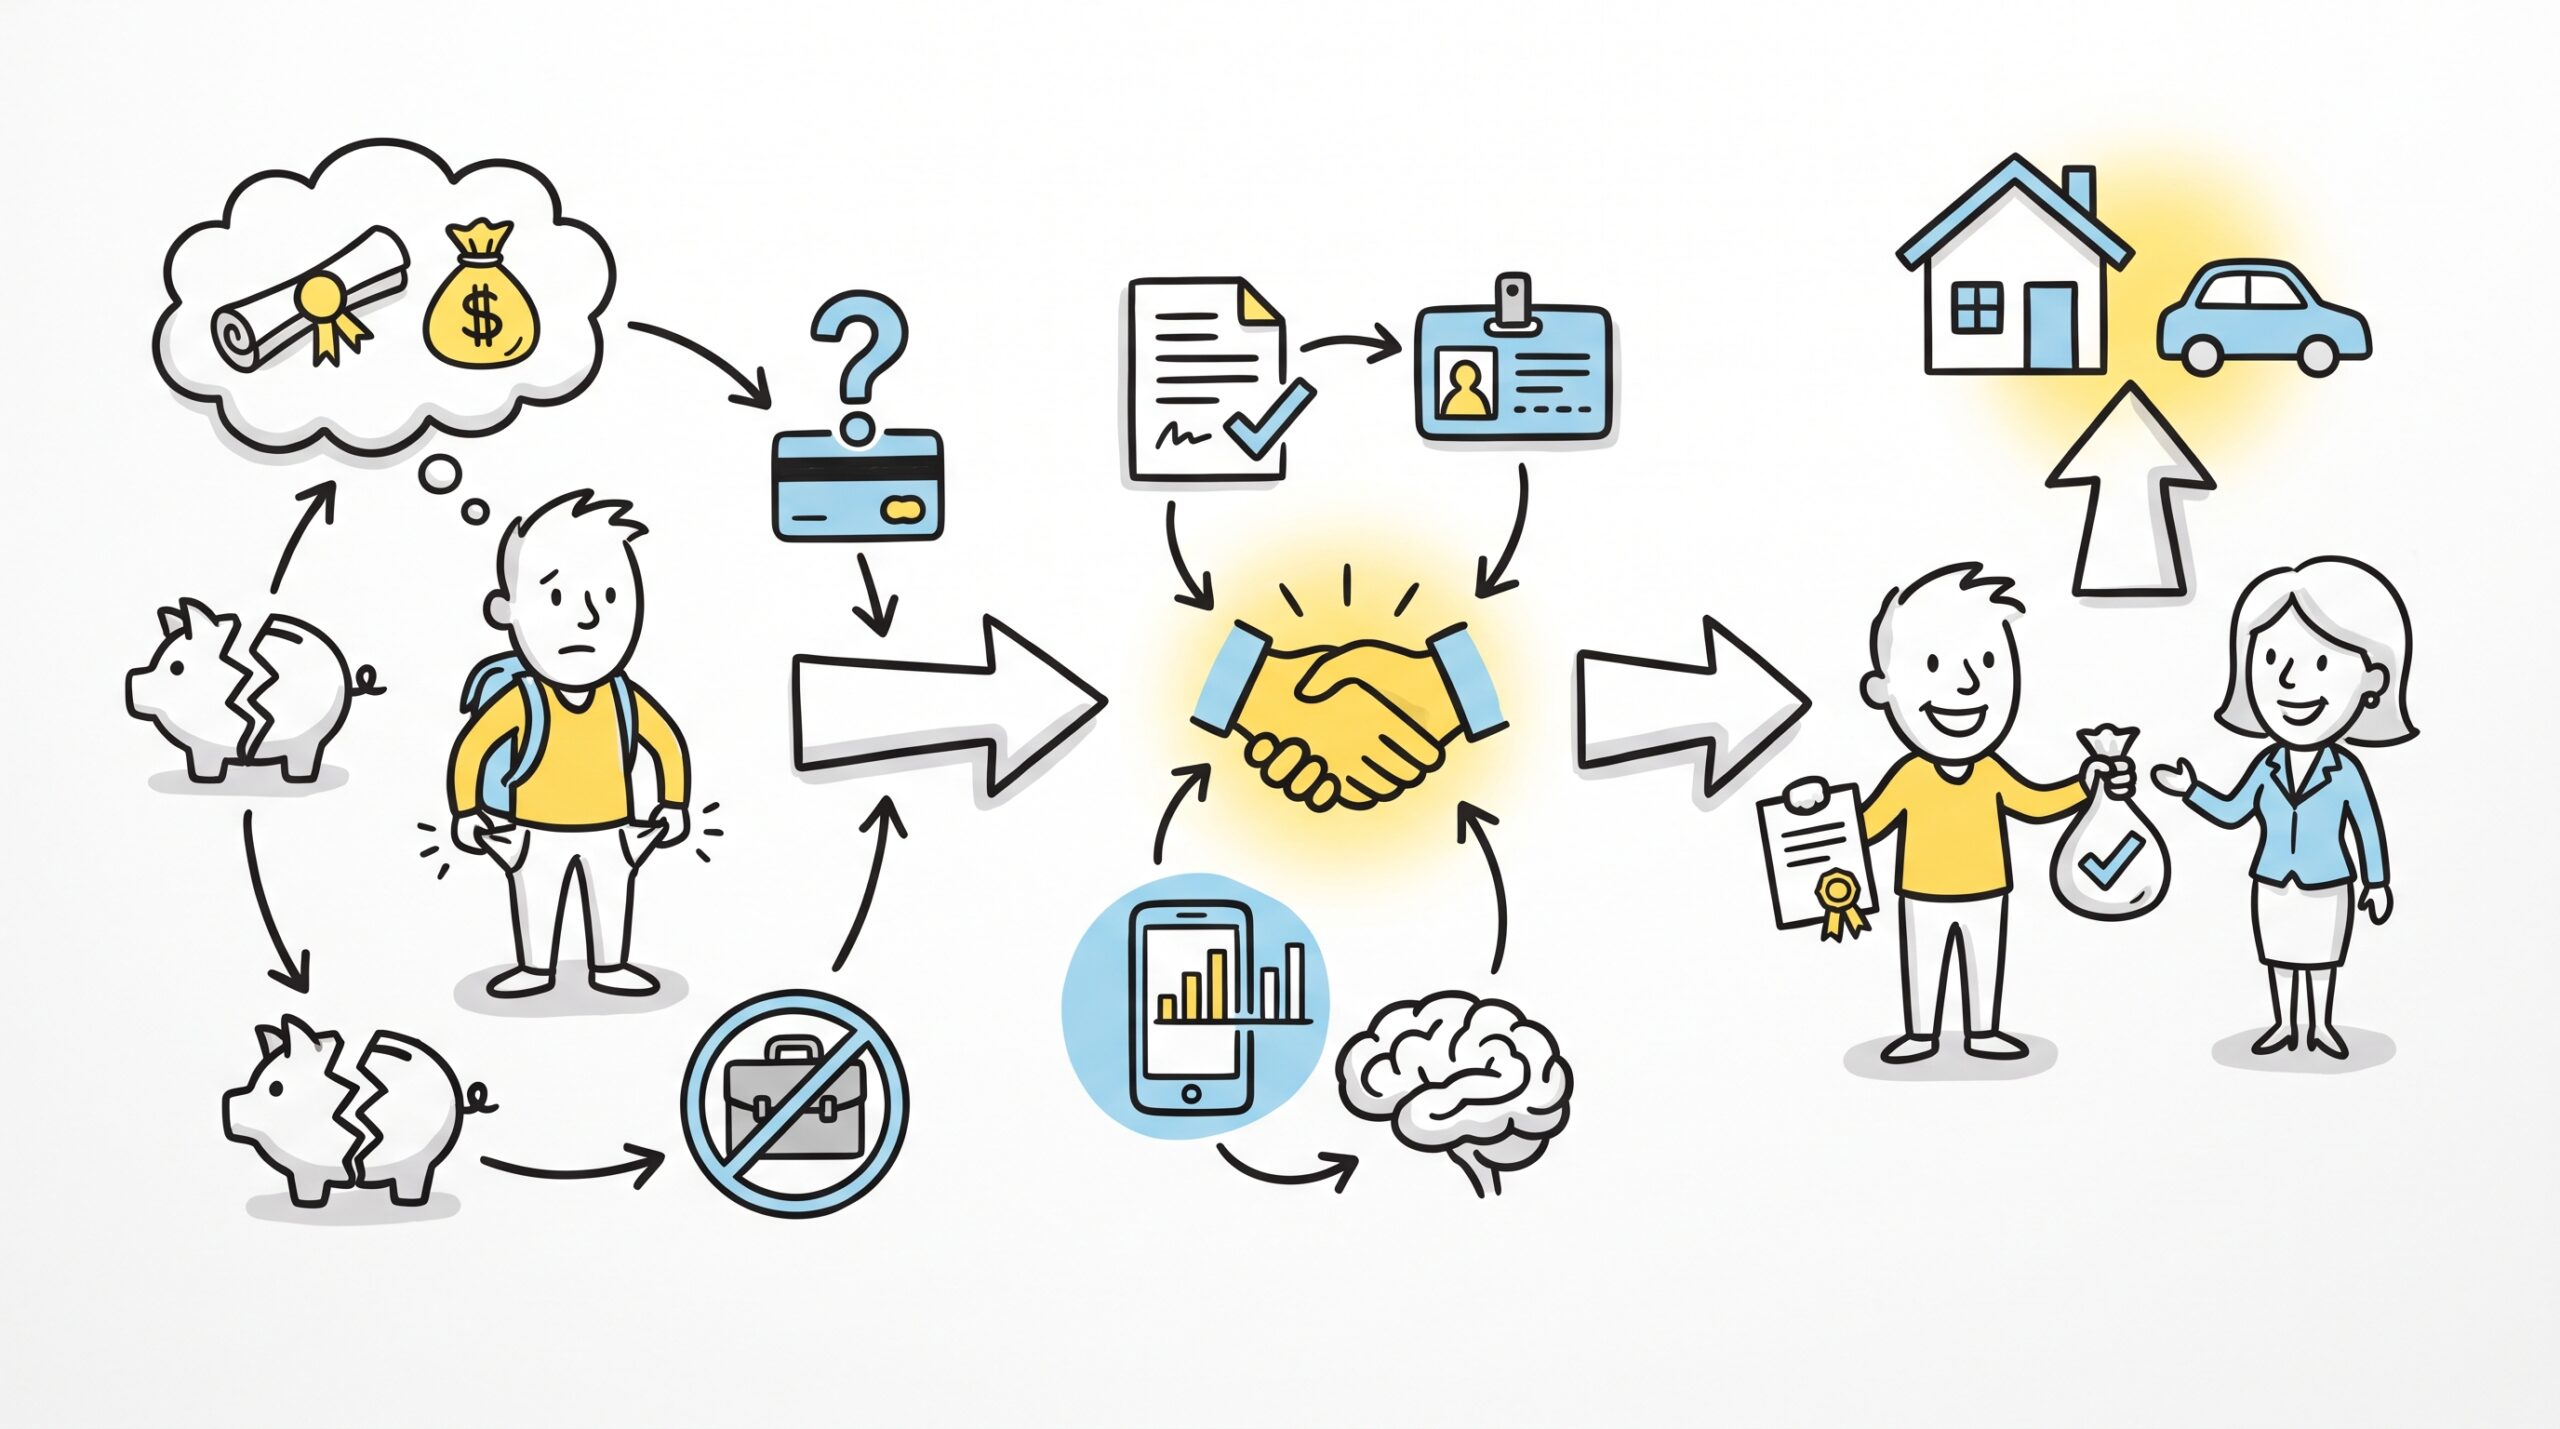
Студенту без стабильного дохода банк вряд ли одобрит потребительский кредит на общих основаниях, потому что платёжеспособность заёмщика — главный критерий решения. Реальные способы получить средства — привлечь поручителя или созаёмщика с доходом, оформить целевой займ на образование при наличии соответствующей программы, или дождаться официального трудоустройства. Без дополнительных гарантий отказ почти гарантирован.
Почему банк требует доход даже от студента
Банк оценивает не возраст и статус, а способность вернуть долг в срок. У студента без работы нет подтверждённого источника средств, нет трудового стажа и часто нет имущества. Поэтому автоматическая система скоринга отсеивает такую заявку ещё до рассмотрения человеком. Результат: для одобрения нужно предоставить либо альтернативное подтверждение платёжеспособности, либо гаранта.
Привлечение поручителя или созаёмщика
Это основной работающий способ для студента без дохода. Поручитель обязуется погашать кредит, если студент не справится, а созаёмщик становится равноправным участником договора с самого начала. Банк проверяет платёжеспособность второго лица и, если она достаточна, может одобрить сделку.
Практический разбор. Исходная ситуация: студенту 19 лет срочно нужен ноутбук для учёбы, официальной работы нет, накоплений недостаточно. Действие: в заявку включается мать как созаёмщик — она предоставляет справку о доходах, и банк оценивает её долговую нагрузку. Результат: кредит одобрен, но мать несёт солидарную ответственность, а при просрочке её кредитная история пострадает так же, как и студента. Когда способ не подходит: родственник уже имеет высокую долговую нагрузку, негативную кредитную историю или не согласен брать на себя риски.
Целевой кредит на образование vs потребительский
Если деньги нужны именно за обучение, имеет смысл искать программы, привязанные к студенческому статусу, — они могут снизить требования к доходу самого студента. Однако и здесь часто требуется поручитель с доходом, а сам заём можно использовать только на оплату учёбы в аккредитованном учреждении. Потребительский кредит не ограничивает цель, но требует полноценного подтверждения платёжеспособности заёмщика. Результат: выбор типа заявки в зависимости от того, что именно нужно оплатить.
Какие доходы банк может засчитать, а какие нет
Неофициальная подработка, случайные заказы и наличные заработки без договора банком не учитываются. Стипендия может фиксироваться в справке из вуза, но её размер редко меняет решение по крупному кредиту. Единственный доход, который работает, — официальный заработок по трудовому договору или по договору ГПХ, подтверждённый справкой банка или налоговыми документами. Результат: если студент работает неофициально, для банка он остаётся безработным.
Альтернативы, если банк отказал
Повторные заявки в десятки банков ухудшают кредитную историю — каждый запрос оставляет след. Лучшее действие: отложить покупку и накопить сумму, либо попросить средства у семьи как беспроцентный заём под расписку. Ещё один вариант — найти работу с официальным оформлением, отработать несколько месяцев и подать заявку уже с подтверждённым доходом. Результат: сохранение чистой кредитной истории и реальное повышение шансов в будущем.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами: