
Обновлено: 23 сентября 2026 г.
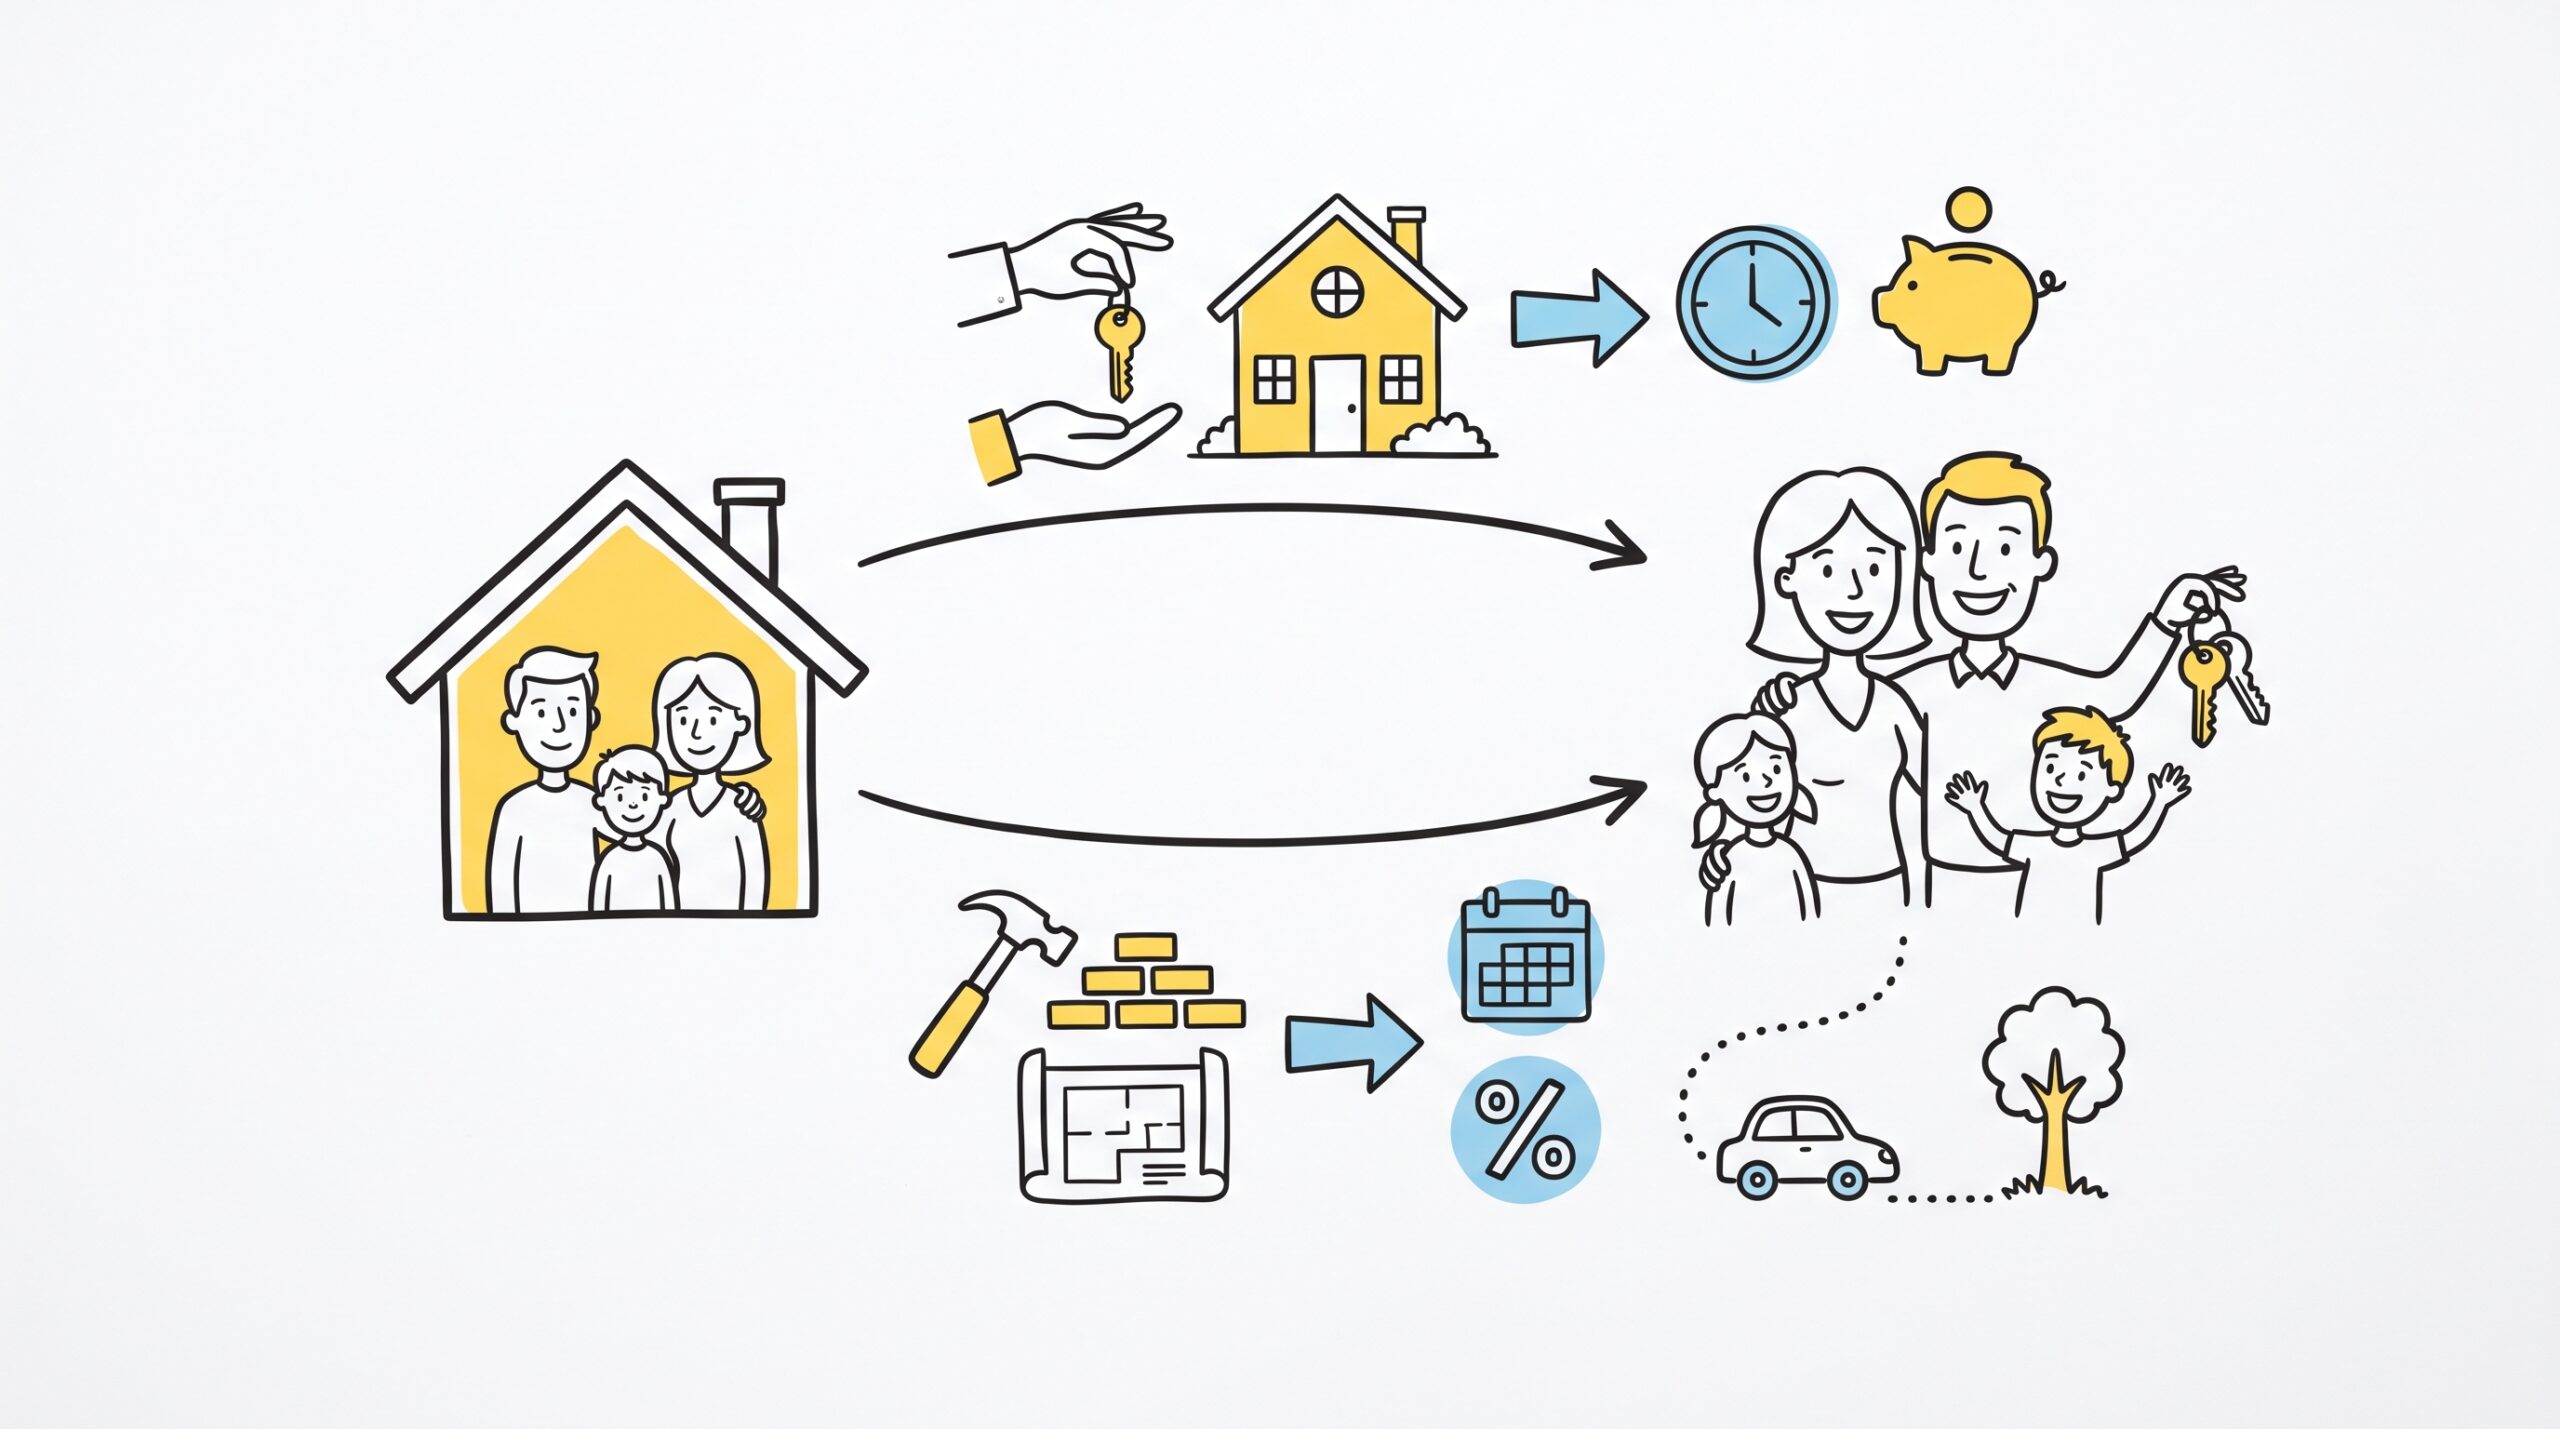
Семейную ипотеку можно направить не только на квартиру, но и на покупку готового дома или строительство своего на участке ИЖС. Государство субсидирует проценты банку, поэтому ты платишь ниже рыночной ставки, но сам кредит остаётся полноценным долгом с залогом. Если перестанешь платить, банк без сантиментов заберёт дом через суд.
Кто может оформить и как это работает
Программа рассчитана на семьи, в которых с определённой даты появился ребёнок — родной или усыновлённый. Подходят и семьи с двумя и более несовершеннолетними детьми. Главное: соответствовать требованиям нужно уже на момент подачи заявки, а не планировать «когда-нибудь потом».
Суть в том, что банк выдаёт тебе деньги по рыночной ставке. Сейчас ключевая ставка Банка России — 14,00% годовых, и обычная ипотека привязана к ней. Но по семейной программе государство компенсирует банку разницу между рынком и субсидированной ставкой. Ты же ежемесячно платишь меньше. Это не подарок и не бесплатное жильё — это всё тот же кредит. Банк проверит твою платёжеспособность: обычно он смотрит, чтобы ежемесячный платёж не превышал 40–50% от семейного дохода, хотя конкретный лимит зависит от внутренней политики банка. Поэтому оценивай доходы трезво.
Какой дом подходит: смотрим на землю и стены
Не всякая загородная постройка считается жильём. Банк и государство проверяют объект по жёсткому списку, потому что программа создана для постоянного места жительства, а не для летнего шалаша на выходные.
| На что смотрит банк | Подходит | Не пройдёт |
|---|---|---|
| Земельный участок | ИЖС. Иногда ЛПХ, если там разрешено возводить жилые дома — но банк решает отдельно | Садоводческие товарищества, земли сельхозназначения |
| Тип дома | Капитальный объект, введённый в эксплуатацию | Бытовки, модульные здания без фундамента, сборно-разборные конструкции |
| Коммуникации | Электричество, отопление, водоснабжение — либо есть, либо есть техническая возможность подключения | Дома без отопления, с сезонным водопроводом, не пригодные для круглогодичного проживания |
| Документы | Полный пакет: выписка из ЕГРН, разрешение на ввод в эксплуатацию | Объекты без документов, не оформленные в жилой фонд |
Банку плевать на красоту забора. Ему важно, что дом можно заселить круглый год, а в случае проблем с платежами продать как полноценное жильё. Газ — желательно, но печное отопление тоже пройдёт, если дом признан жилым в документах.
Покупка готового дома vs строительство: что выбрать
Ты можешь купить готовый дом или построить свой с нуля. Оба варианта работают, но механика разная.
Покупка готового дома проще. Банк перечисляет деньги продавцу одной суммой. Дом уже стоит, он сразу становится залогом. Ты быстрее получаешь право собственности и можешь въезжать. Главная задача — проверить документы продавца и чистоту сделки. Минус в том, что хорошие варианты на первичном рынке загородки встречаются реже, чем квартиры, и цена часто включает уже встроенную отделку, которую ты всё равно переплачиваешь.
Строительство требует больше нервов. Если у тебя уже есть участок — хорошо. Если нет — придётся покупать землю до или одновременно с кредитом, иначе банк не поверит, что стройка начнётся. Деньги выдают не разом, а траншами: сначала, например, на фундамент, потом на стены и крышу, затем на внутреннюю отделку. Перед каждым переводом приезжает технадзор банка и сверяет, что этап действительно выполнен. Так банк защищается от риска: дом ещё не построен, значит, не может служить полноценным залогом, и деньги могут уйти не туда.
Для стройки нужны проект, смета и договор подряда с застройщиком или бригадой. Если решишь строить своими руками, придётся собирать чеки и подтверждать каждый расход самостоятельно. Это дольше и сложнее: без бумаг банк не откроет следующий транш. Плюс пока дом не введён в эксплуатацию, ты платишь ипотеку и, скорее всего, аренду жилья одновременно — заложь эти расходы в бюджет.
Первоначальный взнос, лимиты и маткапитал
Точные цифры первоначального взноса и максимальной суммы кредита банки обновляют регулярно — смотри актуальные условия на сайте выбранного банка. Обычно взнос по семейной ипотеке ниже, чем по базовым программам. Лимиты различаются для обычных регионов и для Москвы, Московской области, Санкт-Петербурга и Ленинградской области — там порог обычно выше. Если цена дома превышает установленный лимит, переплату закрываешь сам из своих средств.
Материнский капитал можно направить на первоначальный взнос или на досрочное погашение. Это законно, и многие семьи так делают. Но капитал — не наличные в конверте, а сертификат, которым распоряжается Пенсионный фонд. Перевод займёт время, так что заложь запас в пару недель на согласования. Если планируешь использовать его как первый взнос, скажи об этом менеджеру сразу, ещё до одобрения заявки.
Чек-лист: что собрать перед походом в банк
Чтобы не бегать десять раз, подготовь пакет заранее:
- Паспорта заёмщика и созаёмщика (обычно супруга).
- Свидетельства о рождении или усыновлении детей.
- Документы, подтверждающие доход: справка по форме банка или 2-НДФЛ.
- Документы на объект. Для готового дома — выписка из ЕГРН, договор купли-продажи. Для стройки — документы на землю, проект дома, смета, договор с подрядчиком.
- Разрешение на строительство и документы о вводе в эксплуатацию — если дом строится или только что построен.
- Документы, подтверждающие соответствие требованиям программы: например, свидетельство о рождении ребёнка в нужный период.
Вопрос-ответ
Можно ли взять семейную ипотеку на дом с земельным участком?
Да. Если земля оформлена под ИЖС и на ней стоит или будет строиться капитальный жилой дом. Некоторые банки включают в программу покупку участка вместе со строительством, но земля тоже должна быть в залоге и соответствовать требованиям программы.
Подойдёт ли дача или садовый домик в СНТ?
Как правило, нет. Садовые дома на землях сельхозназначения или садоводческих товариществах не считаются жилым фондом. Исключение — если в СНТ участок переведён под ИЖС, а дом капитальный и оформлен как объект индивидуального жилищного строительства. Но такие случаи редки, и банк решит отдельно.
Что выгоднее — купить готовый дом или построить?
Готовый дом даёт понятность: ты видишь, что покупаешь, и получаешь ключи быстрее. Строительство часто обходится дешевле за квадратный метр, но требует времени, нервов и жёсткой отчётности по траншам. Если у тебя нет опыта в стройке и свободного времени контролировать подрядчиков — бери готовый.
Коротко
- Семейная ипотека на дом работает только для капитального жилья на участке ИЖС. Дачи и бытовки не пройдут.
- При покупке готового дома деньги отдают продавцу сразу, при стройке — выдают траншами под контроль технадзора.
- Материнский капитал можно использовать на первый взнос или погашение, но на согласование через Пенсионный фонд нужно время.
- Точные размеры взноса и лимиты кредита меняются — сверяй на сайте банка перед подачей заявки.
- Это всё тот же кредит с залогом. Рассчитывай платежи только от тех доходов, которые точно будут каждый месяц.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами: