
Обновлено: 23 сентября 2026 г.
Если ты застрял на минимальных платежах по картам Сбербанка или Т-Банка, оформи рефинансирование во ВТБ. Банк выдаст кредит, которым ты закроешь старые долги, и у тебя останется один фиксированный платёж вместо нескольких. Главное — подать заявку до появления просрочек, пока банк видит, что ты справляешься, но уже на пределе.
Когда пора рефинансировать кредитные карты
Не всякий долг нужно срочно перекредитовывать, но есть сигналы, которые говорят сами за себя. Ты несколько месяцев подряд вносишь только минимальный платёж, а сумма долга снижается на смешные копейки или растёт из-за новых покупок. У тебя карты в двух-трёх банках, каждая тянет за собой отдельное приложение, пароль и дату списания, и ты постоянно путаешь даты платежей. Льготный период закончился, и теперь основная часть платежа уходит только на проценты. Если тебе звонят из банка и предлагают реструктуризацию — это признак того, что банк уже видит риск дефолта.
Важный момент: рефинансирование одобряют, пока у тебя нет просрочек. Банки хотят видеть, что ты пока справляешься. Ключевая ставка Банка России сейчас — 14,00% годовых, и потребительские кредиты часто оказываются ниже ставок по картам после окончания льготного периода. Поэтому чем раньше ты перекредитуешься, тем меньше переплата.
Как работает ВТБ рефинансирование кредитных карт
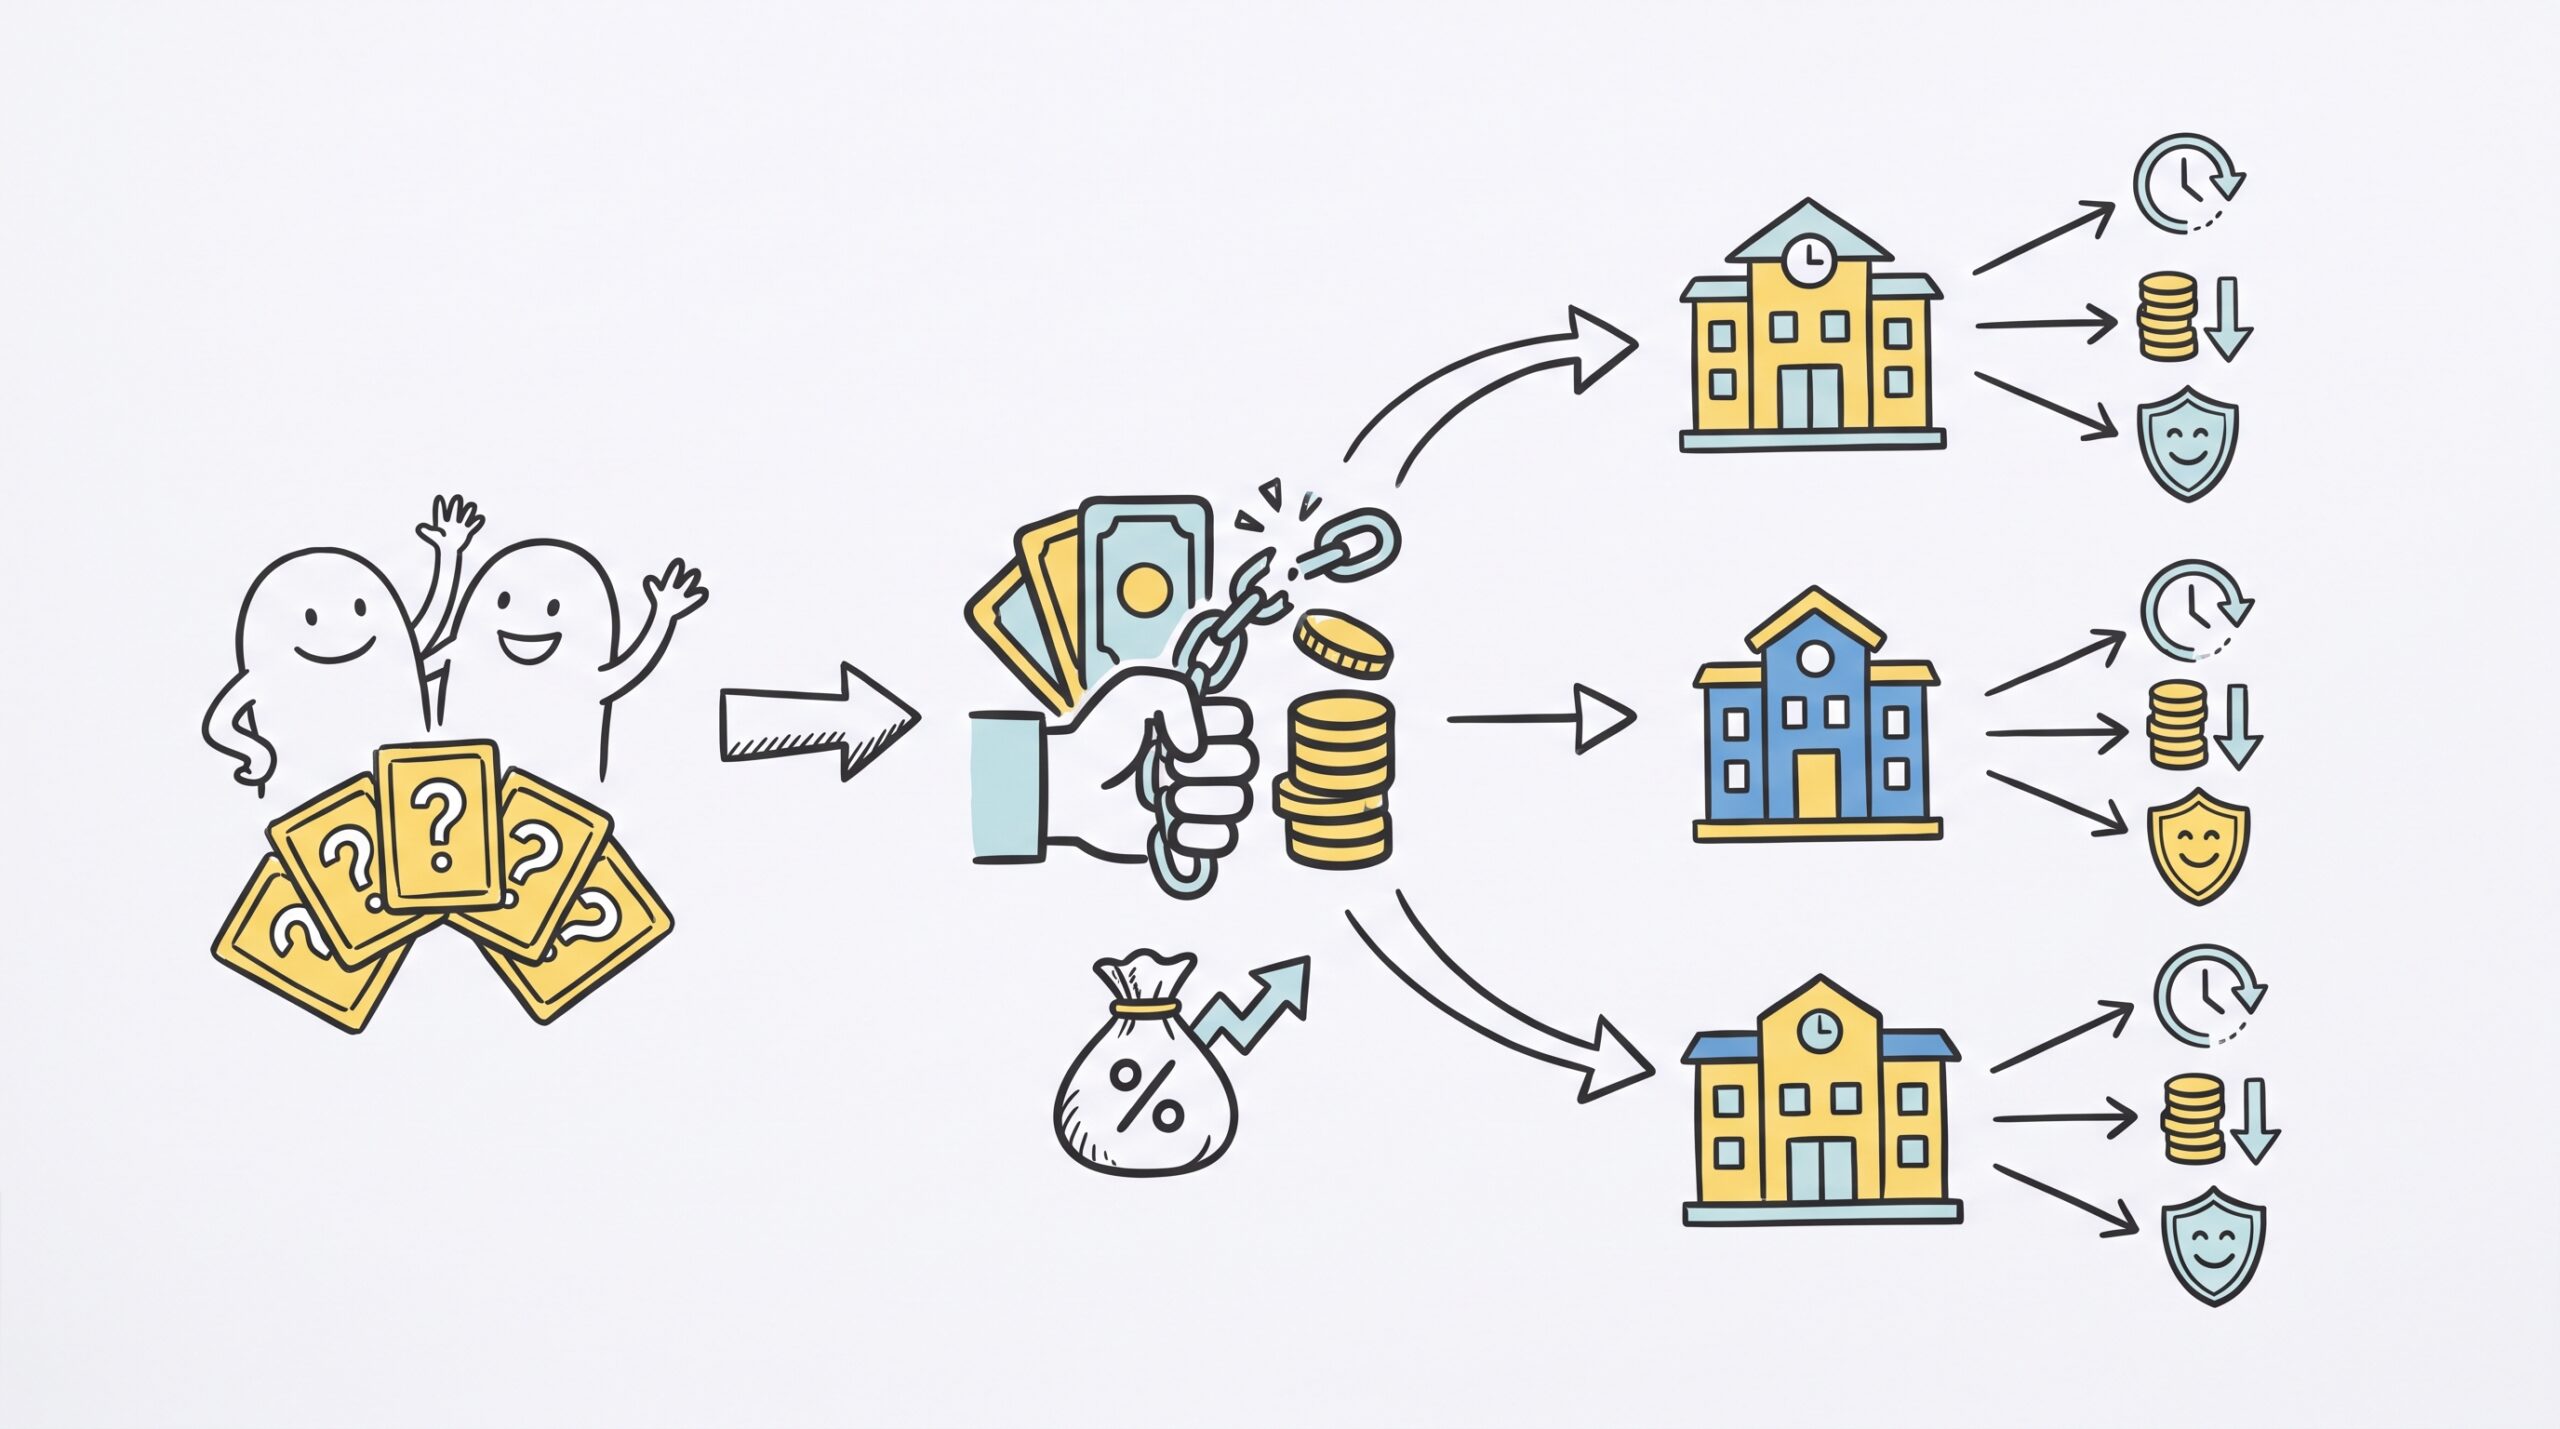
По программе рефинансирования кредитных карт в ВТБ можно погасить задолженность по картам других банков, включая Сбербанк и Т-Банк. Суть простая: ты подаёшь заявку на сумму, равную текущему долгу, банк проверяет доход и кредитную историю, и если всё в порядке — одобряет кредит.
Деньги идут по одному из двух сценариев. Первый: ВТБ сам перечисляет сумму напрямую в банки, где у тебя висят долги. Второй: деньги поступают на твой счёт во ВТБ, и ты сам распоряжаешься ими. Второй вариант рискованный: если получишь деньги на руки и не погасишь карты сразу, есть шанс потратить их на срочные, но неважные покупки, а старый долг останется.
ВТБ может взять на себя сразу несколько карт и собрать мелкие долги в один. Вместо трёх-четырёх платежей в разные сроки у тебя будет один платёж в одну дату. Это избавляет от необходимости следить за льготными периодами и внезапными начислениями. Ставка и срок зависят от твоей платёжеспособности. Точные цифры нужно смотреть на сайте ВТБ или в приложении, потому что они меняются в зависимости от рынка и твоего профиля.
Свой банк или ВТБ: где выгоднее
Не обязательно сразу бежать в другой банк. И Сбербанк, и Т-Банк умеют работать со своими должниками и предлагают внутренние решения, по сути являющиеся реструктуризацией.
Сбербанк может предложить перевести задолженность с кредитной карты на обычный потребительский кредит с равными ежемесячными платежами. Т-Банк тоже имеет опции по переводу долга с карты в рассрочку или кредит с фиксированным графиком. Внутренние программы иногда оформляются проще: банк уже знает твою историю, и новых справок может не потребоваться.
Но есть подвох. Собственный банк не всегда готов снизить ставку до уровня рыночного рефинансирования. Иногда он просто растягивает долг на более длинный срок: платёж в месяц становится меньше, но общая переплата может вырасти. Попроси в отделении или чате свой банк озвучить полную стоимость кредита после реструктуризации и сравни её с программой ВТБ рефинансирования кредитных карт. Часто выгоднее уйти на внешнее рефинансирование, если твой банк не снижает ставку, а просто перекладывает долг в другой продукт.
Куда ещё можно обратиться, если ВТБ не подошёл
Если ВТБ не одобрил заявку или условия не устроили, посмотри альтернативы. Главное — найти кредит с фиксированным графиком, которым можно погасить кредитные карты.
| Вариант | Кому подходит | На что смотреть |
|---|---|---|
| Т-Банк — Кредит наличными | Тем, кто хочет сам закрыть карты Сбера, ВТБ или других банков | Возможность досрочного погашения без комиссий и итоговый ежемесячный платёж |
| Совкомбанк — Прогресс (Кредиты) | Заёмщикам, которым нужна программа для консолидации нескольких долгов | Требования к доходу и максимальную сумму одобрения |
| Альфа-Банк — Кредит наличными | Тем, кто рассматривает классическое рефинансирование через кредит на руки | Полную стоимость кредита и наличие обязательной страховки |
| Банки.ру — Мастер подбора карт | Тем, кто не хочет заходить на десять сайтов банков | Фильтры по ставке, сумме и сроку, а также реальные отзывы |
Не забывай: любой кредит наличными ты можешь направить на погашение карт. Главное — не трать эти деньги на что-то ещё.
Чек-лист перед подачей заявки
Рефинансирование — не волшебная кнопка, а инструмент, который работает только при дисциплине. Перед тем как подавать документы, проверь себя:
- Узнай точный остаток долга по каждой кредитной карте на текущую дату, включая начисленные проценты.
- Убедись, что нет открытых просрочек ни по одному из кредитов.
- Сравни ставку нового кредита с текущей переплатой по картам. Если разница в пару процентов, смысл может пропасть из-за оформления.
- Уточни у банка, есть ли комиссия за досрочное погашение — привыкай гасить быстрее, если появятся деньги.
- Если деньги придут на твой счёт, а не банкам напрямую, погаси карты в тот же день, не откладывая.
Вопрос-ответ
Можно ли рефинансировать кредитную карту, если уже есть просрочки?
Скорее всего, нет. Банки одобряют рефинансирование клиентам без текущих просрочек. Если ты уже нарушил график, сначала погаси долг или договорись о реструктуризации в своём банке.
ВТБ сам переведёт деньги в Сбербанк и Т-Банк?
Может, но не всегда. Иногда банк перечисляет сумму напрямую старым кредиторам, иногда — на твой счёт во ВТБ. Уточняй этот момент при оформлении, чтобы не остаться с двойным долгом.
Станет ли ежемесячный платёж точно меньше?
Не факт. Если ты выберешь короткий срок, платёж может остаться прежним или даже вырасти, но переплата снизится. Если цель — снизить ежемесячную нагрузку, бери более длинный срок, но помни: чем дольше платишь, тем больше отдаёшь процентов.
Коротко
- Рефинансирование кредитных карт во ВТБ собирает долги с карт Сбербанка и Т-Банка в один кредит с фиксированным графиком.
- Оформляй его до появления просрочек, иначе одобрят вряд ли.
- Сравни предложение ВТБ с внутренними программами своего банка — иногда родной банк просто растягивает долг.
- Если ВТБ не подошёл, рассмотри кредиты наличными в Т-Банке, Совкомбанке или Альфа-Банке, а подходящий вариант ищи через «Мастер подбора карт» на Банки.ру.
- Получив деньги, сразу погаси старые карты, иначе останешься с двойным долгом.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами:
- Банк России — ключевая ставка
- Банк России — кредитная история
- Сбер — официальный сайт
- ВТБ — официальный сайт
- Альфа — официальный сайт
- Т-Банк — официальный сайт
- Совкомбанк — официальный сайт