
Подготовлено: 23.10.2026
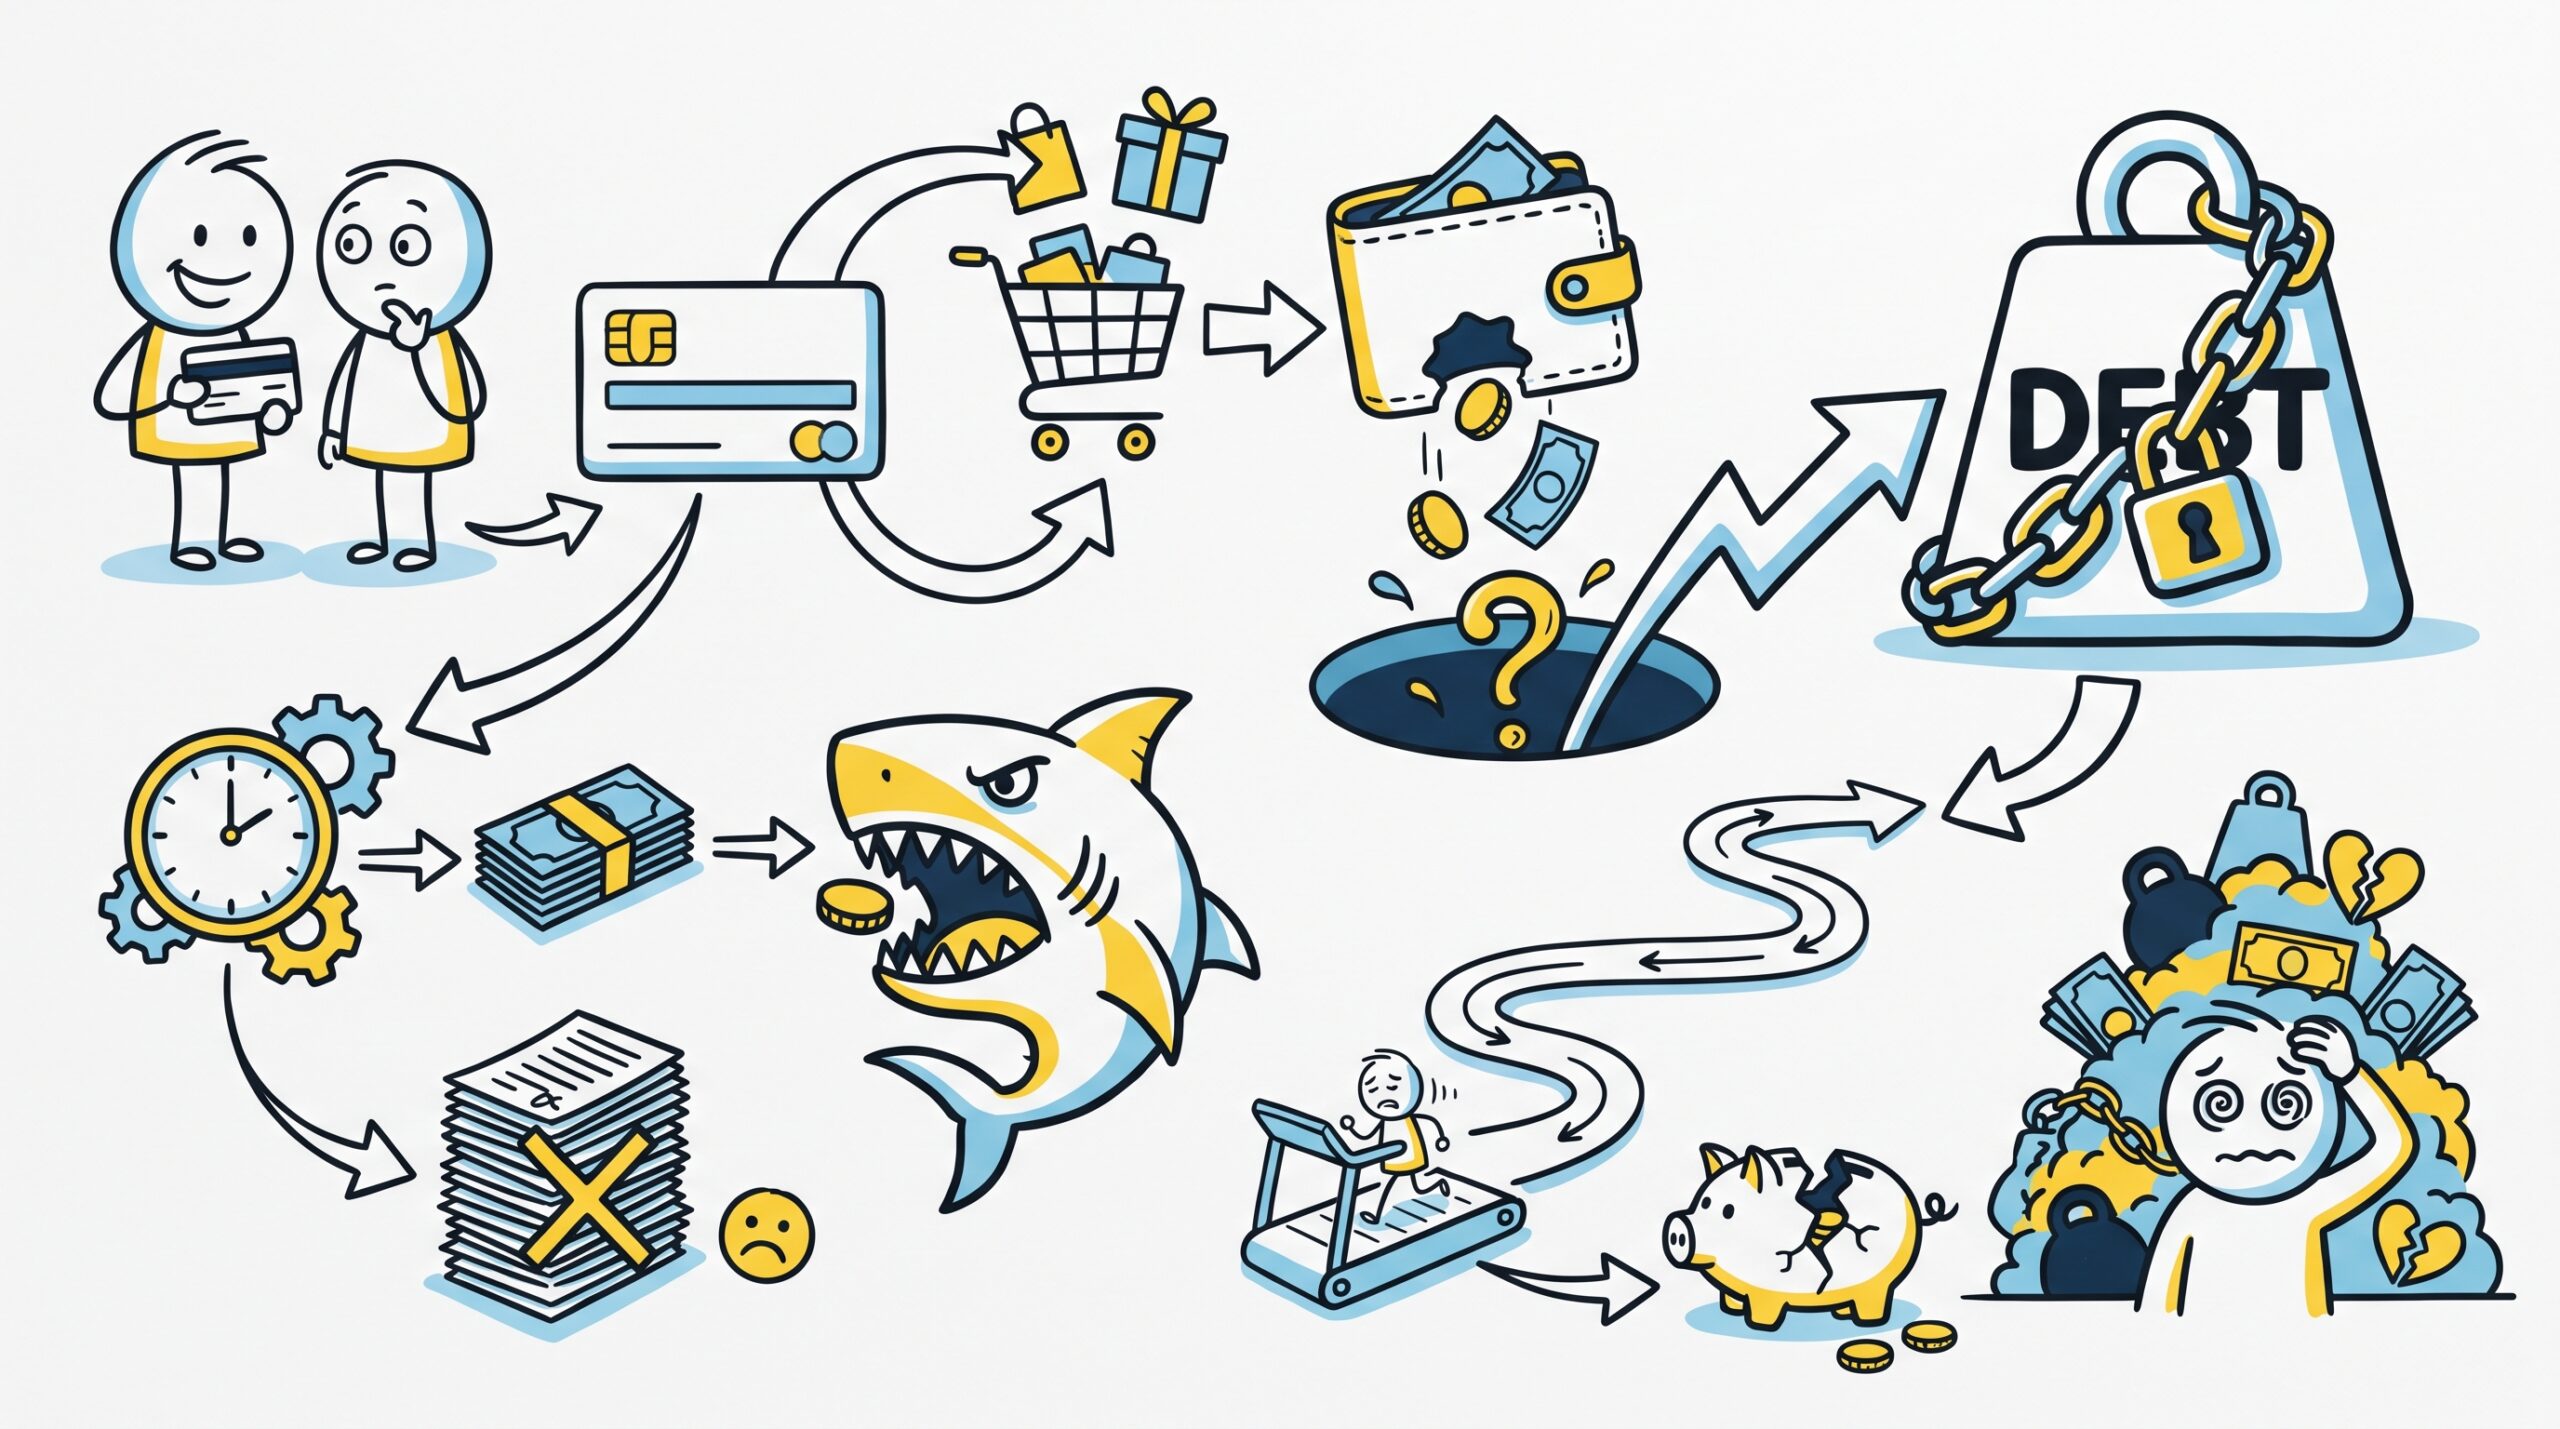
Основная опасность кредитной карты для новичка — в обязательных платежах, которые растут, если не погашать долг вовремя, и в соблазне тратить деньги, которых нет на счёте. В отличие от дебетовой карты, каждая покупка здесь — это заём, за который банк берёт комиссию и проценты при нарушении условий договора. Новички часто не замечают скрытых платежей и штрафов, что приводит к увеличению долга.
Путаница с дебетовой картой
Новички иногда воспринимают кредитный лимит как собственные средства. На дебетовой карте ты тратишь только то, что положил сам или что пришло на счёт. На кредитной карте банк предоставляет заём, и любая операция увеличивает долг. Критерий простой: если при отрицательном или нулевом балансе карта позволяет купить товар, это кредитные деньги, а не твои.
Льготный период не покрывает всё
Многие кредитные карты предлагают льготный период, в течение которого можно вернуть долг без процентов. Но он работает только при оплате покупок у партнёров банка через терминалы и интернет. При снятии наличных в банкомате или переводе на другую карту льготный период обычно не действует: с первого дня начисляются проценты и комиссия. Ограничение в том, что льготный период — не отсрочка платежа, а условие, за которым стоит полное погашение долга в срок.
Как покупка превращается в долг
Исходная ситуация: человек получает кредитную карту с лимитом и начинает оплачивать ею продукты, бензин и подписки, рассчитывая гасить долг частями. Действие: каждый месяц он тратит весь лимит, вносит лишь минимальный обязательный платёж и снова тратит освободившуюся сумму. Результат: основной долг не сокращается, а увеличивается за счёт процентов на остаток, комиссий и возможных штрафов за просрочку. Этот способ не подходит, если у тебя нет стабильного остатка для полного погашения внутри льготного периода и если ты склонен к импульсивным тратам.
Скрытые платежи и автоматические списания
Перед использованием проверь договор на наличие ежегодной платы за обслуживание, комиссии за СМС-информирование, страховые программы и сборы за выпуск или перевыпуск карты. Шаг: открой раздел «Тарифы» в договоре и найди строки с комиссиями, не связанными напрямую с покупками. Ожидаемый исход — ты увидишь полную стоимость владения картой и сможешь отключить ненужные платные опции ещё до первого списания.
Когда лучше обойтись без кредитной карты
Если доход нестабилен, нет привычки вести бюджет или есть риск забыть дату платежа, кредитная карта принесёт больше убытков, чем пользы. Альтернатива — дебетовая карта с кэшбэком: ты тратишь только свои деньги и не платишь проценты. Если нужен резерв на emergencies, лучше сформировать накопительную подушку на отдельном счёте, чем пользоваться кредитным лимитом.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами: