
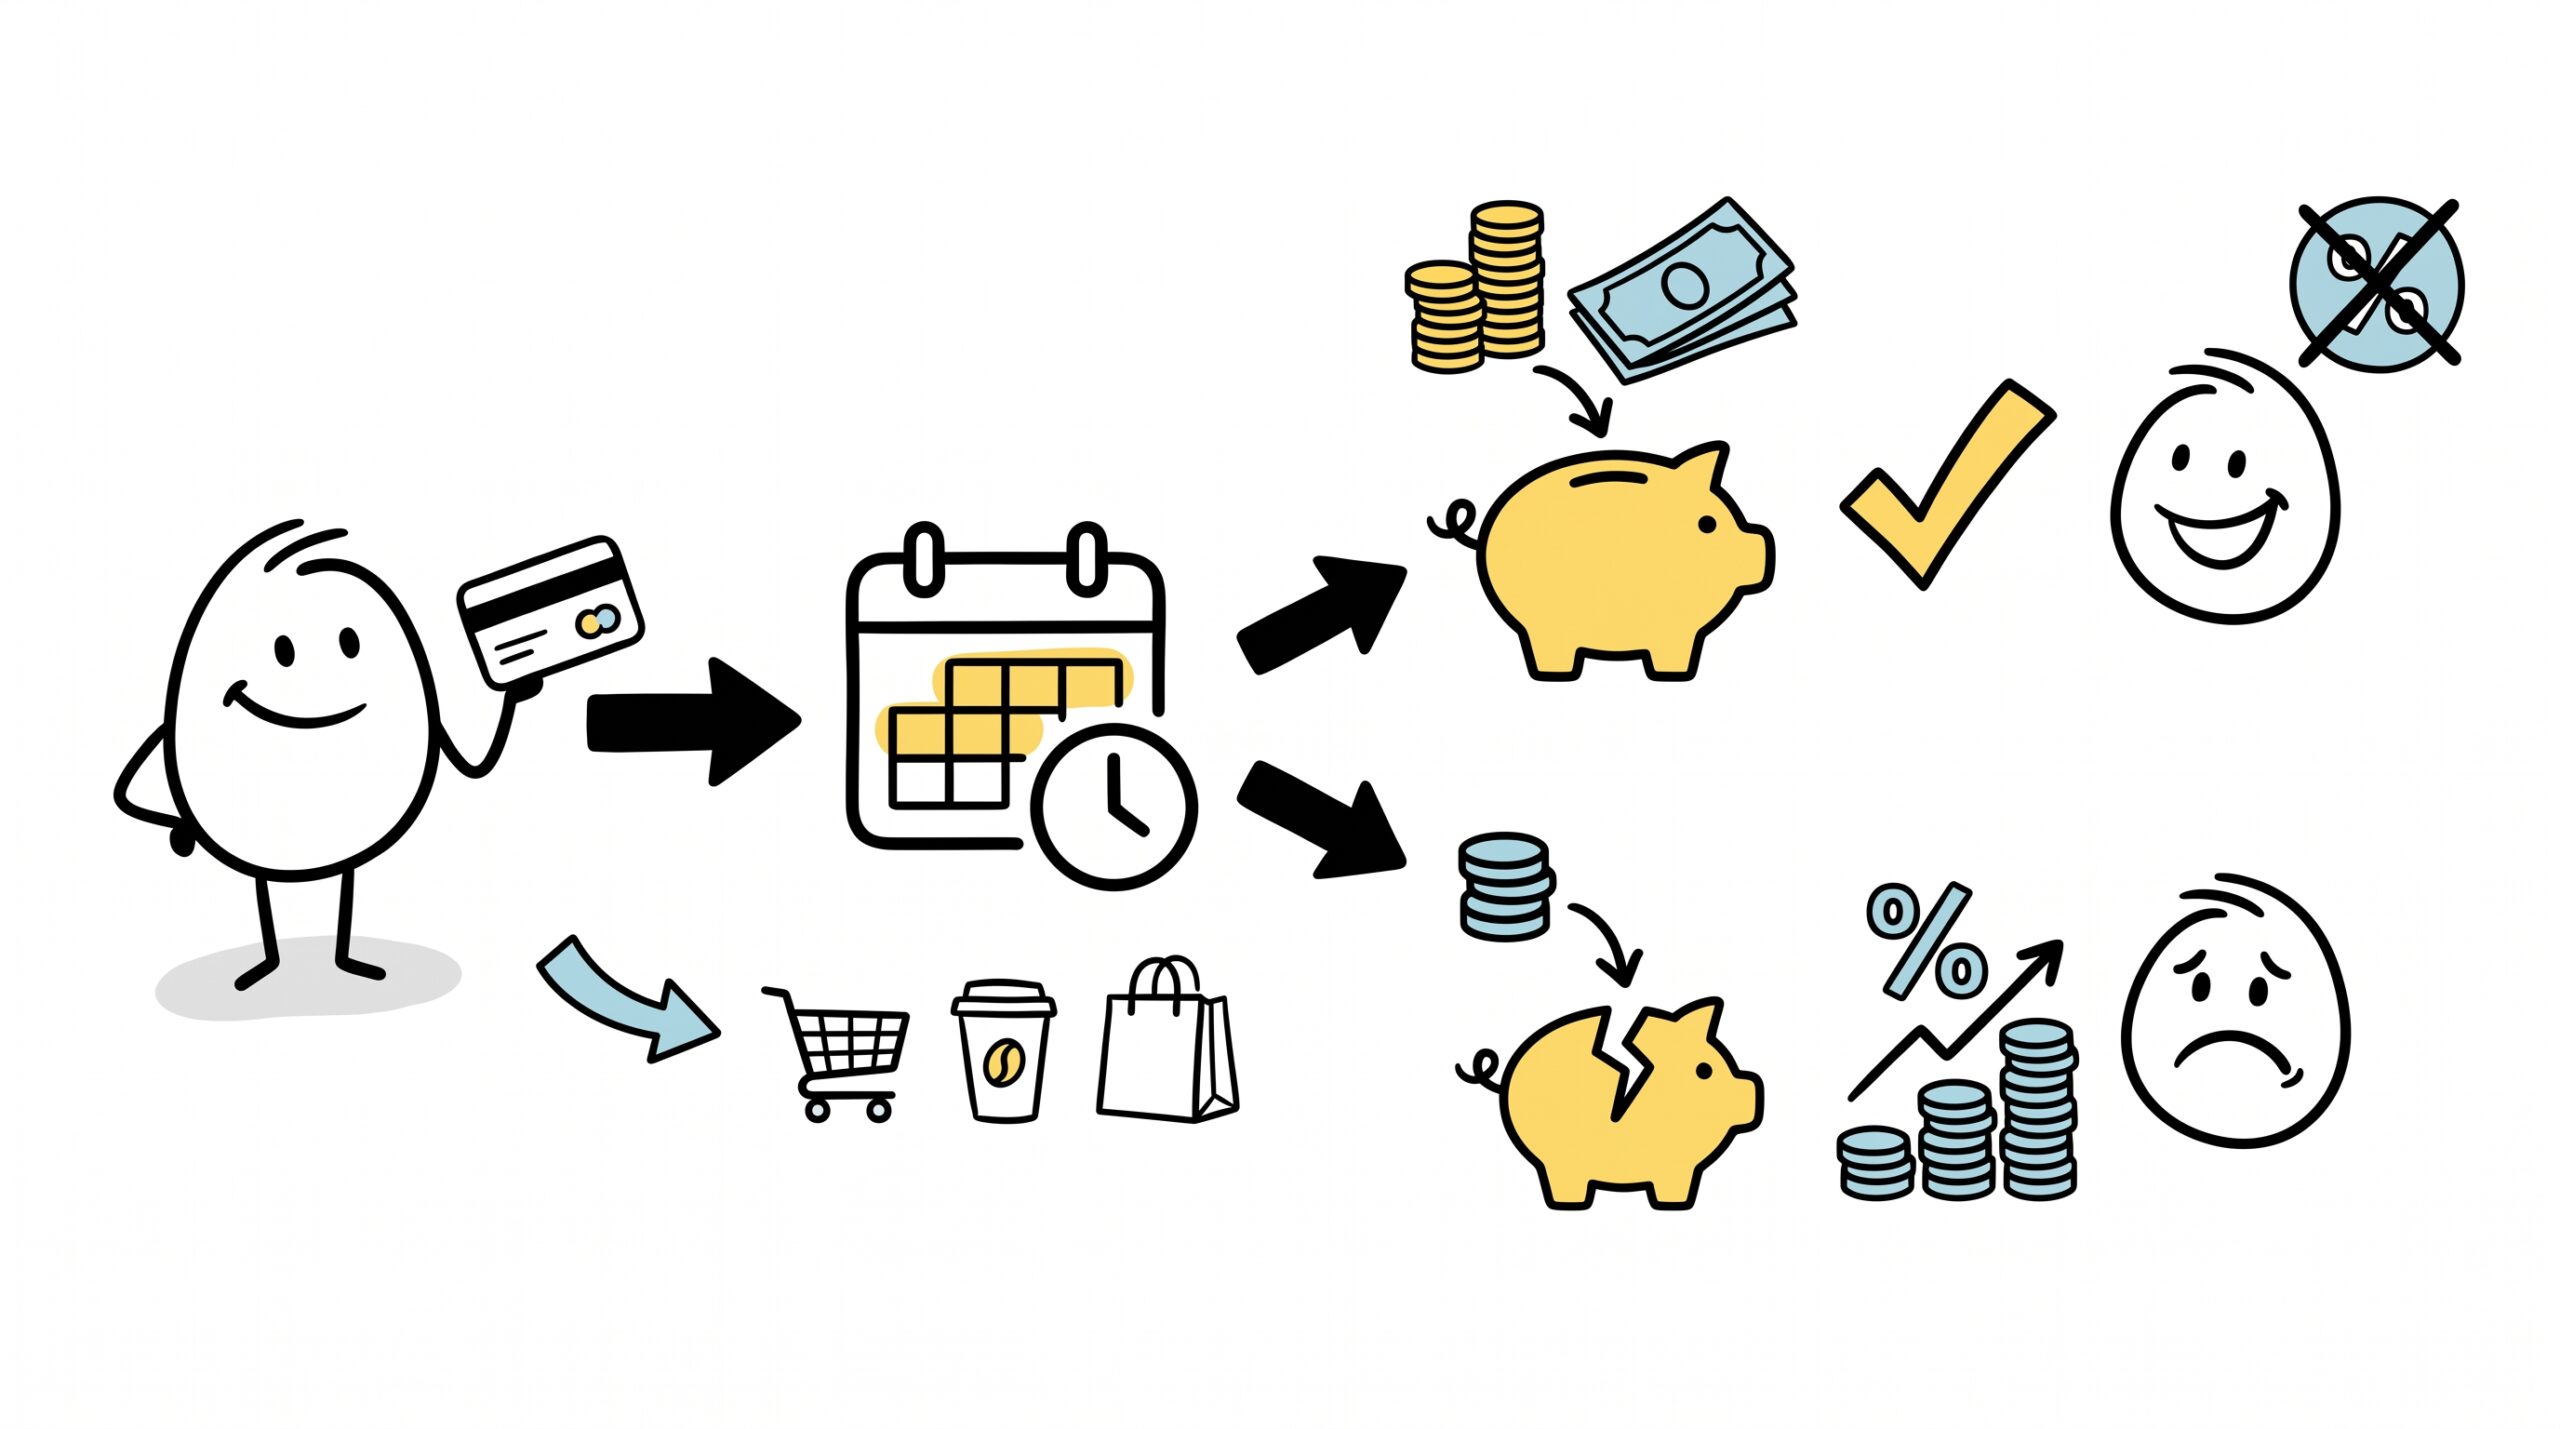
Кредитные карты давно перестали быть чем-то экзотическим. Их выдают почти всем, кто имеет хоть какой-то стабильный доход, и активно предлагают в магазинах, онлайн и даже по телефону. Но вот беда: многие владельцы таких карт в итоге платят банкам куда больше, чем планировали. Почему? Потому что не разобрались с главной фишкой — льготным периодом. Давайте разберёмся, как эта штука работает на самом деле и как не попасть на проценты.
Что такое льготный период простыми словами
Льготный период — это время, когда банк даёт вам пользоваться его деньгами бесплатно. Вы тратите, гасите долг в срок — и никаких процентов. Звучит как халява, и по сути так оно и есть. Но у этой халявы есть правила, и если их нарушить — комфорт заканчивается мгновенно.
У большинства банков льготный период длится от 50 до 120 дней. Разброс серьёзный, потому что каждый банк сам решает, насколько щедрым быть. Важно понимать: отсчёт обычно идёт с даты выписки, а не с момента покупки — и здесь кроется первый подводный камень.
Как работает льготный период на практике
Представим ситуацию. У вас карта с льготным периодом 100 дней. Выписка приходит 5-го числа каждого месяца. Вы купили телефон 10 января. Деньги нужно вернуть до 15 апреля. Но если вы купили что-то 4 января, а выписка пришла 5-го, то у вас остаётся всего дней сорок — потому что отсчёт пошёл с 5 января.
Главное правило, которое работает везде: чтобы не платить проценты, нужно вернуть всю потраченную сумму до окончания льготного периода. Не часть, не минимальный платёж — всё. Если задолжали 50 тысяч, вернуть надо 50 тысяч.
Почему просрочка обходится так дорого
Когда льготный период заканчивается, включаются обычные условия кредитования. Ставки по кредитным картам вне льготного периода составляют ориентировочно 25–40% годовых (по данным банков). Для сравнения: ключевая ставка ЦБ РФ — 15%. То есть банки берут вдвое больше, чем стоят деньги у регулятора. Если долг уже накопился и вырос в большой — рассмотрите рефинансирование: оно позволяет снизить ставку и ежемесячный платёж.
Хуже всего то, что просрочка по льготному периоду часто обнуляет всю схему. Пропустили платёж — и проценты начисляются не с момента просрочки, а за весь период с даты покупки.
Правила безопасного использования
Знайте свои даты. Дата выписки — когда банк формирует отчёт о ваших тратах. Дата платежа — когда деньги должны быть на счёте. Поставьте напоминания в телефоне — не полагайтесь на память.
Гасите долг полностью. Минимальный платёж — это ловушка. Он сохраняет льготный период для новых покупок, но за старые вы уже платите проценты.
Не снимайте наличные. Большинство банков не распространяют льготный период на операции в банкомате. Сняли наличные — сразу начисляются проценты плюс комиссия.
**Следите за лимитом. Превысили кредитный лимит — штраф. Забыли про годовое обслуживание — деньги списались и льготный период нарушился.
Типичные ошибки
Думают, что льготный период начинается с даты покупки. Начинается он с даты выписки — разница может быть почти месяц.
Верят рекламному «до 120 дней». Это максимум при идеальных условиях. Реально вы получите меньше — считайте сами.
Делают переводы с кредитки. Переводы на другие карты и оплата в иностранной валюте часто идут без льготного периода.
Не отслеживают баланс. Проверяйте состояние счёта раз в неделю — не ждите, пока что-то пойдёт не так.
Вывод
Льготный период — реально удобная штука, если подходить к ней с головой. Беспроцентная рассрочка на повседневные покупки работает только при полном погашении долга в срок. Узнайте свои даты, поставьте напоминания, проверяйте баланс — и кредитная карта станет помощником, а не капканом.