
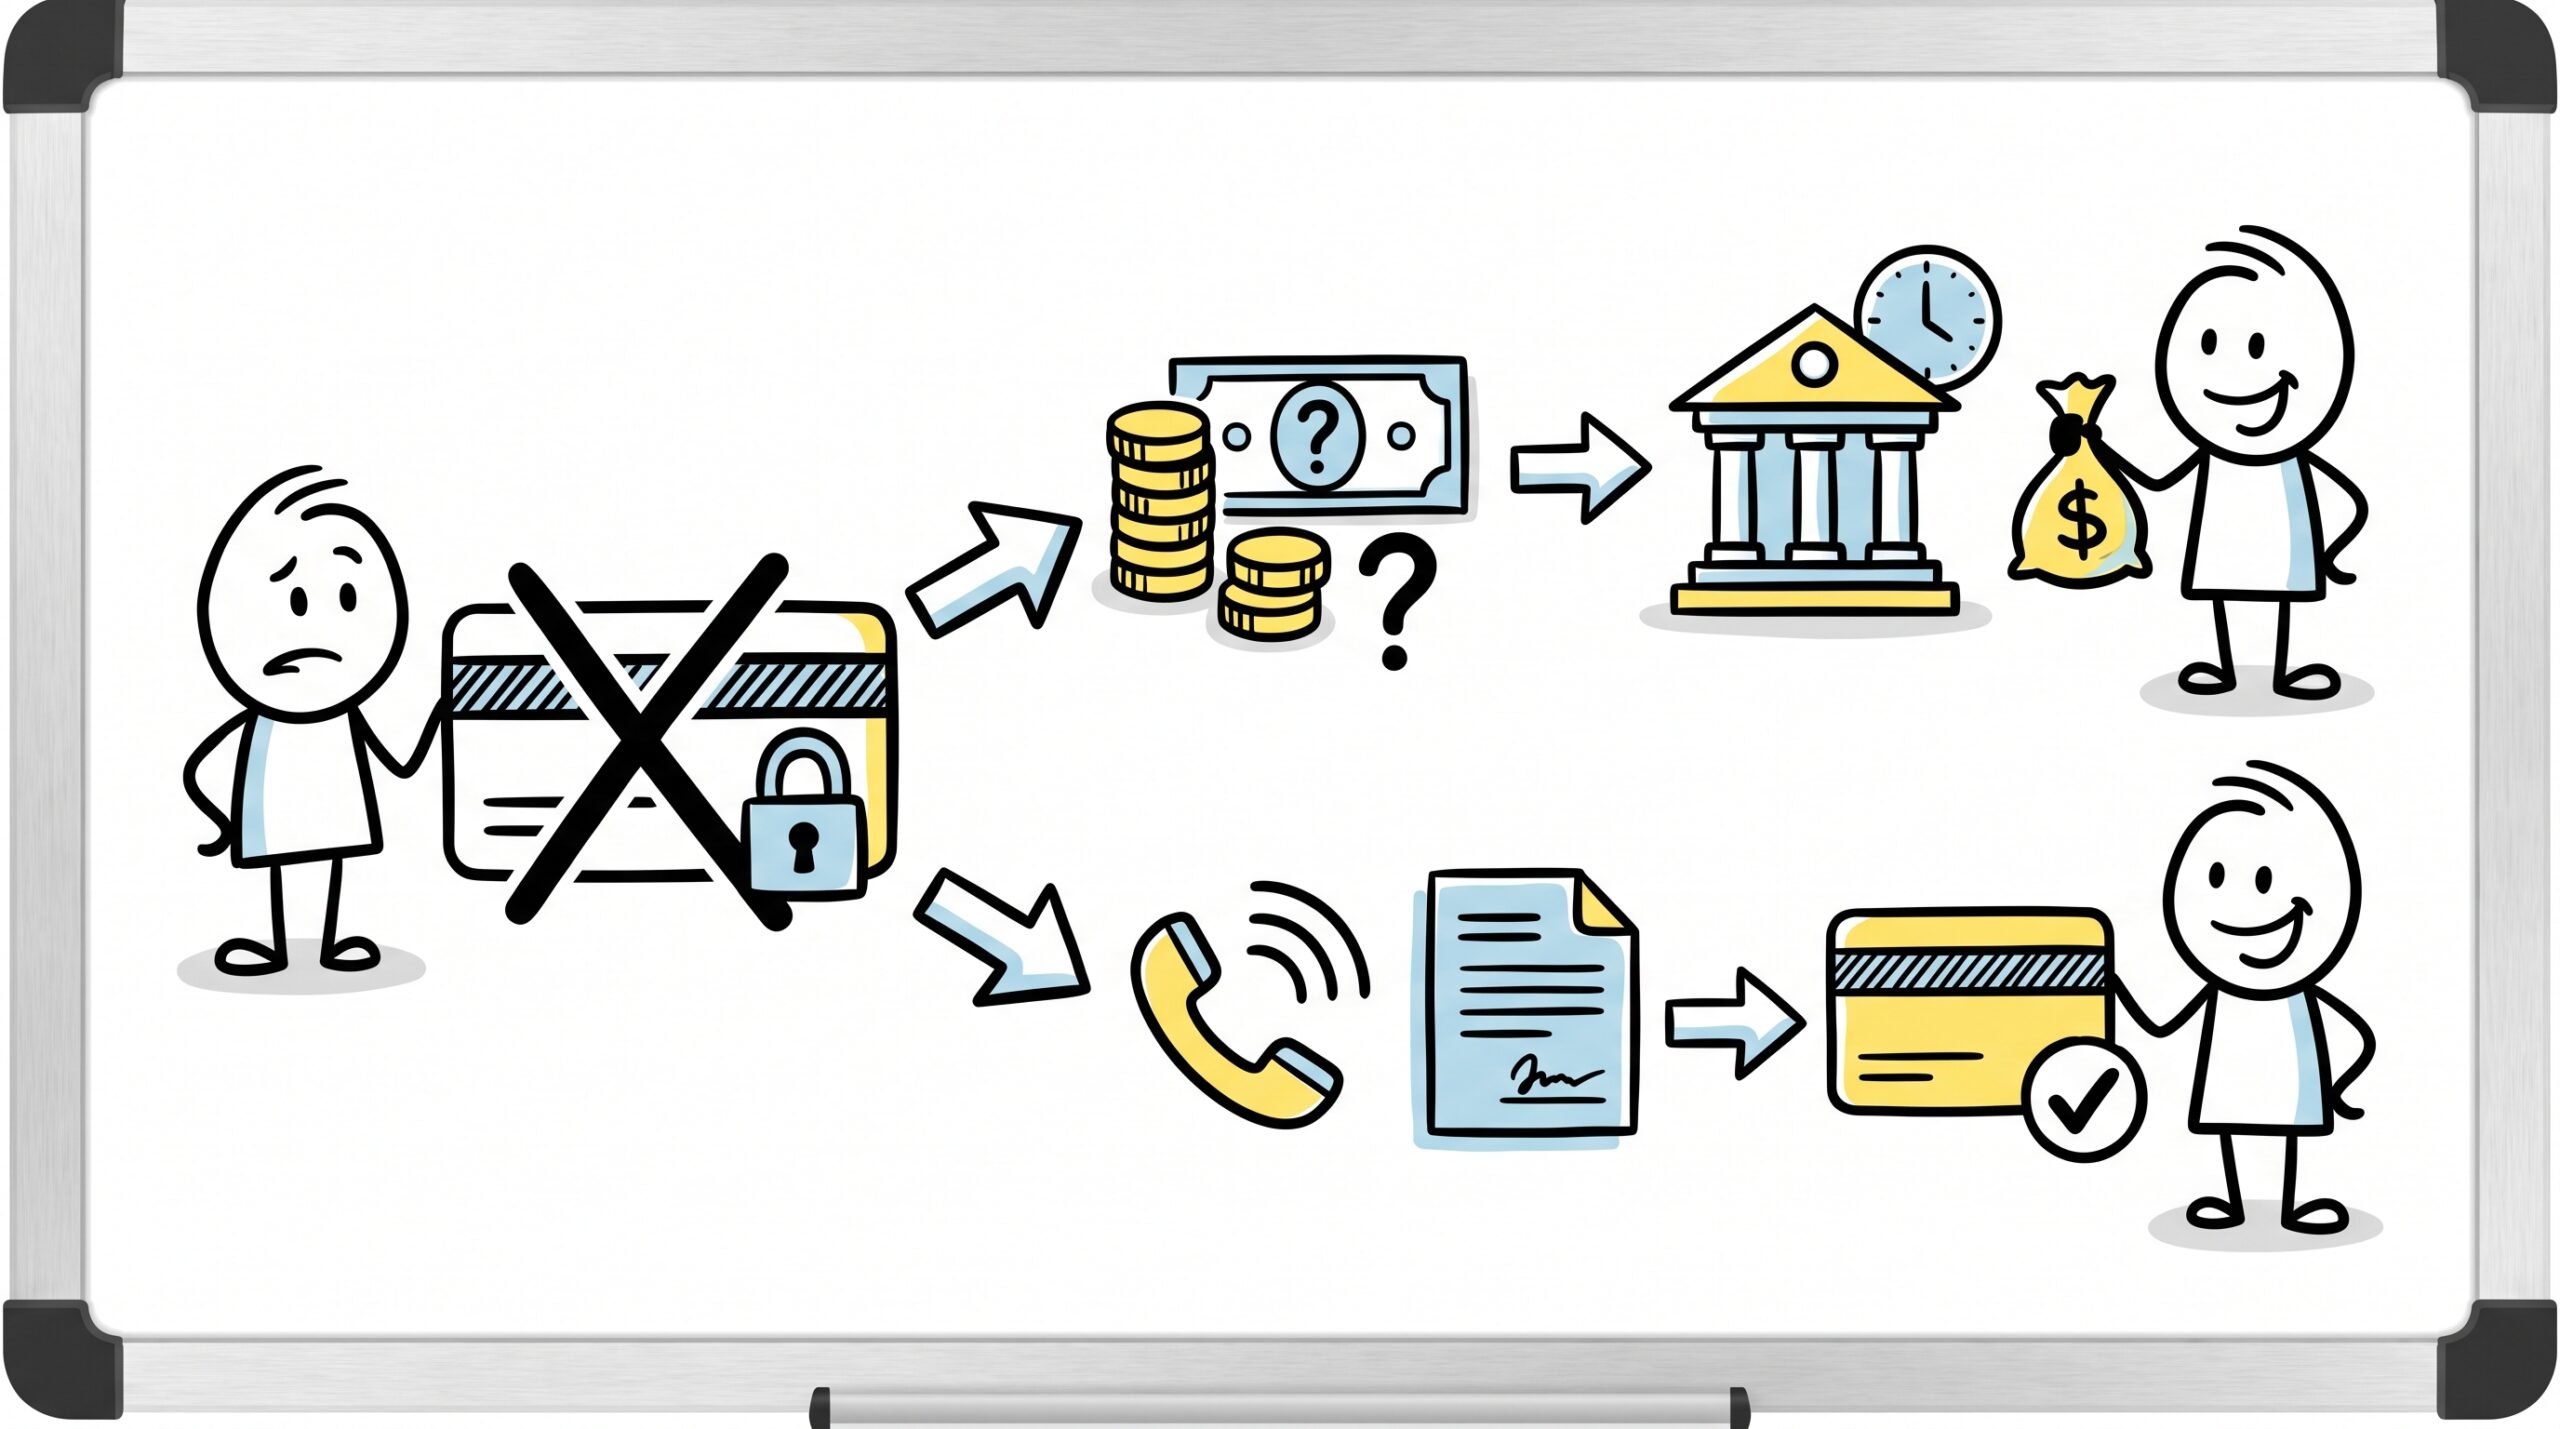
Если твоя кредитная карта закрыта — не паникуй и не думай, что деньги улетели в никуда. Это рабочая ситуация, которую можно разрулить, если действовать по шагам. Главное — понять, почему банк или ты сам закрыли договор, и не тянуть с решением вопроса с долгом и остатками на счёте.
Почему кредитная карта становится закрытой
Смотри, причин немного, но все они делятся на две группы: когда инициатор ты, и когда банк.
Если закрываешь сам, обычно это происходит, потому что карта перестала быть выгодной: появилась комиссия за обслуживание, исчез льготный период, или ты просто решил свернуть все кредитные линии, чтобы не искушать себя. Иногда люди закрывают кредитку после полного погашения, потому что не хотят платить за пластик, который лежит мёртвым грузом.
Если инициатор — банк, причины серьёзнее. Самая распространённая — просрочка. Например, ты не вносил минимальный платёж несколько месяцев подряд, и банк решил, что риски выше, чем желание продолжать сотрудничество. Ещё вариант — подозрительные операции. Представь: карта выпущена в одном городе, а через час с неё снимают крупную сумму на другом конце страны. Банк может заблокировать и закрыть её в целях безопасности. Также карта может закрыться, если истёк её срок действия, а банк по внутренней политике решил не продлевать договор. Это его право — отказать в обновлении без объяснения причин, лишь бы это не было дискриминацией.
Что делать в первый день: чек-лист
Когда выяснилось, что кредитная карта закрыта, действовать нужно сразу. Вот список, который поможет не забыть главное:
- Узнай причину. Зайди в мобильное приложение или позвони на горячую линию. Зафиксируй, кто инициатор закрытия и когда оно вступило в силу.
- Проверь остатки. Посмотри, сколько ты должен банку по кредитному лимиту или сколько банк должен тебе, если на карте лежали собственные деньги.
- Сохрани доказательства. Сделай скриншоты из приложения, сохрани смс-уведомления и выписки. Если потом возникнет спор, это твоя защита.
- Уточни реквизиты для погашения. Даже если карты больше нет, счёт кредитки может быть активен для приёма платежей. Запиши номер договора и счёта.
- Напиши заявление на возврат своих средств. Если на карте был положительный остаток — это твои деньги, и банк обязан их вернуть.
Как вернуть деньги, если кредитная карта закрыта
Вот тут новички часто путаются. На кредитной карте есть два типа денег: кредитные и собственные. Кредитные — это не твои, а банковские. Если ты их потратил, вернуть должен ты. А вот собственные средства — это реальные твои деньги, которые ты, например, переводил на карту через СБП или вносил наличными, чтобы не уйти в минус.
Если кредитная карта закрыта, а на ней остались твои деньги, банк обязан вернуть их. Обычно это происходит одним из трёх способов: автоматическим переводом на привязанный текущий счёт, выдачей наличных в кассе по заявлению или перечислением на карту другого банка по твоим реквизитам. Срок — например, до семи рабочих дней с момента подачи заявления.
Важный нюанс, который многие упускают: бывает так, что ты клал свои деньги на кредитку, но потом траты смешались с кредитным лимитом. В итоге при закрытии может вскрыться так называемый технический овердрафт. Это когда кажется, что у тебя был плюс, но из-за комиссий, процентов или курсовых разниц образовался небольшой минус. Поэтому всегда проси у банка полную выписку с разбивкой: сколько собственных средств, сколько кредитных, и какие начисления были в последний месяц.
Если на закрытую карту после блокировки пришёл перевод — например, зарплата или возврат от интернет-магазина — не переживай, деньги не испаряются. Обычно они либо висят на корреспондентском счёте банка, либо автоматически возвращаются отправителю. Чтобы забрать их, нужно написать заявление и указать реквизиты для перечисления.
Долг не исчезает: как погасить, когда карты уже нет
Закрытие пластика — это не волшебная кнопка «стереть долг». Договор остаётся в силе до финального расчёта. Банк может потребовать досрочного погашения всей суммы, особенно если закрыл карту он сам из-за нарушений.
Как гасить, если физической карты больше нет:
- По реквизитам счёта. Счёт кредитной карты — это отдельный банковский счёт. Он остаётся активным для зачисления денег даже после того, как карту порезали. Переводи через приложение другого банка, указывая номер этого счёта или номер договора.
- В кассу банка. Приходишь с паспортом, называешь номер договора, вносишь наличные. Проси расписку или чек.
- Через терминалы. Некоторые банки принимают наличные через свои терминалы по номеру договора.
Помни: пока долг не закрыт, могут капать проценты. Если была просрочка — ещё и штрафы. Поэтому не откладывай платёж в долгий ящик. Если требуют погасить всё сразу, а сумма крупная, попробуй договориться о реструктуризации. Но лучше всё же закрыть долг полностью — так ты быстрее отмоешь отношения с банком.
Сам закрыл или банк — в чём разница
| Вариант | Кому подходит | Плюсы | Минусы |
|———|—————|——-|———|
| Закрыл сам | Тем, кто хочет сократить расходы или больше не планирует пользоваться кредиткой | Чистая кредитная история; никаких претензий со стороны банка; ты контролируешь процесс | Теряешь льготный период и накопленные бонусы; нужно следить, чтобы не остался технический овердрафт |
| Банк закрыл за нарушения | Никому, это принудительная мера | Разве что ситуация вскрывается и заставляет тебя разобраться с долгом | Испорченная кредитная история; возможен отказ в новых кредитах на долгий срок; требуют досрочного погашения |
| Истёк срок, банк не продлил | Клиентам, чей риск-профиль перестал устраивать банк | Обычно нет долга и штрафных санкций | Нужно оформлять новую карту заново, возможно, в другом банке |
Что будет с кредитной историей
Любое закрытие кредитной карты отражается в кредитной истории. Вопрос — как именно.
Если ты закрыл карту сам и при этом все платежи вносил вовремя, в БКИ появится статус «погашено» или «закрыто по инициативе заёмщика». Это нормальная отметка, она не портит твой рейтинг. В некоторых случаях даже помогает: банки видят, что ты ответственно довёл дело до конца.
Если же карту закрыли из-за просрочки, в истории останется отметка о нарушении. Даже после полного погашения долга эта информация хранится годами — например, до пяти или десяти лет, в зависимости от типа записи. Новые банки будут видеть, что у тебя были проблемы, и при одобрении кредита станут жёстче.
Есть ещё один подводный камень: иногда банк задерживает передачу данных в БКИ. Ты погасил долг, закрыл карту, а в истории она всё ещё числится открытой. Через месяц после полного расчёта зайди на госуслуги или на сайт Центробанка и запроси бесплатный отчёт по своей кредитной истории. Если видишь ошибку — пиши в банк с требованием исправить данные. Это твое право.
Как восстановить карту или получить новую
Восстановить ту же самую кредитную карту с тем же номером после расторжения договора почти невозможно. Когда договор закрыт, он закрыт. Если хочешь снова получить кредитку от этого банка, придётся идти по пути новой заявки.
Если карту закрыл сам и у тебя чистая история — подавай заявку хоть на следующий день. Одобрят или нет, зависит от твоего текущего дохода и общей долговой нагрузки.
Если банк закрыл карту из-за просрочки, сначала погаси долг до копейки. Потом дай себе время на реабилитацию — например, от трёх до шести месяцев. За это время исправь кредитную историю, если есть возможность, и подкопи доказательства стабильного дохода. Потом пробуй подать заявку снова, но будь готов к тому, что лимит будет меньше, а требования — строже.
Вопрос — ответ
Могут ли закрыть кредитную карту без предупреждения?
Да, если это прописано в договоре. Например, при подозрении на мошенничество или при систематической просрочке. Но в большинстве случаев банк всё же шлёт смс или письмо на электронную почту за несколько дней до закрытия.
Что делать, если на закрытую карту пришла зарплата?
Сразу свяжись с бухгалтерией на работе и дай реквизиты другого счёта. Если деньги уже ушли — напиши заявление в банк на возврат средств или их перевод на твой действующий счёт. Процесс может занять несколько рабочих дней.
Сколько времени дают на погашение долга после закрытия?
Если ты сам закрывал карту — долг нужно погасить до подачи заявления или сразу после. Если банк закрыл принудительно — в уведомлении укажут срок, например, 30 календарных дней на полное досрочное погашение.
Влияет ли закрытие карты на кредитный скоринг?
Если закрыл сам и вовремя — влияние нейтральное или даже положительное, потому что уменьшается долговая нагрузка. Если закрыли с просрочкой — кредитный скоринг падает, и новые кредиты получить становится сложнее.
Коротко
- Узнай причину: сам закрыл, истёк срок или банк принудительно расторг договор.
- Свои деньги банк обязан вернуть, а долг по кредитке придётся гасить даже после закрытия пластика.
- Счёт кредитной карты часто остаётся активным для платежей — погашай по реквизитам, чтобы не копились проценты и штрафы.
- Проверь кредитную историю примерно через месяц после закрытия, чтобы в ней не осталось ошибок и «висящих» договоров.
- Восстановить старую карту почти нереально: после полного расчёта с банком подавай новую заявку и строй чистую историю заново.