
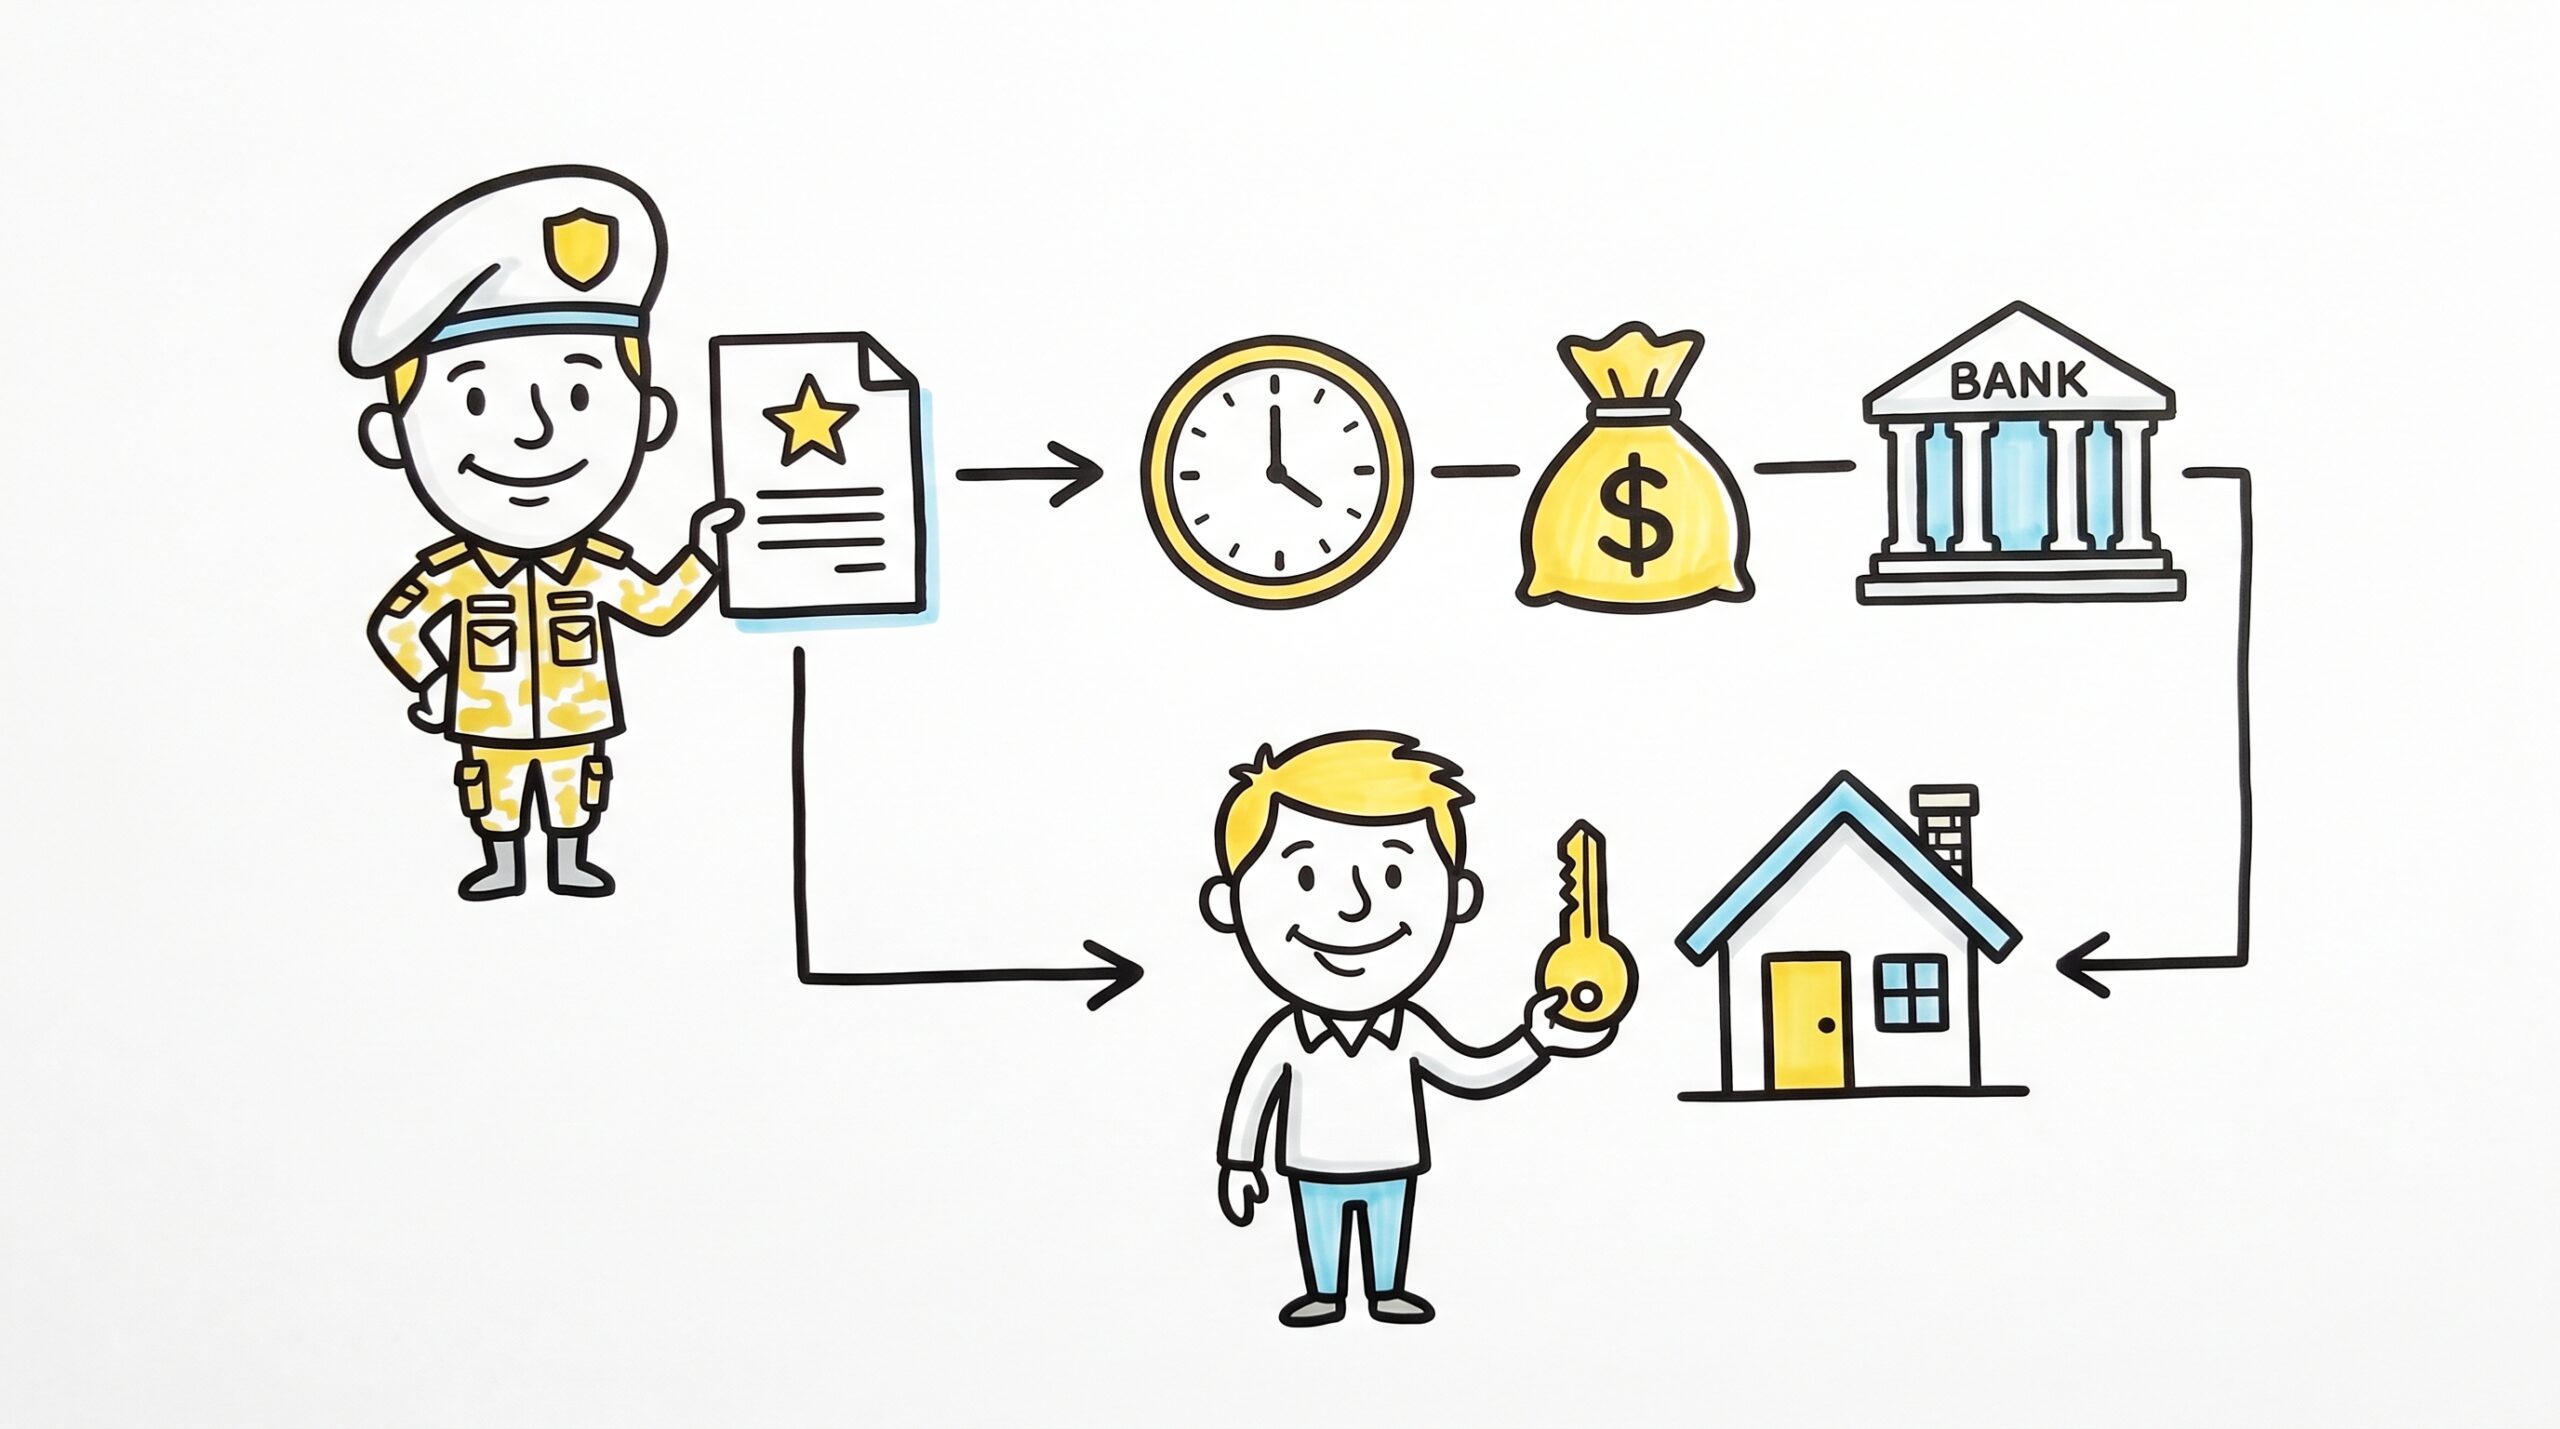
Военная ипотека — не подарок от государства, а накопительная программа, где твоя служба конвертируется в жильё. В 2026 году правила сохраняются в рамках действующего законодательства, и важно понимать: это не просто льгота, а серьёзный финансовый инструмент с обязательствами. Разберём, кто реально может рассчитывать на помощь, какие условия действуют и как не запутаться в оформлении.
Что такое военная ипотека и кто в неё попадает
Военная ипотека — это целевой жилищный заём (ЦЖЗ), который работает в рамках накопительно-ипотечной системы, сокращённо НИС. Суть простая: пока ты служишь по контракту, государство каждый год кладёт деньги на твой именной счёт. Через несколько лет накопления превращаются в первоначальный взнос по ипотеке, а часть ежемесячного платежа тоже покрывается из бюджета.
Попасть в программу могут не все военнослужащие. Ключевой момент — ты должен быть включён в реестр участников НИС. Обычно это контрактники, поступившие на службу после 2005 года, но в 2026 году актуальны и более поздние поступления. Если ты не в реестре, никакие звания и награды не дадут тебе права на господдержку. Есть ещё важный нюанс: участие в НИС добровольное для одних категорий и автоматическое для других — всё зависит от года заключения контракта. Если сомневаешься, состоишь ли в реестре, не гадай: иди в отдел кадров или проверяй через официальные порталы. Бывают случаи, когда человек годами служит и думает, что в программе, а оказывается — бумаги не оформили или включили с опозданием.
Важно отличать НИС от обычной очереди на жильё. Очередь — это когда государство само даёт квартиру или выплату, и ты ждёшь своей очереди годами. Военная ипотека — это когда ты сам идёшь в банк, сам выбираешь квартиру, а государство помогает с деньгами. За это ты берёшь на себя обязательство продолжать службу.
Условия получения в 2026 году: стаж, статус и возраст
В 2026 году порядок остаётся прежним, и изменения в законодательстве не вносят радикальных сдвигов. Чтобы получить право на целевой жилищный заём, нужно отвечать нескольким требованиям одновременно.
Первое — стаж участия в НИС. Как правило, это минимум три года с момента включения в реестр. Если ты вступил в программу в 2023 году, рассчитывать на субсидию сможешь не раньше 2026-го. Это время нужно государству, чтобы убедиться, что ты не пришёл в армию заработать первоначальный взнос и сразу уйти.
Второе — общая продолжительность службы. Когда ты берёшь военную ипотеку, ты подписываешь обязательство отслужить определённый срок. Условно, если тебе не хватает до 10–15 лет общей выслуги, ты обязуешься не увольняться раньше этого срока. Если нарушишь договор — придётся вернуть бюджетные средства или погасить кредит самому, уже без госпомощи.
Третье — жилищные условия. Если у тебя уже есть квартира в собственности, и её площадь превышает учётную норму на одного человека, в программе откажут. Государство помогает тем, кто действительно нуждается в жильё, а не вкладывается в недвижимость тем, у кого она уже есть.
Сколько денег накопится и какую квартиру можно купить
Здесь нет единой цифры для всех, потому что сумма зависит от того, сколько лет ты участвуешь в программе, и от ежегодных взносов, которые устанавливает федеральный бюджет. Условно: если на твой счёт каждый год поступает несколько сотен тысяч рублей, то за пять лет набежит сумма, достаточная для приличного первоначального взноса.
Но важно понимать: накоплений хватает редко на всю стоимость квартиры. Допустим, жильё стоит условно шесть миллионов рублей. На счету НИС у тебя два миллиона. Банк даёт кредит на оставшуюся часть. При этом часть ежемесячного платежа покрывается за счёт бюджетных взносов, которые продолжают поступать, а часть — из твоей зарплаты, если платёж по кредиту превышает размер господдержки.
Кроме того, существуют ограничения на максимальную стоимость жилья. Они не фиксированы жёстко на всю страну, но банки и программа НИС ориентируются на рыночные реалии региона. Условно, если в твоём городе средняя цена квадратного метра определённого уровня, банк может не одобрить сделку с элитным объектом в несколько раз дороже. Это сделано, чтобы бюджетные средства тратились на реальное жильё, а не на инвестиционные активы.
Если твоя зарплата не позволяет покрыть разницу, банк может потребовать созаёмщика или дополнительный источник дохода. Почему система так устроена? Она создана не для того, чтобы раздавать квартиры, а чтобы помочь влезть в ипотеку тем, кто самостоятельно не смог бы накопить первый взнос за несколько лет.
Пошаговая инструкция: как купить квартиру по военной ипотеке
Вот чек-лист, который поможет не сбиться с пути и не застрять на полпути:
- Проверь статус в реестре участников НИС. Это можно сделать через командира части или личный кабинет на госпортале.
- Запроси выписку о накоплениях. Узнай точную сумму, чтобы понимать бюджет покупки.
- Выбери банк-акредитованный участник программы. Не все банки работают с военной ипотекой.
- Получи предварительное одобрение на целевой жилищный заём. Банк проверит твою платёжеспособность и кредитную историю.
- Выбери объект недвижимости. Убедись, что квартира соответствует требованиям программы: тип жилья, площадь, техническое состояние.
- Согласуй объект с банком. Банк проведёт оценку и юридическую проверку.
- Заключи договор купли-продажи или договор участия в долевом строительстве.
- Оформи ипотеку. После подписания кредитного договора банк перечислит деньги продавцу, а накопления НИС пойдут на первоначальный взнос.
- Зарегистрируй права собственности. Квартира оформляется на тебя, но с обременением в пользу банка.
- Получи ключи и начни платить. Часть платежа будет покрываться из бюджета, остальное — из твоего дохода, если есть разница.
Новостройка или вторичка: мини-сравнение
Не всякая квартира подойдёт под программу. Вот какие варианты есть и чем они отличаются:
Вариант: Новостройка
- Кому подходит: тем, кто готов подождать год-два ради современного жилья.
- Плюсы: чистая документальная история, новые коммуникации, часто нет комиссий риелтору, можно выбрать планировку на этапе котлована.
- Минусы: риски задержки сдачи, банк может не аккредитовать всех застройщиков, заселение не сразу, нужно платить за ипотеку и одновременно где-то жить до ввода дома.
Вариант: Вторичный рынок
- Кому подходит: тем, кто хочет заехать сразу после сделки и не платить за аренду параллельно с ипотекой.
- Плюсы: видишь квартиру до покупки, можешь переехать через месяц, выбор по районам и инфраструктуре шире.
- Минусы: возраст дома влияет на оценку банка, могут быть скрытые долги или прописанные лица, нужна тщательная юридическая проверка, возможны траты на ремонт.
Почему банки придирчивы к объектам? Потому что квартира — это их залог. Если с ней что-то не так, они не смогут продать её в случае дефолта, а государство рискует бюджетными деньгами.
Подводные камни, о которых молчат
Первая ловушка — время ожидания перечисления. Даже после одобрения банка и подписания договора деньги от государства могут идти на счёт несколько месяцев. На вторичном рынке продавец может не захотеть ждать, и сделка сорвётся. Поэтому заранее обсуждай сроки с продавцом или выбирай застройщика, который работает по аккредитиву или эскроу.
Вторая ловушка — кредитная история. Многие думают, что раз государство гарантирует взносы, банк одобрит любого. Это миф. Банк смотрит на твои доходы, просрочки и долговую нагрузку. Если у тебя висят непогашенные микрозаймы или исполнительные производства — готовься к отказу.
Третья — страхование жизни и залога. Банк обычно требует оформить страховку. Это дополнительные траты, которые не покрываются из бюджетных взносов. Условно, каждый год ты платишь десятки тысяч рублей из своего кармана.
Четвёртая — досрочное увольнение. Если берёшь военную ипотеку, а потом решаешь уйти в гражданскую жизнь, господдержка прекращается. Оставшийся долг придётся тянуть самому, причём по обычным условиям, без льгот. Это серьёзный риск, который надо взвесить до подписания бумаг.
Ещё один нюанс — созаёмщики. Если твой доход недостаточен для покрытия разницы между бюджетными взносами и полным платежом по кредиту, банк может потребовать созаёмщика. Часто в эту роль вступает супруг или супруга. Это увеличивает шансы на одобрение, но и перекладывает ответственность на семью. Если платежи перестанут поступать, банк будет требовать долг и с тебя, и с созаёмщика.
Вопрос-ответ
Можно ли купить квартиру у родителей или супруга через военную ипотеку?
Нет. Сделки с близкими родственниками по программе НИС запрещены. Иначе систему бы использовали для вывода бюджетных денег в семью без реальной покупки жилья.
Нужны ли свои деньги на первоначальный взнос?
Обычно нет. Накопления на счету НИС сами выступают первым взносом. Но если квартира дороже, чем покрывает сумма кредита плюс накопления, разницу нужно закрывать самостоятельно.
Можно ли продать квартиру до погашения кредита?
Только с согласия банка и после погашения задолженности по целевому жилищному займу. Пока ипотека не закрыта, квартира находится под обременением, и свободно распоряжаться ей нельзя.
Влияет ли регион службы на размер помощи?
Прямо на сумму взносов — нет, она единая по стране. Но на то, какую квартиру ты сможешь купить, влияет сильно. Условно, накоплений хватит на небольшую однокомнатную в столице и на просторную двух- или трёхкомнатную в регионе.
Коротко
- Военная ипотека — это не бесплатная квартира, а помощь в получении ипотеки через накопления НИС.
- Чтобы претендовать на ЦЖЗ, нужно быть в реестре участников и отслужить минимальный срок в программе.
- Квартиру выбираешь сам, но она должна пройти проверку банка и соответствовать требованиям программы.
- При досрочном увольнении господдержка прекращается, и кредит придётся тянуть самому без льгот.
- Готовь документы заранее, проверяй кредитную историю и выбирай объект с запасом по времени на оформление.