
Обновлено: 23 сентября 2026 г.
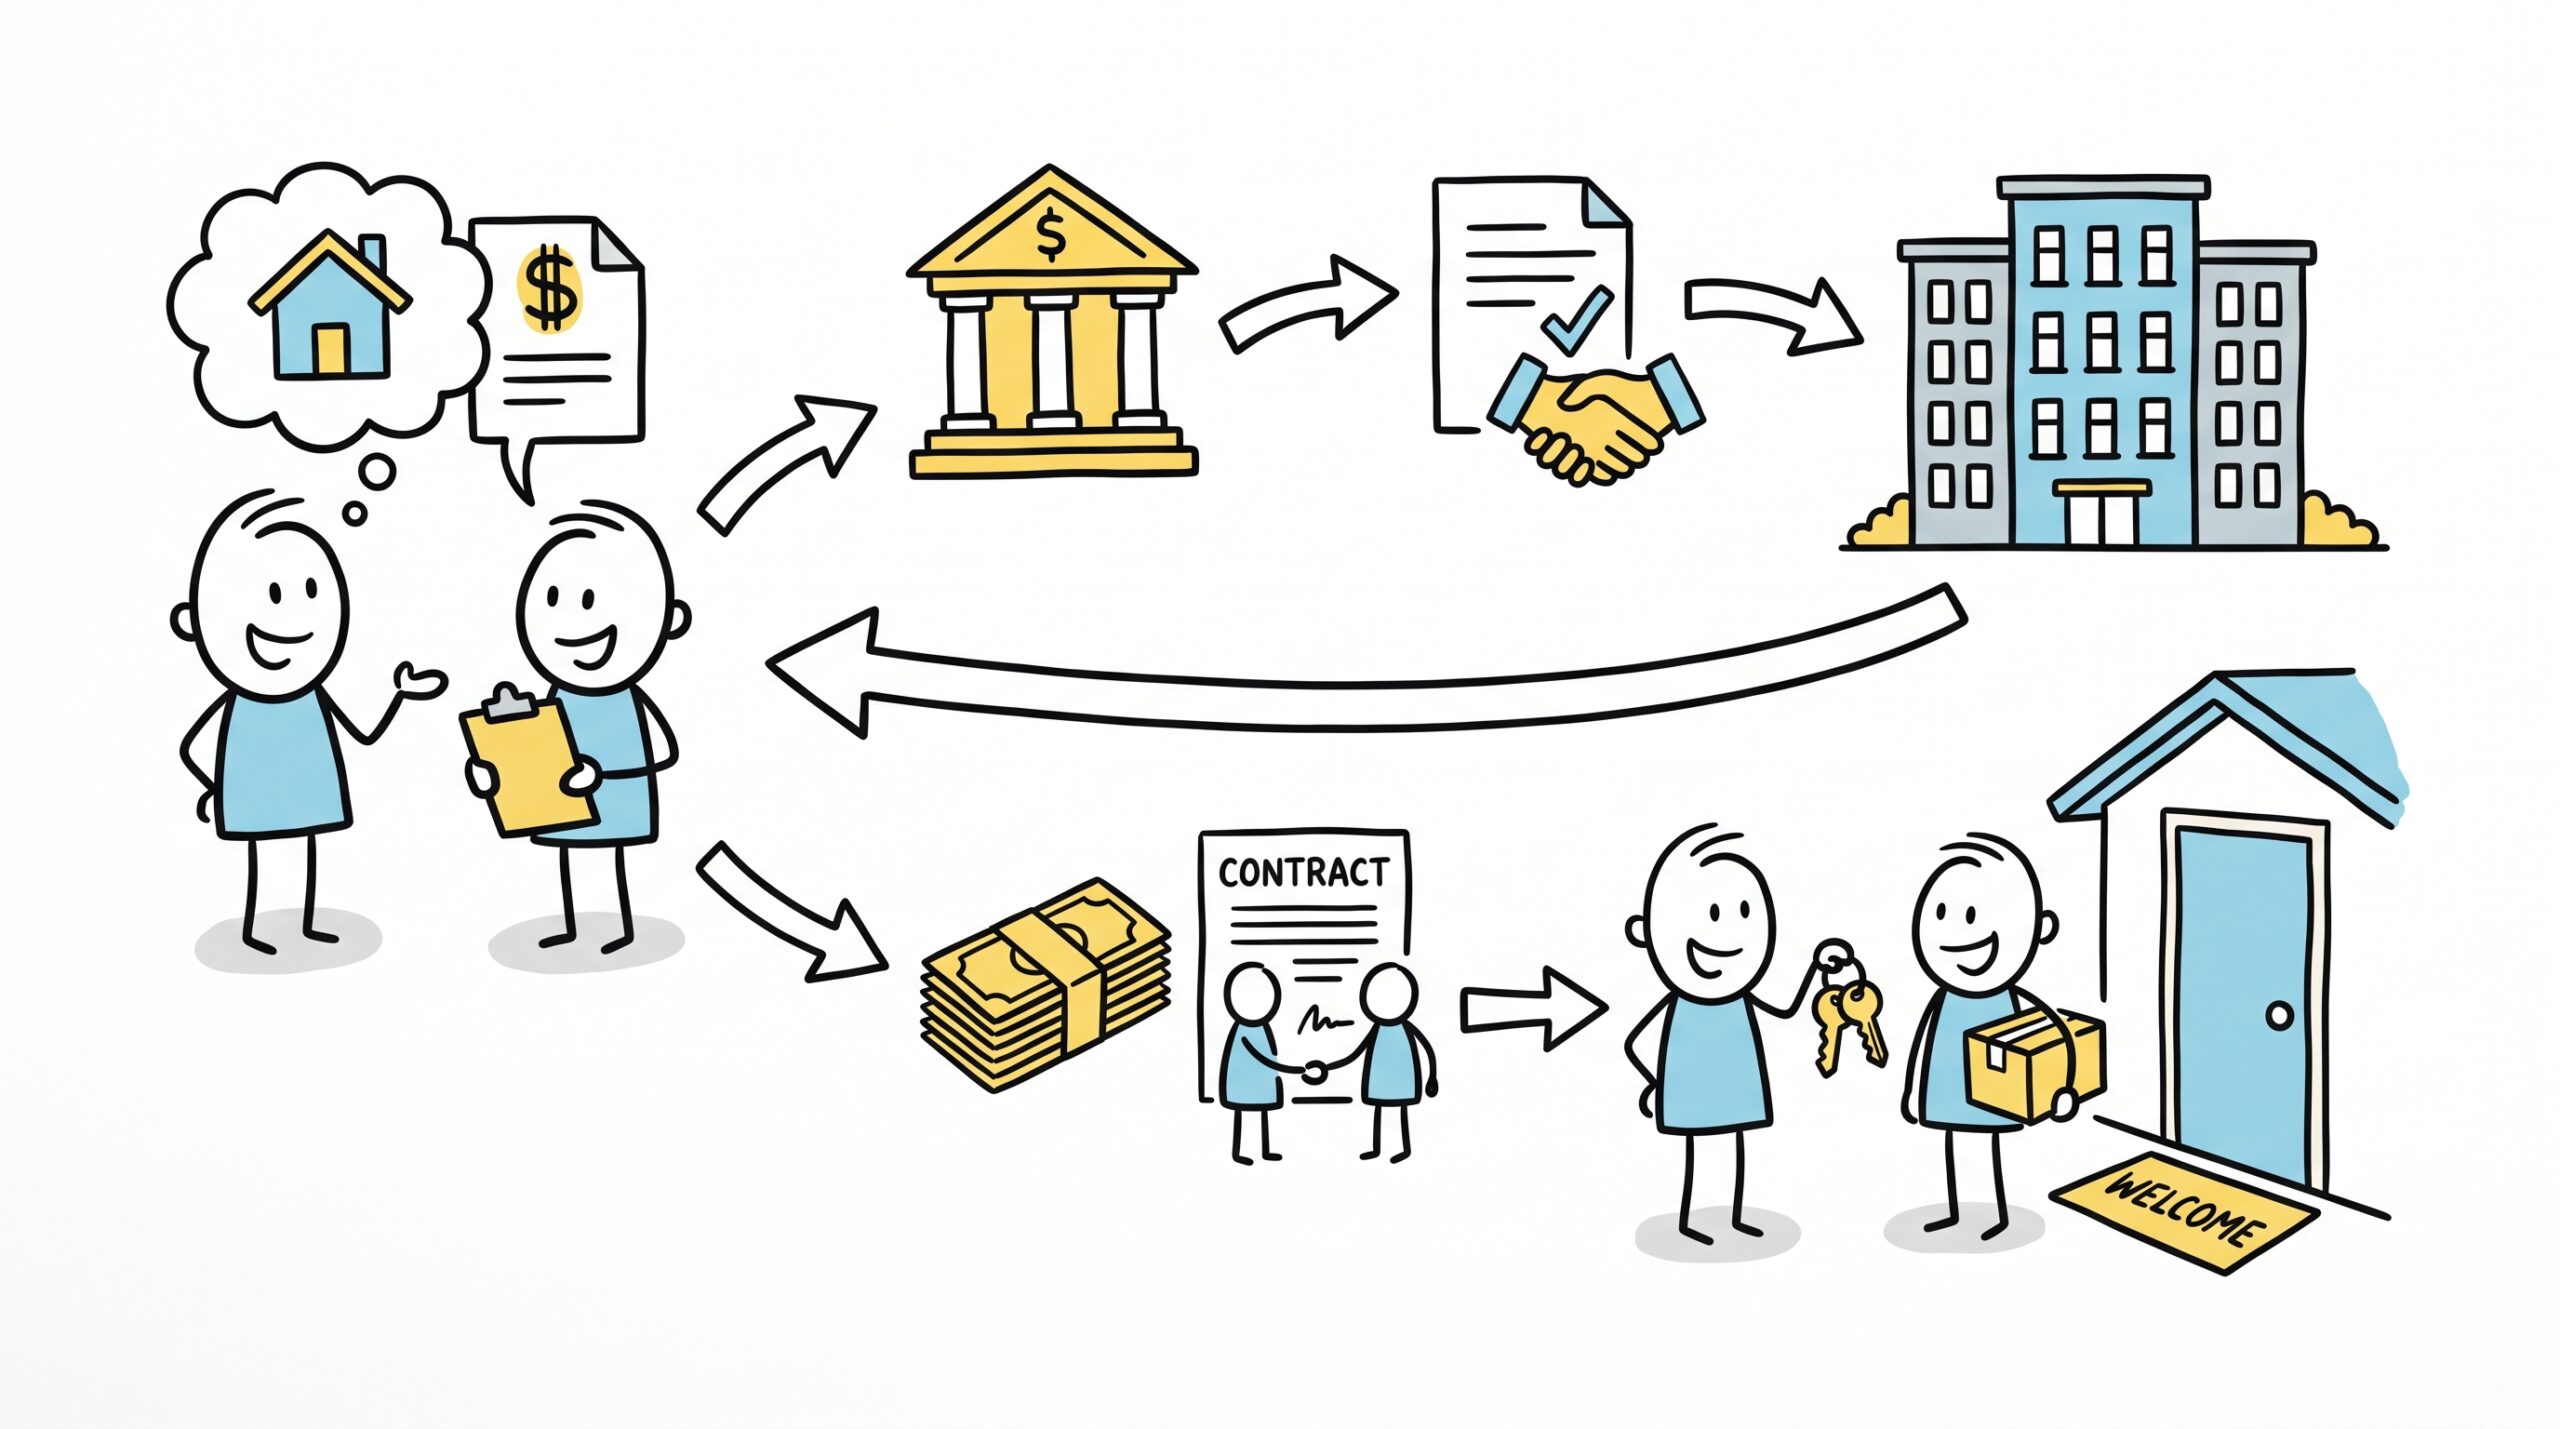
Чтобы купить квартиру в ипотеку, сначала честно оцени свои доходы и накопления, потом выбери между новостройкой и вторичкой, получи предодобрение в банке и проверь чистоту сделки. После одобрения кредита останется заказать оценку, оформить страховку и подписать договор. Весь путь занимает от нескольких недель до пары месяцев — если не торопиться и не пытаться угнаться за «горящим» вариантом без проверки.
Сколько реально можешь платить
Перед поиском квартиры посчитай, какой ежемесячный платёж тянет твой бюджет. Банки обычно смотрят, чтобы на все кредиты уходило не больше 40–50% дохода. Если семья получает 100 тысяч рублей в месяц, платёж по ипотеке желательно уложить в 40–45 тысяч. Брать больше — значит сесть на шею себе и близким, а при первом форс-мажоре рисковать просрочкой.
Также понадобится первоначальный взнос. В большинстве случаев банки просят от 15 до 20 процентов от цены квартиры, хотя встречаются программы и без него — но там выше ставка и жёстче требования. На квартиру за 5 миллионов придётся иметь на руках минимум 750 тысяч–1 миллион, плюс запас на ремонт, переезд и оформление. Если этих денег нет, откладывай. Нет смысла лезть в долги, поджимая себя со всех сторон. Точные требования по взносу смотри на сайте выбранного банка.
Проверь свою кредитную историю. Просрочки по микрозаймам, незакрытые кредитки с лимитами, которые ты забыл, или споры с коллекторами — всё это увидит банк. Лучше узнать о проблемах заранее, закрыть лишнее и подать исправления, если есть ошибки. Бесплатно запросить её можно в Бюро кредитных историй или через госуслуги.
Что покупать: новостройка или вторичка
Не влюбляйся в первый же вариант. Посмотри минимум 5–7 квартир и сравни два главных направления:
| Вариант | Кому подходит | На что смотреть |
|---|---|---|
| Новостройка | Готов подождать сдачу 1–2 года; хочешь квартиру без чужой истории | Репутацию застройщика, сроки по договору участия, отзывы дольщиков |
| Вторичка | Нужно заселиться сразу; важна готовая инфраструктура | Выписку ЕГРН на обременения и аресты, возраст дома, состояние коммуникаций |
На первичке цена на этапе котлована ниже, планировка современнее, а риск мошенничества с жильём меньше. Но ждать придётся, и ремонт делать с нуля. Вторичка даёт возможность сразу увидеть, что покупаешь, и торговаться с продавцом, но проверять придётся тщательнее: есть ли обременения, аресты, дети-совладельцы, которые потом будут оспаривать сделку.
Собери документы и получи предодобрение
Банк даёт деньги не за красивые глаза, а за доказательства, что ты вернёшь долг. Собирай пакет до похода в банк:
- паспорт;
- справка о доходах за последние 6–12 месяцев или налоговая декларация, если работаешь сам на себя;
- документы о трудоустройстве: трудовая книжка или выписка из электронной книжки;
- СНИЛС, ИНН;
- иногда военный билет.
Если доход официально маленький, а на руках получаешь больше, честно скажи себе: банк одобрит меньшую сумму или попросит созаёмщика. Подавать справки с «нарисованной» зарплатой — путь к отказу и чёрной метке в кредитной истории. Банки сверяют данные с налоговой и по своим базам.
Не гонись сразу за «одобренной суммой» в одном месте. Лучше подать заявки в 2–3 банка одновременно, чтобы сравнить условия. Но не в десяток: каждый запрос оставляет след в кредитной истории, и банки увидят, что ты отчаянно ищешь деньги. Это снижает шансы. Среди вариантов можно посмотреть ипотеку в Альфа-Банке или Т-Банке — у них есть соответствующие продукты, а у Совкомбанка, например, есть программа «Прогресс» для кредитных целей.
Сначала бери предварительное одобрение. Это когда банк говорит: «Мы готовы дать тебе до определённой суммы». С этой бумагой продавец воспринимает тебя всерьёз, а ты понимаешь реальный бюджет. Без предодобрения рискуешь потерять хороший вариант из-за бюрократии. Если одобренной суммы не хватает, можно привлечь созаёмщика — тогда банк учтёт его доход тоже.
Проверь квартиру и подай целевую заявку
Когда выбрал конкретную квартиру, подавай целевую заявку: банк проверит именно этот объект и скажет, готов ли он его финансировать. На вторичке могут отказать из-за плохого состояния дома, сложной истории права собственности или если продавец — фирма-однодневка.
Перед этим прогоняй каждый вариант через чек-лист:
- [ ] Квартира без обременений и арестов — проверь через госуслуги или закажи выписку ЕГРН.
- [ ] У собственника один взрослый собственник или есть согласие всех, включая бывших супругов.
- [ ] Дом не в аварийном состоянии и не под снос.
- [ ] Реальная цена соответствует рыночной — если дешевле на 20–30%, копай глубже, почему.
Оценка, страховка и подписание договора
После одобрения банк захочет узнать, настоящая ли цена у квартиры. Для вторички заказывается независимая оценка из списка, утверждённого банком. Если договор купли-продажи на 5 миллионов, а оценщик скажет, что рыночная цена 4,2 миллиона, банк даст меньше денег. Разницу придётся закрывать самому из своего кармана.
Дальше — страхование. Вот что важно понимать:
- Страховка самой квартиры от пожара, затопа и других бедствий — обязательна. Без неё банк не выдаст кредит.
- Страхование жизни и здоровья — добровольно, но если откажешься, ставка может вырасти. Считай сам: стоит ли переплата в процентах дополнительной страховки. Выбирать страховую компанию ты вправе сам, банк не может загонять в конкретную.
Также помни, что ипотечные ставки формируются с оглядкой на ключевую ставку ЦБ. На 22 сентября 2026 года она составляет 14,00% годовых. Это не твоя ставка по кредиту, но от неё зависят все рыночные предложения. Читай кредитный договор внимательно: смотри на полную стоимость кредита, комиссии и возможность досрочного погашения без штрафов. После подписания договора купли-продажи нужно зарегистрировать переход права собственности в Росреестре. Когда банк получит подтверждение регистрации и залога, он перечислит деньги продавцу, а ты — ключи.
Вопрос-ответ
Что делать, если нет первоначального взноса?
Смотри специальные программы — иногда банки выдают ипотеку без взноса, но ставка будет выше, а требования к доходу жёстче. Альтернатива — подождать и накопить хотя бы минимальную сумму, чтобы не переплачивать лишние проценты годами.
Можно ли взять квартиру в ипотеку без официальной работы?
Сложно, но возможно. Если есть стабильный доход, но он неофициальный, банк может одобрить меньшую сумму или попросить созаёмщика с белой зарплатой. Некоторые банки идут навстречу самозанятым и ИП по налоговой декларации, но условия ужесточаются.
Почему банк одобрил сумму меньше, чем я рассчитывал?
Скорее всего, твой долговой бюджет выглядит для банка рискованно. Либо общий доход не тянет нужный платёж, либо в кредитной истории есть старые просрочки, либо оценка выбранной квартиры оказалась ниже цены продавца. В любом случае уточни причину у менеджера и попробуй другой объект или банк.
Коротко
- Честно посчитай платёж: он не должен съедать больше половины дохода, иначе жизнь превратится в выживание.
- Выбирай между новостройкой и вторичкой по своим срокам и нервам, а не по картинкам в интернете.
- Бери предодобрение в 2–3 банках, но не обращайся в десяток — испортишь кредитную историю.
- Проверяй квартиру на обременения, аресты и согласие всех собственников до подачи целевой заявки.
- Закладывай деньги на независимую оценку и страховку: без этого банк не выдаст кредит.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами:
- Банк России — ключевая ставка
- ФНС России
- ДОМ.РФ — ипотечные программы
- Банк России — кредитная история
- Альфа — официальный сайт
- Т-Банк — официальный сайт
- Совкомбанк — официальный сайт