
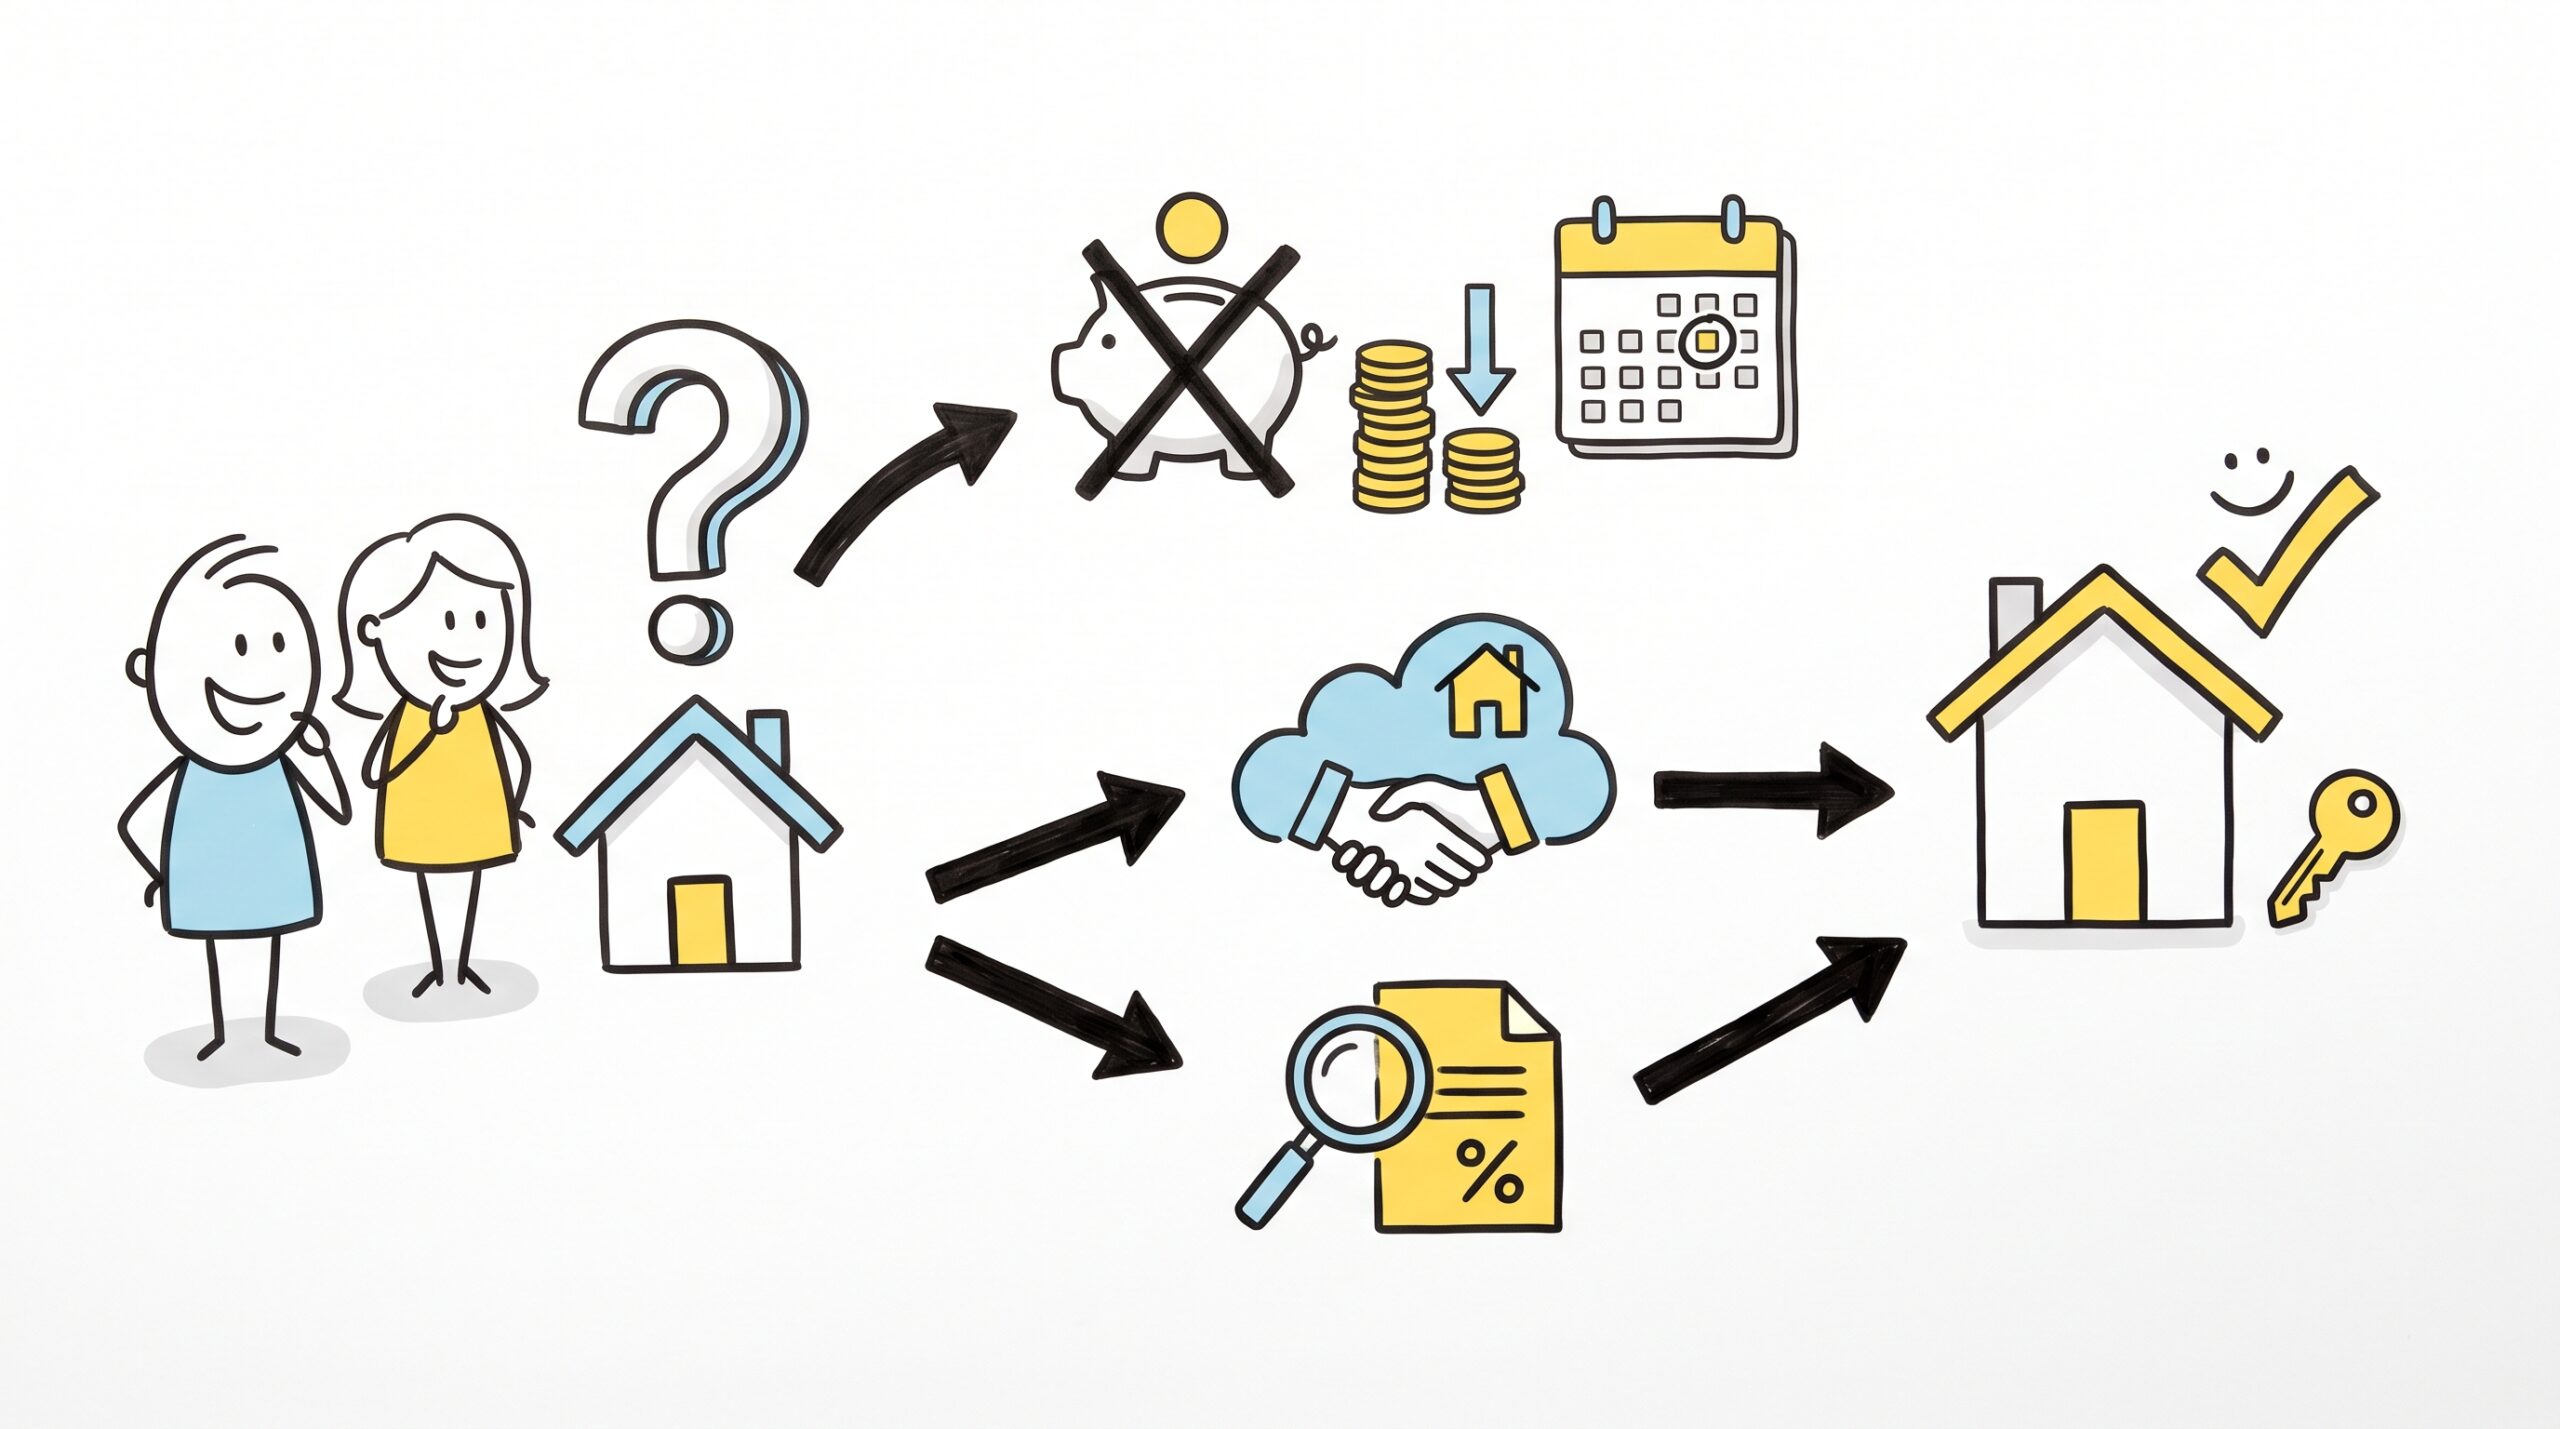
Ты смотришь на цены на квартиры и думаешь: а можно ипотеку оформить, если на руках нет ни копейки для первого взноса? В 2026 году полностью «бесплатный» вход в ипотеку остался в прошлом, но есть обходные пути, которые реально работают. Давай разберём, какие из них безопасны, а какие тебя просто загонят в двойные долги.
Почему банку неуютно давать деньги без взноса
Банк — это не социальная служба и не родственник на свадьбу. Он даёт тебе деньги под залог квартиры и хочет быть уверен, что если что-то пойдёт не так, он не потеряет свои миллионы. Когда ты вносишь первоначальный взнос, ты сразу покрываешь часть рисков: если квартира упадёт в цене или тебе придётся её срочно продавать через залог, у банка есть «подушка» в виде твоих собственных денег.
Плюс взнос — это доказательство, что ты умеешь копить и распоряжаться деньгами. Если ты не смог отложить хотя бы небольшую сумму за несколько лет, банк логично спросит: а откуда у тебя возьмётся дисциплина платить по 30–50 тысяч рублей каждый месяц на протяжении десятилетий? Поэтому без взноса одобряют редко и только при идеальных условиях.
Варианты, которые работают на практике
Если своих накоплений нет, придётся искать замену. Вот три основных пути, которые встречаются на рынке.
Маткапитал и семейные программы
Кому подходит: семьям с детьми, где есть право на материнский (семейный) капитал.
Плюсы: это реальные государственные деньги, которые можно направить на первоначальный взнос. Не нужно брать дополнительные кредиты.
Минусы: сумма маткапитала ограничена и часто не покрывает весь требуемый минимум. Также госпрограммы накладывают ограничения: например, лимит по стоимости квартиры или требование страхования жизни.
Trade-in (обмен старой квартиры на новую)
Кому подходит: тем, у кого уже есть жильё, но оно стало тесным или ветхим.
Плюсы: застройщик или банк помогает продать старую квартиру параллельно со сделкой. Вырученные деньги идут как взнос по новой ипотеке.
Минусы: нужно уложиться в сроки. Если старую квартиру не продадут вовремя, ты можешь попасть на штрафы или на повышенную процентную ставку по договору.
Потребительский кредит на первоначальный взнос
Кому подходит: никому по-хорошему, но многие так делают из отчаяния.
Плюсы: быстро получить сумму на руки.
Минусы: банк, выдающий ипотеку, почти всегда увидит эту дополнительную нагрузку. У тебя станет два крупных платежа вместо одного. Если потеряешь работу, ты окажешься в долговой ловушке. Некоторые банки вообще прописывают в договоре запрет на привлечение сторонних кредитов на взнос.
Как маткапитал заменяет твои накопления
Маткапитал — это не наличные, которые лежат у тебя в шкафу, но его можно заранее заявить как источник первоначального взноса. Схема обычно такая: ты выбираешь квартиру, подаёшь заявку в банк, в договоре прописываешь, что часть взноса — из средств маткапитала, а остальное перечисляется из бюджета семьи.
Важный нюанс: зачастую банк хочет, чтобы ты сначала внёс свои деньги, а потом уже подтвердил перевод маткапитала. То есть полностью «из воздуха» не выйдет. Условно, если квартира стоит 8 миллионов, а банк требует минимум 10% взноса, тебе нужно найти 800 тысяч. Маткапитал, например, покроет 600 тысяч — тогда остаётся докинуть 200 тысяч своих плюс запастись на страховку и оформление. Это снижает порог входа, но не убирает его полностью.
«Взнос 0%» от застройщика — читай мелкий шрифт
Иногда в рекламе новостроек мигает призыв «ипотека без первоначального взноса». На деле это обычно означает одно из двух. Первое: застройщик даёт рассрочку на сумму взноса, то есть ты всё равно заплатишь, но чуть позже и иногда под проценты. Второе: цена квартиры заведомо завышена, а потом делается «скидка» ровно на размер взноса. Ты формально вносишь 0%, но фактически переплачиваешь в стоимости метров.
Также бывает, что застройщик предлагает свою собственную программу, где он сам выступает банком на первых порах. Ставки там могут быть выше рыночных, а в договоре прописаны жёсткие штрафы за досрочное погашение. Поэтому если видишь красивый баннер «без взноса» — не ведись на эмоции. Пересчитай всё в абсолютных цифрах и сравни с обычной ипотекой.
Как банк решает, можно ипотеку тебе дать без подушки на входе
Даже если ты нашёл лазейку или программу с минимальным взносом, банк всё равно проведёт тебя через мясорубку скоринга. Без твоих собственных денег требования становятся в разы жёстче. Вот на что смотрят под микроскопом:
- Доход. Условно, если твой платёж по ипотеке составляет 50 тысяч рублей в месяц, а чистая зарплата — 60 тысяч, отказ почти гарантирован. Без взноса банк хочет видеть большой зазор между доходом и обязательными платежами.
- Кредитная история. Одна маленькая просрочка по кредитке три года назад может стать причиной отказа. Когда нет взноса, у банка не остаётся маржи на ошибки.
- Долговая нагрузка. Есть машина в кредит? Кредитка с лимитом? Всё это считается как потенциальный долг. Банк боится, что ты задышишь под двойным грузом.
- Стаж и стабильность. Перешёл на новую работу месяц назад — шансы минимальны. Без взноса банку нужна уверенность, что ты не исчезнешь через полгода.
Чек-лист: подготовься к заявке заранее
Прежде чем бежать в банк или к застройщику, пройдись по этому списку:
- Проверь кредитную историю через госуслуги или бюро кредитных историй. Исправь ошибки, если вдруг нашёл чужие кредиты.
- Закрой мелкие кредиты и кредитные карты, которыми не пользуешься. Даже неиспользуемый лимит — это минус в глазах скоринга.
- Собери справки о доходах минимум за 6–12 месяцев. Чем выше официальная зарплата, тем лучше.
- Посчитай реальный бюджет: ипотечный платёж + коммунальные услуги + резерв на 3–6 месяцев на случай форс-мажора. Если цифра ломает тебя пополам — откладывай покупку.
- Сравни не только процентную ставку, но и стоимость страховки жизни, оценки квартиры, комиссий за выдачу.
- Если планируешь использовать маткапитал — заранее спроси в банке, как оформляется поручение на перечисление, и какие документы нужны от ПФР.
Аренда вместо ипотеки — тоже нормально
Если после всех расчётов выходит, что без взноса тебя никуда не берут, а накоплений нет — это не повод отчаиваться и лезть в потребительские кредиты. Лучше год-два снимать жильё и честно откладывать 10–15% от стоимости квартиры, чем оказаться с двумя платежами и нервным тиком.
Ипотека — это марафон. Тот, кто выходит на дистанцию без стартового запаса прочности, обычно сходит с дистанции первым. Поэтому если сейчас не получается — накопи. Рынок никуда не денется, а вот твоя финансовая спина будет крепче.
Вопрос-ответ
Можно ипотеку оформить, если я устроился на новую работу пару месяцев назад?
Сложно, но возможно. Если доход высокий и полностью официальный, некоторые банки рассмотрят заявку. Но без первоначального взноса стаж становится критичным. Большинство хотят видеть минимум 3–6 месяцев на последнем месте. Иначе банк не уверен, что испытательный срок закончится успешно.
Что выгоднее: накопить взнос или взять потребительский кредит?
Почти всегда выгоднее и безопаснее накопить. Потребительский кредит идёт под более высокий процент, чем ипотека, и создаёт второй ежемесячный платёж. Лучше подкопить полгода-год, чем потом судорожно искать, чем закрывать два кредита одновременно.
Можно ли полностью покрыть первоначальный взнос только маткапиталом?
Обычно нет. Маткапитал покрывает лишь часть требуемой суммы. Если банк просит, например, 15% взноса, а квартира стоит 7–8 миллионов, маткапитала не хватит. К тому же понадобятся деньги на оформление сделки и страховку.
Что делать, если банк отказал из-за отсутствия взноса?
Не носи заявки в десять банков подряд — каждый запрос портит кредитную историю. Лучше увеличь официальный доход, закрой текущие мелкие долги и накопи хотя бы 5–10% от цены квартиры. Через полгода-год пробуй снова. Шансы вырастут многократно.
Коротко
- Полноценная ипотека без первоначального взноса в 2026 году — редкость. Банки хотят видеть твои деньги на старте, чтобы делить риски.
- Маткапитал и семейные программы — главный легальный способ свести взнос к минимуму.
- Trade-in работает, если есть старое жильё. Потребительский кредит на взнос — путь к перегрузке и стрессу.
- Без взноса банк требует идеальной кредитной истории, низкой долговой нагрузки и высокого стабильного дохода.
- Если сейчас не твой вариант — лучше отложить покупку и накопить, чем оказаться в кабале из двух кредитов и переплат.