
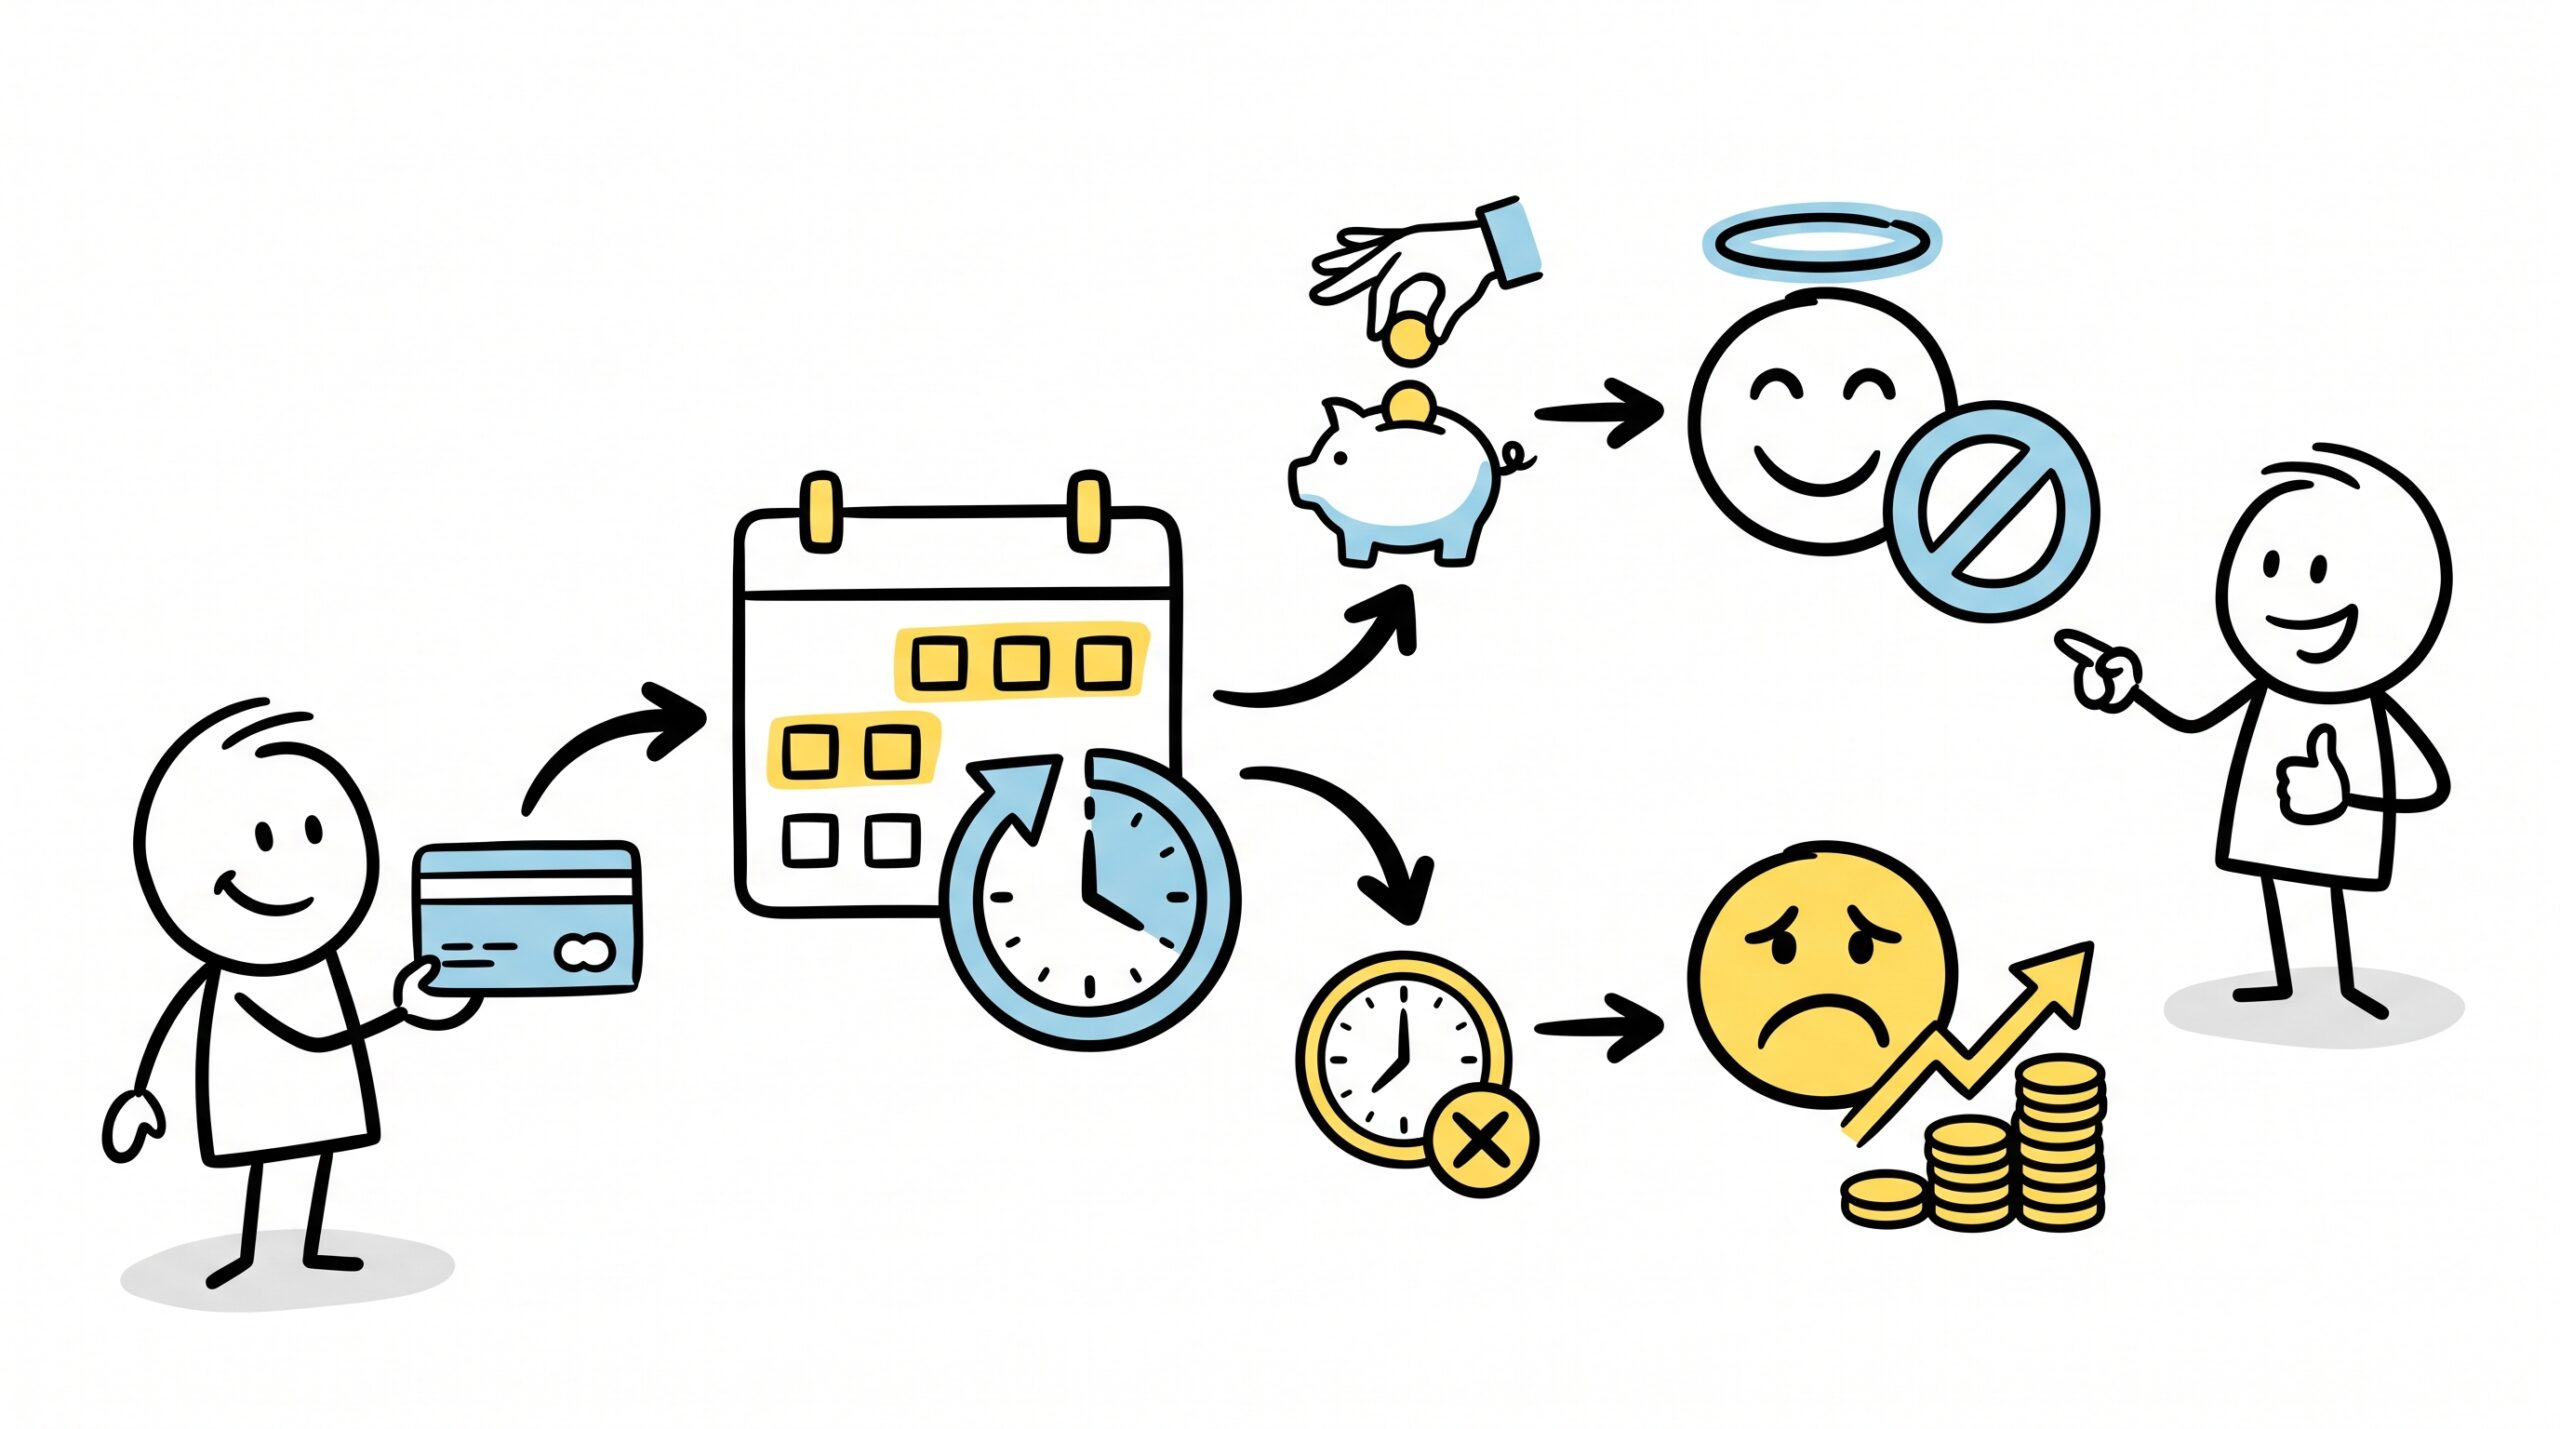
Главная ценность кредитной карты не в самом кредите, а в льготном периоде. Это время, когда ты пользуешься деньгами банка бесплатно, если успеваешь вернуть их обратно. Но количество дней без процентов у каждой карты своё, и важно понимать, как они считаются. Иначе вместо удобного инструмента получишь обычный дорогой долг.
Что такое льготный период простыми словами
Представь, что друг одолжил тебе десять тысяч до зарплаты и сказал: «Верни через месяц, и я не возьму ни рубля сверху». Если вернёшь — отношения чистые. Если опоздаешь — начинаешь платить за каждый день просрочки. С кредитной картой примерно то же самое, только вместо друга — банк, а вместо устной договорённости — пункты в договоре.
Льготный период, его ещё называют грейс-периодом, — это срок, в течение которого банк не берёт с тебя проценты за использование его денег. Работает он только на операции по покупкам: пошёл в магазин, оплатил картой телефон онлайн, купил билеты на самолёт. До наступления определённой даты ты должен вернуть потраченное обратно — и тогда банк останется должен тебе только за обслуживание, если оно платное.
Важное отличие от обычного потребительского кредита: там ты сразу подписываешься на проценты на годы вперёд. А здесь банк даёт тебе шанс не платить вообще ничего сверх суммы покупки. Но этот шанс — тест на твою дисциплину. Справляешься — пользуешься бесплатным займом. Проваливаешь — заплатишь по полной, и иногда ретроспективно, то есть за все те дни, что ты думал, что пользуешься деньгами бесплатно.
Как считают дни без процентов: от покупки или от выписки?
Вот где большинство новичков ловят подвох и начинают платить проценты, хотя были уверены, что всё сделали правильно. На рынке работают два принципа расчёта, и в твоём договоре обязательно должно быть написано, какой именно используется. Если не нашёл — задай вопрос в чат поддержки, это критически важно.
Первый подход — от даты покупки. Условно: ты купил холодильник 5 марта, а по тарифам у тебя есть, например, 50 дней без процентов. Значит, деньги нужно вернуть до 24 апреля. Если купил 25 марта — срок уже другой, он сдвигается. Здесь всё просто и предсказуемо: каждая трата живёт своей жизнью.
Второй подход — от даты выписки. Это хитрее. У карты есть расчётный период, например, с 1 по 31 марта. Все покупки в этом промежутке попадают в одну выписку. Затем идёт платёжный период, например, 20 дней после окончания расчётного. Получается, если ты купил телефон 1 марта, то у тебя есть весь март плюс 20 дней апреля — условно 51 день. А если купил тот же телефон 31 марта — у тебя остаётся только 20 дней. Поэтому при такой схеме выгоднее совершать покупки в начале расчётного периода: количество дней без процентов получается максимальным.
Почему банки так делают? Потому что им удобно обрабатывать платежи пачками, а не по каждой покупке отдельно. Тебе же важно понимать: если в приложении написано «льготный период до 100 дней», это не значит, что после каждой покупки у тебя есть ровно 100 дней. Это максимум, который возможен только на самую раннюю трату в расчётном периоде. Купил в последний день — получишь гораздо меньше.
Сколько дней дают обычно и от чего зависит срок
На рынке можно встретить кредитные карты с льготным периодом от 50 до 120 дней, например. Но это условные цифры, и в каждом банке они свои, плюс они часто меняются вместе с рыночными условиями. У базовых карт, которые банки раздают массово, часто предлагают стандартный срок — условно, 50–60 дней. У продвинутых продуктов, где нужно подтверждать доход и где выше кредитный лимит, могут предлагать больше — до 100 дней и выше.
От чего зависит конкретный срок:
- Тип карты. Классическая карта с низким лимитом редко даёт сверхдлинный грейс-период, потому что банк берёт меньше рисков. Премиальные продукты рассчитаны на состоятельных клиентов, и там условия мягче.
- Твоя кредитная история и доход. Если ты только начинаешь работать с банками, тебе могут одобрить карту с минимальным льготным сроком или вообще без него. А если ты годами платил вовремя и подтвердил высокий доход — банк доверяет и даёт больше времени.
- Вид операций. Некоторые карты дают длинный период только на покупки в обычных магазинах, а на онлайн-покупки, билеты или подписки — меньше. Это тоже прописано в тарифах, хоть и мелким шрифтом.
Главное правило: не верь рекламным цифрам на баннере. Слово «до» означает, что 100 дней — это потолок, а не гарантия для каждой траты. И не бывает так, что банк даёт 120 дней всем подряд без разбора — за длинный льготный период всегда просят что-то взамен: либо плату за обслуживание, либо подтверждение дохода.
Что точно не попадает в льготный период
Вот здесь новички теряют больше всего денег, потому что путают кредитку с дебетовой картой. Есть операции, за которые банк сразу начисляет проценты и комиссию, и никакой грейс-период здесь не работает.
Снятие наличных в банкомате. Когда ты засовываешь кредитку в банкомат и берёшь деньги, банк воспринимает это как сигнал о том, что тебе срочно нужны живые деньги. С этого момента бегут проценты, например, от 20 % годовых. Плюс к этому часто берут комиссию за сам факт снятия — условно, от 3 до 5 % от суммы, но не менее какого-то минимума в рублях.
Переводы на другие карты или счета. Если ты переводишь деньги с кредитки на дебетовую карту другого банка или на свой счёт, это тоже, скорее всего, вне льготного периода. Банк видит это не как покупку, а как обналичивание или вывод средств.
Оплата некоторых услуг. Иногда в льготный период не попадают платежи в бюджет, ЖКХ, пополнение электронных кошельков, покупка валюты или перевод на брокерский счёт. Всё это зависит от конкретного договора, но по умолчанию лучше считать, что за такие операции сразу начислят проценты.
Почему так? Потому что льготный период — это инструмент для безналичных покупок в торговых точках. Банк зарабатывает с магазинов комиссию за оборот, поэтому он готов подождать с твоей стороны. А при снятии наличных или переводе этой комиссии от продавца нет, значит, банк хочет заработать с тебя напрямую и сразу. Запомни простое правило: кредитная карта любит терминалы и ненавидит банкоматы.
Мини-сравнение: какую карту выбрать по льготному периоду
Не все карты одинаково полезны для твоей ситуации. Вот два условных типа продукта, которые ты встретишь на рынке.
Карта с коротким льготным периодом (условно до 50–60 дней)
- Кому подходит: тем, кто планирует быстро закрывать долг. Например, зарплата через неделю, а купить нужно сегодня.
- Плюсы: проще получить одобрение, часто бесплатное обслуживание первый год или навсегда, минимум требований к доходу.
- Минусы: нужно постоянно следить за датами. Один раз отвлёкся — и проценты пошли. На крупные покупки времени может не хватить.
Карта с длинным льготным периодом (условно от 80 до 100 и более дней)
- Кому подходит: тем, кто делает крупные плановые покупки и хочет размазать возврат денег во времени. Например, купил технику в январе, а вернёшь деньги в апреле.
- Плюсы: больше времени накопить сумму, меньше давления на бюджет, можно распределить расходы.
- Минусы: выше требования к доходу и кредитной истории. Обслуживание может быть платным с первого дня, иначе банку невыгодно держать такой продукт.
Выбирай не по тому, какая цифра красивее, а по своей реальной способности вернуть долг. Нет смысла гнаться за 100 днями, если ты и за 30 спокойно закрываешь выписку. А вот если ты знаешь, что зарплата нерегулярная, короткий период может стать ловушкой.
Чек-лист: как пользоваться льготным периодом с умом
Вот список того, что реально поможет не платить проценты и не нервничать:
- Узнай дату выписки и дату платежа по своей карте. Это разные даты, и путать их нельзя.
- Покупай в начале расчётного периода, если у тебя схема «от выписки». Так максимизируешь количество дней без процентов.
- Возвращай не «сколько получится», а полную сумму долга в текущей выписке. Минимальный платёж — ловушка, после него проценты пойдут на остаток.
- Не снимай наличные и не делай переводы с кредитки. Для этого есть дебетовая карта или наличные.
- Проверяй мобильное приложение хотя бы раз в неделю. Иногда банк меняет даты или условия с уведомлением, которое легко пропустить.
- Настрой автоплатёж со своей зарплатной карты, но убедись, что на счету всегда хватает суммы на полное погашение, иначе автоплатёж не сработает.
- Если понял, что не успеваешь закрыть долг — не прячь голову в песок. Лучше закрыть хотя бы часть, чем оставить всё на потом. Но знай: льготный период, скорее всего, прервётся, и проценты начнут капать.
Вопросы, которые мучают всех новичков
Если я внесу деньги за день до конца льготного периода, а потом сразу потрачу снова, период начнётся заново?
Новая покупка — это новая операция, и по ней пойдёт свой отсчёт. Но есть нюанс: если у тебя остался непогашенный долг хотя бы на рубль, новая трата может не получить льготный период, пока старая не закрыта полностью. Уточняй в своём банке, как именно они это считают, потому что логика у всех разная.
Можно ли вечно жить в льготном периоде, каждый месяц возвращая всё обратно?
Да, и это называется правильным использованием кредитной карты. Покупаешь — гасишь — покупаешь — гасишь. Банк при этом зарабатывает на комиссии магазинов, а ты платишь только за обслуживание карты, если оно платное. Но стоит один раз не вернуть полную сумму — и ты выпадаешь из этой схемы. Вернуться в неё можно, но придётся сначала погасить всё, что набежало.
Почему банк вообще даёт мне деньги бесплатно?
Он не благотворитель. Во-первых, магазины платят банку процент с каждой твоей покупки. Во-вторых, статистика показывает, что многие люди не успевают или не хотят возвращать долг вовремя, и тогда банк зарабатывает на процентах. Если ты попадаешь в группу дисциплинированных клиентов — ты для банка способ получить объём операций. Если нет — ты источник дохода. Так что банк всегда в выигрыше, а вот тебе нужно быть начеку.
Что будет, если я внесу только минимальный платёж?
Минимальный платёж — это сумма, которая удержит тебя от просрочки и штрафов, но она не сохраняет льготный период. На всё, что останется непогашенным, банк начислит проценты. И часто — с момента покупки, а не с момента окончания льготного периода. Получается, ты заплатишь и за то время, когда думал, что пользуешься деньгами бесплатно. Поэтому минимальный платёж — это аварийный выход, а не норма.
Влияет ли использование льготного периода на кредитную историю?
Сам факт того, что ты пользуешься грейс-периодом, в истории не отражается отдельной строкой. Но если ты регулярно закрываешь долг вовремя — банк видит тебя надёжным заёмщиком и может предложить лучшие условия. Если постоянно платишь только минимальные платежи или нарушаешь сроки — в истории появляются просрочки, и следующую карту одобрят уже на худших условиях или не одобрят вовсе.
Коротко
- Льготный период — это беспроцентная рассрочка на покупки. На снятие наличных и переводы он не распространяется.
- Сроки считают либо от даты покупки, либо от даты выписки. Читай договор, чтобы понять свою схему, и помни: «до 100 дней» — это максимум, а не гарантия.
- На рынке встречаются предложения от 50 до 100+ дней, например, но конкретные цифры зависят от типа карты, твоего дохода и кредитной истории.
- Если пропустил дату или внёс только минимальный платёж — проценты начислят на всю сумму долга, иногда за весь период с момента траты.
- Используй кредитку как удобный инструмент для плановых трат, а не как источник дополнительного дохода. Дисциплина важнее размера льготного периода.