
Обновлено: 23 сентября 2026 г.
Чтобы оформить ипотеку в Сбербанке, получи предварительное одобрение в приложении или на сайте, выбери квартиру и подготовь пакет документов. Банк проверит твои доходы, кредитную историю и «чистоту» жилья, после чего назначит сделку и перечислит деньги продавцу напрямую. Сейчас ключевая ставка Банка России — 14% годовых, и от неё зависят рыночные условия по кредиту.
Программы Сбербанка: что выбрать
Банк делит ипотеку на несколько дорожек. Твоя задача — подобрать под свою ситуацию, не утонув в маркетинговых названиях.
| Программа | Кому подходит | На что смотреть |
|---|---|---|
| Готовое жильё | Уже нашёл квартиру и хочешь заезжать сразу | Квартира должна быть «чистой»: без арестов, обременений и долгов |
| Строящееся жильё | Готов подождать год-два ради новой планировки и цены | Только аккредитованные застройщики; внимательно читай договор ДДУ |
| Семейная ипотека | Семьи с детьми или с материнским капиталом | Строгие рамки: лимиты по сумме, площади и региону; нужны дополнительные справки |
| Господдержка на новостройки | Покупаешь квартиру у партнёра банка | Выбор ограничен списком застройщиков; иногда лояльнее требования к первоначальному взносу |
Что банк проверяет перед одобрением
Сбербанк смотрит сразу на три вещи: твою платёжеспособность, надёжность как заёмщика и сам объект.
- Доходы. Нужна официальная зарплата. Подойдёт справка 2-НДФЛ или по форме банка. Серые доходы банк не учитывает, и без подтверждения одобрение вряд ли светит.
- Кредитная история. Просрочки, активные микрозаймы или испорченная КИ резко снижают шансы. Даже непогашенный кредит в другом банке может стать причиной отказа, если долговая нагрузка высокая.
- Возраст и стаж. Как правило, от 21 года. На последнем месте работы желательно отработать минимум 3–6 месяцев.
- Первоначальный взнос. Чем больше своих денег внесёшь, тем ниже риск для банка. Полноценная ипотека в Сбербанке без первоначального взноса — скорее исключение, чем правило.
- Квартира. На вторичке проверяют выписку из ЕГРН: нет ли арестов, залогов, долгов по коммуналке. Если продавец не единственный собственник — понадобится согласие остальных.
Чек-лист документов
Не приходи в отделение с пустыми руками и вопросом «а что нужно?». Вот базовый набор:
- Паспорт гражданина РФ.
- Второй документ: СНИЛС или ИНН.
- Подтверждение дохода: справка 2-НДФЛ или по форме банка.
- Трудовая книжка или выписка из электронной трудовой.
- Документы на квартиру (если выбрана): выписка из ЕГРН, планировка, документы продавца на право собственности.
- Для семейных программ: свидетельства о рождении детей, браке, документы на материнский капитал.
Банку нужно убедиться в двух вещах: ты реально зарабатываешь, и квартира реально существует, не в залоге и не под арестом.
От заявки до ключей: 6 шагов
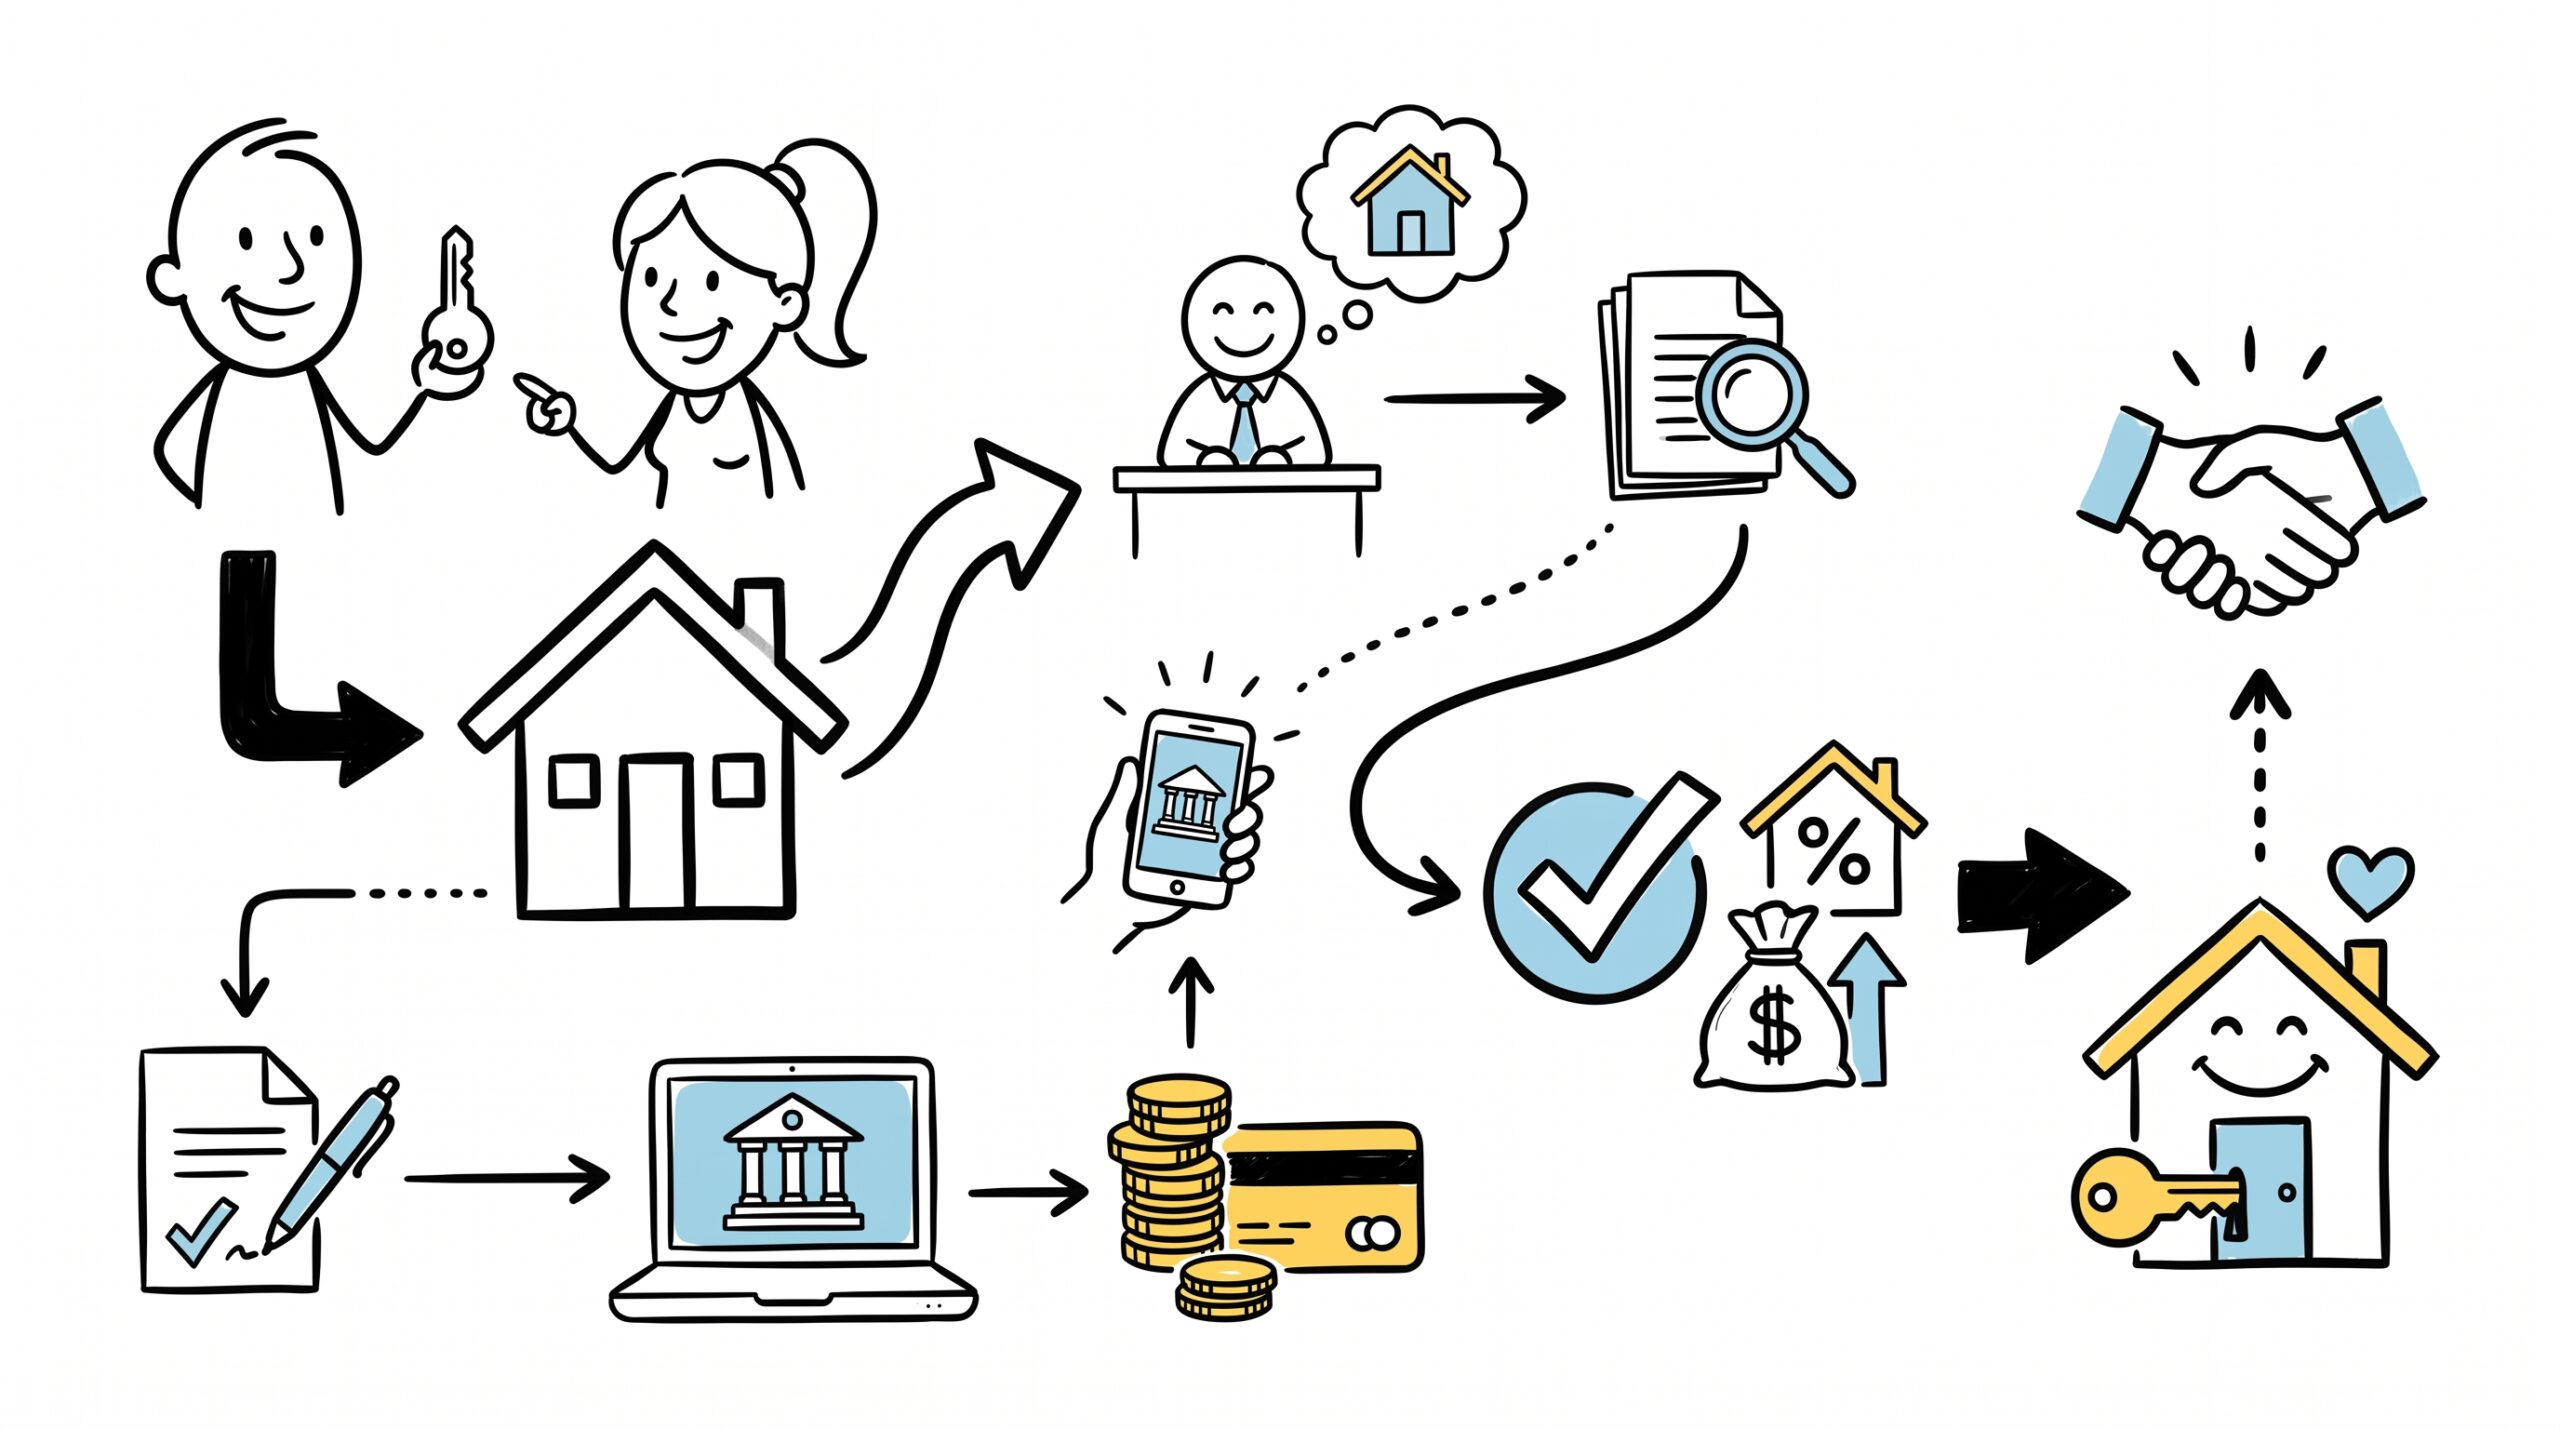
Шаг 1. Предварительное одобрение. Заполни анкету в приложении или на сайте: укажи доход, срок и размер первоначального взноса. Через некоторое время придёт решение — готов ли Сбербанк выдать тебе деньги в принципе. Это не финальная гарантия, но без него искать квартиру почти бессмысленно.
Шаг 2. Поиск квартиры. С предодобрением продавцы на вторичке относятся серьёзнее, а менеджеры на новостройках двигают процесс быстрее.
Шаг 3. Подача полного пакета. Нашёл вариант — загрузи документы через приложение или неси в отделение. Банк запускает проверку: изучает тебя, квартиру и иногда самого продавца.
Шаг 4. Оценка и страхование. Банк пришлёт оценщика. Если квартира продаётся дороже, чем оценит специалист — одобрят меньше, и разницу придётся закрывать самому. Параллельно оформляй страхование жизни, здоровья и самой недвижимости. Отказаться от страховки жизни можно по закону, но тогда банк повысит процентную ставку — его риски выросли.
Шаг 5. Подписание кредитного договора. Назначают дату, садитесь за стол. Читай каждый лист: график платежей, ежемесячный взнос, условия досрочного погашения, комиссии. Не стесняйся задавать вопросы менеджеру прямо при подписании.
Шаг 6. Сделка и регистрация. Встречаешься с продавцом в МФЦ или в банке. Подписываете договор купли-продажи. Деньги Сбербанк перечисляет продавцу напрямую — наличными через руки ничего не идёт. Квартира регистрируется на тебя, но с обременением в пользу банка. Снимут его только после полного погашения кредита.
Как не переплатить и не нарваться на подвох
Ипотека в Сбербанке — обязательство на годы, поэтому смотри не только на ежемесячный платёж, но и на полную стоимость кредита.
Страхование жизни. От него можно отказаться, но тогда банк скорее всего повысит ставку. Посчитай, что выгоднее: платить за полис ежегодно или переплачивать по процентам каждый месяц.
Досрочное погашение. Уточни, можно ли гасить кредит досрочно без ограничений по сумме и срокам. Иногда требуется заявление за месяц или есть минимальная сумма частичного погашения. Закон запрещает штрафовать за досрочку, но формальности остались.
Комиссии. Проверь, есть ли плата за ведение кредитного счёта или за выдачу. В крупных банках такие сборы в основном ушли в прошлое, но мелкий шрифт стоит перечитать.
Ставка. Ключевая ставка ЦБ сейчас 14%. Если менеджер говорит о «суперставке» намного ниже рыночной, скорее всего, это акция со скрытыми условиями: огромный первоначальный взнос, покупка у конкретного застройщика или обязательный пакет страховок.
Вопрос-ответ
Можно ли взять ипотеку в Сбербанке без первоначального взноса? Чистая ипотека без взноса — редкость. Иногда взнос можно покрыть материнским капиталом или сертификатами, но свои деньги на стол всё равно придётся внести хотя бы в виде подтверждённых льгот.
От чего зависит итоговая ставка? От твоей платёжеспособности, размера первоначального взноса, программы и наличия страховки. Ключевая ставка ЦБ сейчас 14%, она задаёт рыночный тон. Если тебе показывают на рекламе значительно меньшую цифру — ищи подвох в условиях.
Что будет, если не платить по ипотеке? Сначала штрафы и пени. При длительной просрочке банк через суд требует взыскания долга и реализует квартиру, так как она в залоге. После погашения кредита из вырученных денег тебе вернут остаток, если он останется.
Коротко
- Получи предварительное одобрение в приложении Сбербанка до похода на просмотры.
- Проверь кредитную историю и собери справки о доходах заранее.
- На вторичке банк требует «чистую» квартиру без арестов и обременений.
- Оценочная стоимость может оказаться ниже рыночной — закладывай запас по собственным деньгам.
- Читай договор полностью: проверь график платежей, ставку и условия досрочного погашения.
Источники и где проверить условия
Условия банков меняются — перед оформлением сверяйся с официальными сайтами:
- Банк России — ключевая ставка
- ФНС России
- ДОМ.РФ — ипотечные программы
- Банк России — кредитная история
- Сбер — официальный сайт