
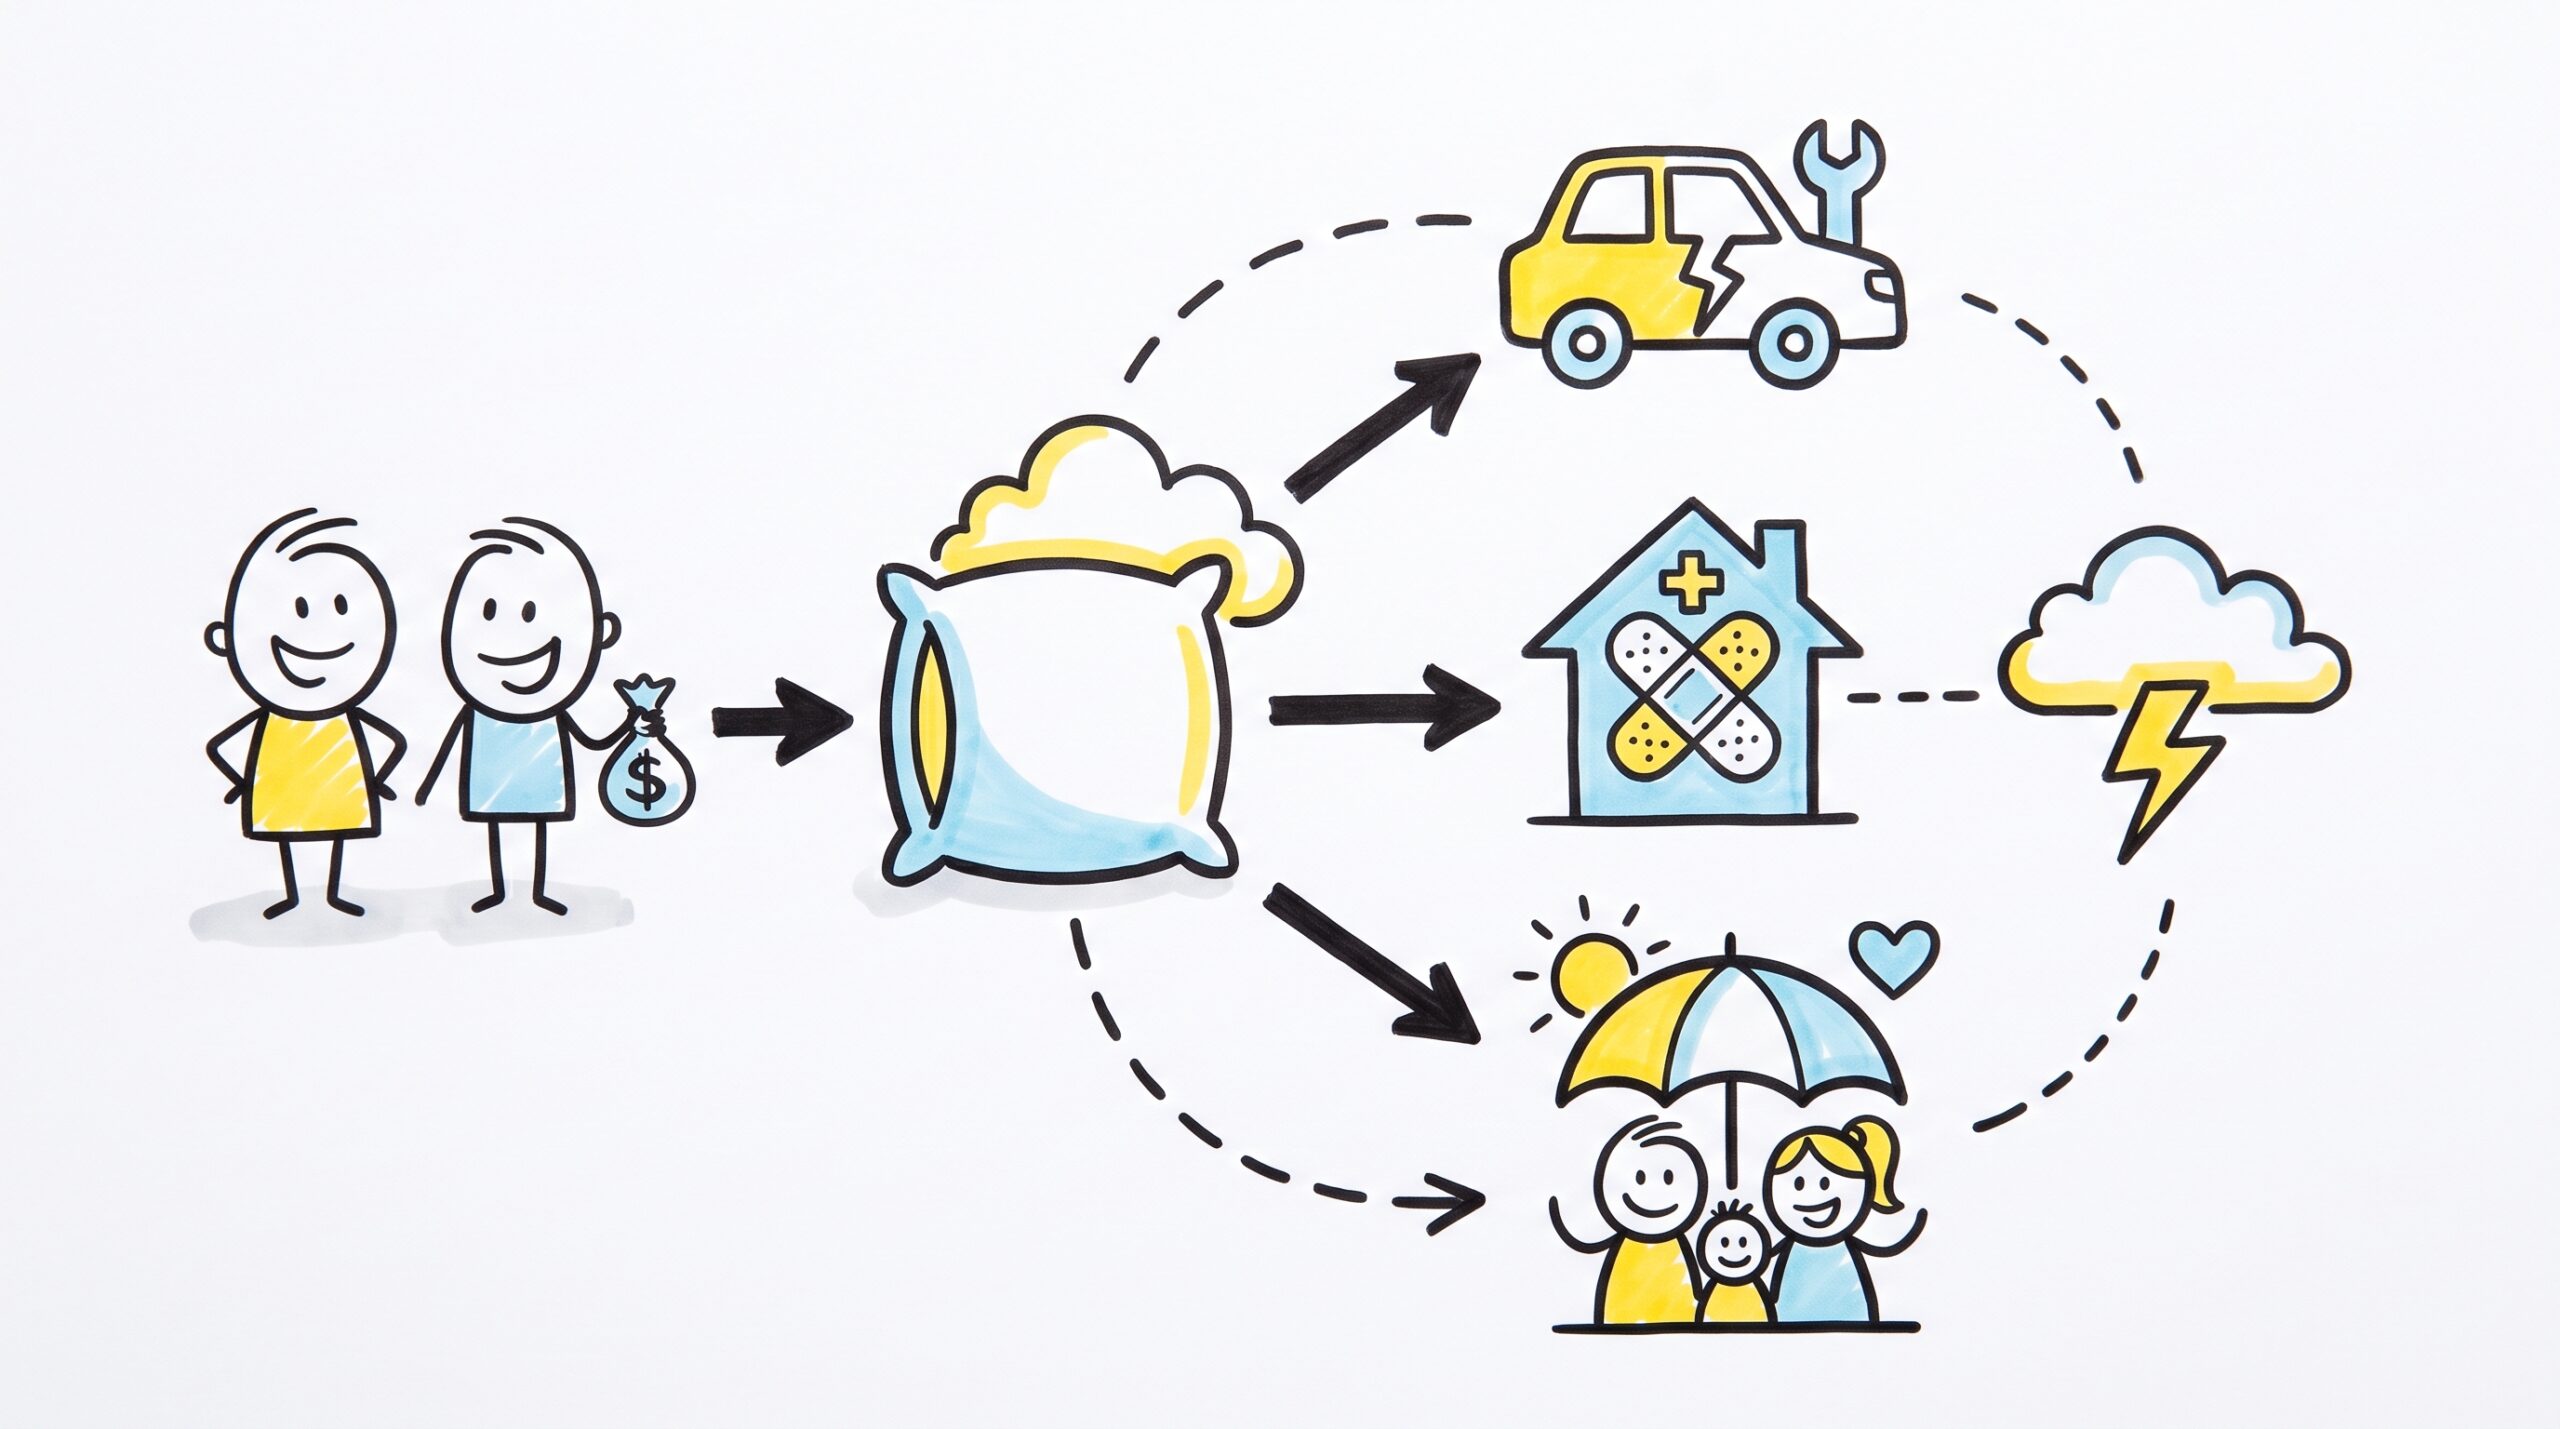
Финансовая подушка безопасности — это денежный резерв, который спасает в непредвидимых ситуациях: потеря работы, задержка зарплаты, поломка техники, медицинские расходы. Наличие подушки превращает «финансовые пожары» в управляемые задачи: вы не берёте срочные кредиты, не продаёте вещи со скидкой и сохраняете спокойствие.
Какой должна быть подушка: базовое правило
Классическая рекомендация — 3–6 месяцев ваших обязательных расходов. Если доход нестабилен (фриланс, сезонная работа) или есть иждивенцы — лучше 6–9 месяцев. Считать нужно именно обязательные траты, без «хотелок».
| Ситуация | Рекомендуемый размер подушки | Комментарий |
|---|---|---|
| Стабильная работа, один взрослый | 3–4 мес. расходов | Низкий риск, можно начинать с мини-подушки |
| Двое взрослых, дети | 6 мес. расходов | Больше обязательств — больше резерв |
| Самозанятые, фриланс | 6–9 мес. расходов | Доход нестабилен, нужна подушка побольше |
Пример расчёта. Ваши обязательные траты — 70 000 ₽ в месяц. Значит, цель подушки: 70 000 × 6 = 420 000 ₽. Если доход стабильный — можно начать с 210–280 тыс. и постепенно нарастить.
Где хранить подушку: безопасно и с доступом
- Накопительный счёт — лучший базовый вариант: быстрый доступ к деньгам, ежедневное начисление процентов, пополнение и частичное снятие без потери дохода.
- Короткий вклад с возможностью досрочного расторжения — если нужен чуть более высокий процент, но проверьте условия досрочного снятия.
- Часть — наличными (10–15%) — на экстренные расходы при технических сбоях. Храните в безопасном месте.
💡 Важно: подушка — это не инвестиция, а страховка. Избегайте инструментов с высокой волатильностью и риском просадки.
Как собрать подушку без стресса: план на 30 дней
- Неделя 1 — видимость. Посчитайте обязательные расходы (жильё, еда, транспорт, связь, медицина, обязательные платежи). Зафиксируйте цель подушки.
- Неделя 2 — стартовый взнос. Отложите 10–20% от дохода. Если сумма небольшая — всё равно положите её на отдельный счёт: важна привычка.
- Неделя 3 — оптимизация. Откажитесь от 1–2 подписок и импульсных трат, перенаправьте высвободившиеся деньги в подушку.
- Неделя 4 — автоматизация. Настройте автоперевод в день зарплаты (5–15%). Любые «премии» и подработки — тоже в резерв.
После первого месяца у вас появится фундамент. Далее просто повторяйте цикл, пока не достигнете целевого размера.
Частые ошибки и как их избежать
- Хранить подушку на основной карте. Риск «случайно потратить». Решение: отдельный счёт с ограниченным доступом.
- Инвестировать подушку ради доходности. Рынок может просесть именно тогда, когда деньги понадобятся. Решение: храните в низкорисковых инструментах с быстрым доступом.
- Накопить — и сразу «забрать» на покупки. Подушка — это страховка, а не бюджет на цели. Решение: для покупок — отдельный накопительный счёт.
- Считать по «хотелкам», а не по обязательным расходам. Подушка должна закрывать базовую жизнь. Решение: пересчитайте бюджет, отделите «нужно» от «хочу».
Мини-подушка: что делать, если доход маленький
Начните с цели 1 месяц обязательных расходов. Это психологически достижимо и уже даёт защиту. Как только дойдёте до этой планки — поставьте новую: 2–3 месяца. Гораздо лучше двигаться по ступенькам, чем «ждать идеального момента» и не начинать вовсе.
Как поддерживать подушку в форме
- Пересматривайте размер раз в полгода: выросли расходы — увеличьте цель.
- Пополняйте после изъятия. Если использовали 30 000 ₽ — план восстановления на 2–3 месяца.
- Храните часть в «быстром доступе», часть — под процент. Баланс комфорта и доходности.
Если случился форс-мажор
Подушка — на то и подушка, чтобы её использовать. Спокойно закройте расходы, параллельно сократите необязательные траты и составьте план восстановления резерва. Это лучше, чем залезать в кредит под стрессом.
📌 Вывод: подушка безопасности — это ваш персональный «антикризисный фонд». Она снижает тревогу, защищает от дорогих кредитов и даёт свободу принимать взвешенные решения.
Редакция Saldohub — просто о деньгах, рисках и финансовом спокойствии.